
Bazooka Cartongesso TP
Bazooka Cartongesso TP è una soluzione Dakota per sistemi e materiali per...

ZES unica: il DDL propone 2,4 miliardi nel 2027 e 1,25 miliardi nel 2028. Cosa cambia per gli investimenti e quali limiti restano per gli immobili.
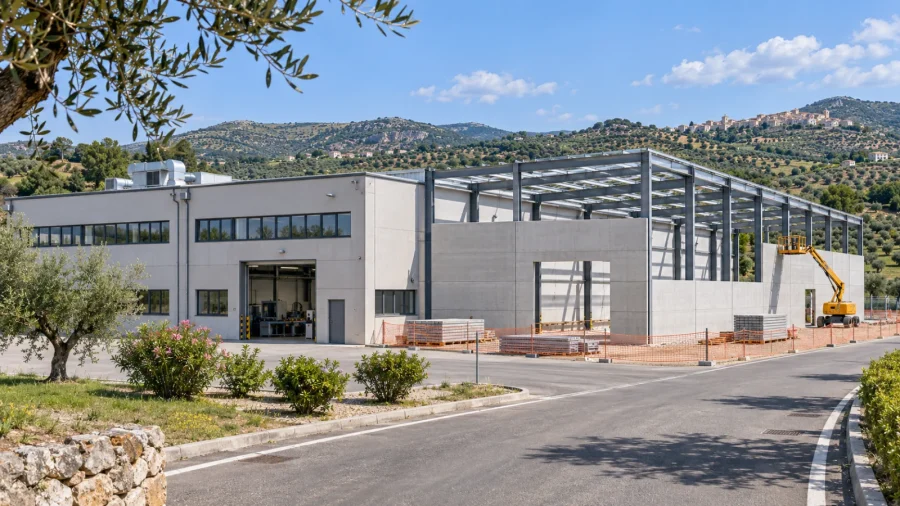
Il credito d’imposta ZES unica potrebbe contare su 2,4 miliardi di euro nel 2027 e 1,25 miliardi nel 2028. L’articolo 85 del disegno di legge di Bilancio 2027 propone di aumentare le risorse rispetto al miliardo e ai 750 milioni previsti per le due annualità. La proposta non è ancora legge.
Per le imprese che programmano nuovi impianti o immobili produttivi, il punto è il rafforzamento del finanziamento complessivo della misura. Non si tratta, invece, di una nuova percentuale di credito riconosciuta automaticamente a ogni investimento né di un incentivo generale per ristrutturare qualsiasi fabbricato.
Sommario
Nel 2027 la dotazione proposta passa da un miliardo a 2,4 miliardi, con un incremento di 1,4 miliardi. Nel 2028 passa da 750 milioni a 1,25 miliardi, con 500 milioni aggiuntivi. L’aumento complessivo del biennio sarebbe quindi di 1,9 miliardi di euro.
La modifica interessa il limite di spesa contenuto nell’articolo 16, comma 6, del decreto-legge 124/2023. Il DDL non sostituisce in questo articolo l’intera disciplina dell’agevolazione: requisiti, investimenti e condizioni vanno letti nel testo di base e nelle disposizioni applicabili.
Un maggiore stanziamento è rilevante per la disponibilità complessiva delle risorse, ma non consente da solo di calcolare il beneficio della singola impresa. Per quello servono costo agevolabile, localizzazione, dimensione aziendale, intensità di aiuto e procedure di riconoscimento.
L’articolo 16 riguarda investimenti destinati a strutture produttive nelle zone assistite individuate dalla disciplina ZES. Non basta che l’impresa abbia sede in una regione interessata: occorre verificare il luogo della struttura e l’ammissibilità dell’investimento.
Il testo richiama progetti di investimento iniziale e l’acquisto, anche attraverso locazione finanziaria, di nuovi macchinari, impianti e attrezzature. Comprende inoltre terreni e immobili strumentali agli investimenti, secondo i limiti stabiliti.
Per un’azienda che vuole aumentare la capacità produttiva, il progetto dovrebbe quindi essere ricostruito come insieme coerente di beni e funzioni. Il solo acquisto di un edificio, descritto senza il collegamento all’attività e al progetto agevolabile, non dimostra il diritto al credito.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisIl comma 2 dell’articolo 16 comprende l’acquisto di terreni e l’acquisizione, la realizzazione o l’ampliamento di immobili strumentali agli investimenti. Stabilisce che il valore dei terreni e degli immobili non possa superare il 50% del valore complessivo dell’investimento agevolato.
Questo limite va distinto dall’aliquota del credito: il 50% qui riguarda il peso della componente immobiliare, non una detrazione promessa su ogni capannone. La spesa edilizia va esaminata insieme agli altri beni del progetto e alle regole che ne determinano l’ammissibilità.
Ad esempio, nel progettare l’ampliamento di uno stabilimento è utile separare costo dell’immobile, impianti e attrezzature, individuando quali voci possano concorrere al progetto. La classificazione delle spese e la documentazione tecnica devono precedere il calcolo del credito.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
Il testo di base contiene esclusioni settoriali e soggettive, regole sul valore dei progetti e condizioni sull’entrata in funzione e sulla destinazione dei beni. Prevede inoltre il mantenimento dell’attività nelle aree interessate per almeno cinque anni dopo il completamento dell’investimento.
La verifica non si conclude dunque con il riconoscimento iniziale: trasferire o dismettere beni, oppure modificare la destinazione della struttura, può incidere sul beneficio secondo le disposizioni applicabili. Questi aspetti vanno considerati nel piano industriale e finanziario.
Il credito resta un’agevolazione da utilizzare secondo le procedure previste, non un pagamento anticipato disponibile appena si approva un progetto aziendale. Prima di fissare la copertura finanziaria di un cantiere è opportuno distinguere spesa, credito teorico e importo effettivamente riconosciuto.
Al 4 novembre 2026 l’articolo 85 è ancora nel disegno di legge. Il passaggio da seguire è la conferma parlamentare del rifinanziamento, insieme alle istruzioni riferite all’annualità di investimento. Le risorse proposte rafforzano il quadro, ma non sostituiscono la verifica del progetto concreto.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.