
Porte-finestre scorrevoli alzanti HST FAKRO
Porte-finestre scorrevoli alzanti HST FAKRO è una soluzione FAKRO per finestre verticali...

Demolizione e ricostruzione nel 2026: Bonus ristrutturazione, Sismabonus, Ecobonus, ampliamenti, aliquote, permessi e spese detraibili.
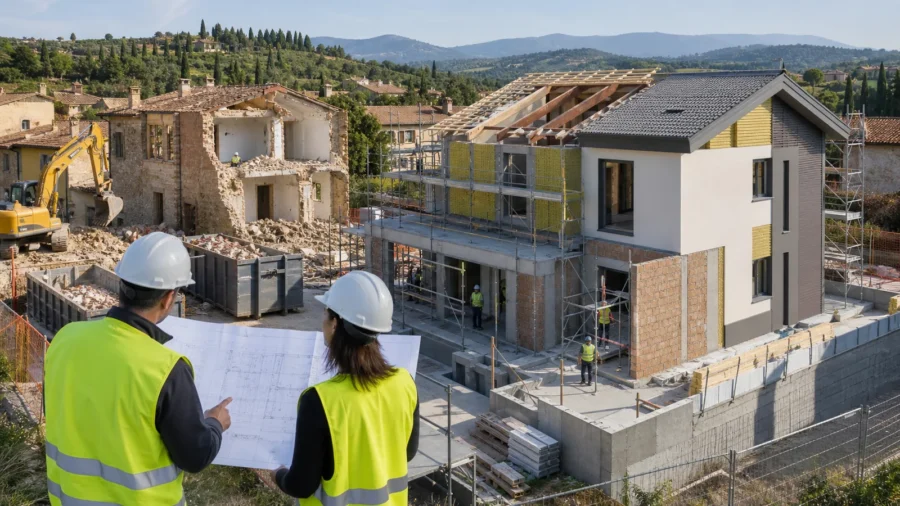
La demolizione e ricostruzione può beneficiare dei bonus edilizi nel 2026, ma non esiste un incentivo unico che copra automaticamente l’intero cantiere. Il primo controllo è urbanistico: il titolo deve qualificare l’opera come ristrutturazione edilizia e non come nuova costruzione. Solo dopo si possono verificare Bonus ristrutturazione, Sismabonus, Ecobonus e le limitate eccezioni ancora esistenti per il Superbonus.
Nel 2026 le aliquote ordinarie non sono più quelle del vecchio articolo. Per il recupero edilizio, il Sismabonus e l’Ecobonus si applica normalmente il 50% quando la spesa è sostenuta dal proprietario o dal titolare di un diritto reale sull’unità adibita ad abitazione principale; negli altri casi ammessi l’aliquota ordinaria è del 36%. Requisiti, massimali e spese agevolabili restano però diversi per ciascuna misura.
Sommario
L’articolo 3, comma 1, lettera d), del DPR 380/2001 include nella ristrutturazione edilizia la demolizione e ricostruzione di edifici esistenti con sagoma, prospetti, sedime e caratteristiche planivolumetriche o tipologiche differenti, oltre alle innovazioni necessarie per adeguamento antisismico, accessibilità, impianti ed efficienza energetica. Gli incrementi volumetrici sono ammessi soltanto nei casi espressamente previsti dalla legge o dagli strumenti urbanistici per la rigenerazione urbana.
Questa definizione non trasforma ogni ricostruzione in ristrutturazione. Se manca un edificio preesistente riconoscibile, se il volume aggiunto non è consentito o se l’intervento supera i limiti territoriali, l’opera può ricadere nella nuova costruzione. La denominazione usata nel preventivo o nella domanda fiscale non prevale sulla qualificazione contenuta nel titolo edilizio.
Per immobili tutelati ai sensi del Codice dei beni culturali, zone A, centri e nuclei storici consolidati o ambiti di particolare pregio valgono condizioni più restrittive. Nei casi indicati dall’articolo 3, la demolizione e ricostruzione resta ristrutturazione solo mantenendo sagoma, prospetti, sedime, caratteristiche planivolumetriche e tipologiche, senza incrementi di volume, fatte salve le previsioni legislative e urbanistiche applicabili.
Una demolizione integrale seguita dalla ricostruzione non si realizza con una semplice CILA. In base alle caratteristiche dell’intervento e alla disciplina regionale, occorre normalmente il Permesso di costruire oppure, nei casi ammessi dall’articolo 23 del DPR 380/2001, una SCIA alternativa al Permesso di costruire.
Il titolo edilizio non esaurisce gli adempimenti. Possono servire autorizzazione paesaggistica, nulla osta culturale, pratica sismica, deposito o autorizzazione strutturale, relazione energetica, gestione delle terre e dei rifiuti, progetto degli impianti e aggiornamento catastale. La CILAS del vecchio Superbonus non sostituisce il titolo ordinario per un intervento di demolizione e ricostruzione.
| Misura | Aliquota 2026 | Condizione decisiva | Limite principale |
|---|---|---|---|
| Bonus ristrutturazione | 50% abitazione principale qualificata; 36% negli altri casi ammessi | Immobile residenziale e intervento qualificato come ristrutturazione edilizia | 96.000 euro per unità immobiliare |
| Sismabonus | 50% abitazione principale qualificata; 36% negli altri casi ammessi | Riduzione del rischio, zone sismiche 1-2-3, progetto e asseverazioni | Di regola 96.000 euro per unità |
| Ecobonus | 50% abitazione principale qualificata; 36% negli altri casi ammessi | Edificio esistente, requisiti energetici e invio ENEA | Varia secondo la tipologia di intervento |
| Sismabonus Acquisti | 50% abitazione principale qualificata; 36% negli altri casi | Acquisto da impresa dopo demolizione e ricostruzione antisismica | 96.000 euro del prezzo per unità |
| Superbonus | 110% soltanto nell’eccezione sismica 2026 prevista dalla legge | Immobili danneggiati da specifici terremoti, territori e procedure speciali | Massimali e plafond della disciplina speciale |
Le aliquote 2026 sono state prorogate dalla Legge 30 dicembre 2025, n. 199. La percentuale maggiorata richiede che chi sostiene la spesa sia proprietario o titolare di un diritto reale e che l’unità sia adibita ad abitazione principale. Un inquilino o comodatario può rientrare tra i beneficiari previsti dalla singola norma, ma non ottiene per questo il 50% riservato ai titolari indicati dalla legge.
Il Bonus ristrutturazione riguarda gli immobili residenziali e consente di agevolare la ristrutturazione edilizia prevista dall’articolo 16-bis del TUIR. Per le spese sostenute nel 2026 il limite è 96.000 euro per unità immobiliare e la detrazione si divide in dieci quote annuali.
La demolizione e ricostruzione è ammessa quando il provvedimento comunale la inquadra come recupero dell’edificio esistente. Non basta che il nuovo fabbricato sorga sulla stessa particella. Prima dell’avvio devono risultare verificati stato legittimo, consistenza preesistente, destinazione residenziale, disciplina del piano e titolo abilitativo.
In presenza di ampliamento non è prudente considerare automaticamente detraibile ogni costo del nuovo volume. La possibilità urbanistica di incrementare la volumetria e l’ammissibilità fiscale della spesa sono controlli distinti. Il computo metrico, le fatture e le attestazioni del tecnico devono permettere di identificare le opere riferibili all’edificio esistente e quelle riferibili alla nuova porzione.
Il Sismabonus può coprire una demolizione e ricostruzione di abitazioni o immobili produttivi quando l’opera è una ristrutturazione edilizia, si trova in zona sismica 1, 2 o 3 e realizza una effettiva riduzione del rischio. Il titolo deve descrivere l’intervento come conservazione e trasformazione del patrimonio esistente, non come nuova costruzione.
Nel 2026 le vecchie percentuali del 70%, 75%, 80% e 85% non si applicano alle nuove spese: valgono il 50% o il 36% secondo soggetto e abitazione principale. Restano indispensabili progetto strutturale, classificazione del rischio e asseverazioni previste dal DM 58/2017. I documenti devono essere presentati nei tempi richiesti; l’esecuzione materiale di opere antisismiche non sana automaticamente una pratica fiscale incompleta.
Il limite di 96.000 euro è riferito all’unità immobiliare secondo la disciplina applicabile e non si somma una seconda volta al Bonus ristrutturazione per le stesse opere. Se il cantiere comprende strutture, finiture e impianti, bisogna costruire una mappa dei costi prima dei pagamenti.
Il Sismabonus Acquisti è destinato all’acquirente, non all’impresa che esegue l’intervento. Occorre che un’impresa di costruzione o ristrutturazione demolisca e ricostruisca l’intero edificio in zona sismica 1, 2 o 3, riduca il rischio e venda l’unità entro 30 mesi dalla conclusione dei lavori.
Per gli acquisti soggetti alle regole 2026 la detrazione è del 50% se l’acquirente, proprietario, adibisce l’unità ad abitazione principale; negli altri casi è del 36%. Si calcola sul prezzo risultante dal rogito entro 96.000 euro per unità e si ripartisce in dieci quote. Non vanno più utilizzate le vecchie aliquote del 75% e 85% per un acquisto effettuato nel 2026.
L’Ecobonus può essere utilizzato se il fabbricato è esistente, normalmente dotato dell’impianto di riscaldamento richiesto per l’intervento, e i lavori rispettano requisiti tecnici, massimali e trasmissione all’ENEA. L’aliquota 2026 è del 50% per l’abitazione principale nelle condizioni previste e del 36% negli altri casi ammessi.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisLa parte ampliata non diventa agevolabile con l’Ecobonus soltanto perché il Comune qualifica l’intero progetto come ristrutturazione. Secondo le FAQ ENEA, la quota che interessa l’aumento della volumetria riscaldata non produce risparmio rispetto alla situazione precedente e deve essere esclusa. Le spese vanno separate con criteri tecnici attendibili; per impianti comuni all’intero fabbricato occorre determinare la quota imputabile al volume esistente.
Non ogni costo di ricostruzione è energetico. Strutture, demolizioni e finiture possono concorrere soltanto se strettamente funzionali all’intervento agevolato e nei limiti previsti. Servono relazione energetica, schede dei componenti, asseverazioni, APE quando richiesto e comunicazione ENEA.
Il Superbonus ordinario per condomìni ed edifici da due a quattro unità si è fermato alle spese 2025. Nel 2026 non è possibile iniziare una normale demolizione e ricostruzione e applicare il 110% o il 65%.
Resta una eccezione al 110% molto circoscritta per determinati immobili danneggiati dagli eventi sismici del 2009 e del 2016 nei territori di Abruzzo, Lazio, Marche e Umbria individuati dalla legge. Occorrono nesso con il terremoto, domanda e disciplina della ricostruzione, condizioni dell’articolo 119 e utilizzo dello sconto o della cessione secondo la norma speciale. Non basta trovarsi in una delle quattro Regioni.
Il Bonus mobili non finanzia la demolizione. Può essere una conseguenza di un intervento di recupero edilizio agevolato, se sono rispettate data di inizio lavori, modalità di pagamento, beni ammessi e limite 2026. L’arredo deve essere destinato all’immobile oggetto dell’intervento, ma non deve necessariamente sostituire mobili già presenti.
L’IVA al 10% su determinate prestazioni di recupero edilizio è un’agevolazione distinta dalla detrazione e dipende da tipo di immobile, contratto, prestazione e beni significativi. Non significa che ogni fornitura del cantiere debba essere fatturata al 10%.
Bonus facciate e Bonus barriere architettoniche al 75% non sono disponibili per nuove spese 2026. Il Conto Termico può rilevare soltanto per soggetti e interventi espressamente ammessi dalla relativa disciplina, non come alternativa generale per demolire una casa privata.
| Domanda | Verifica necessaria | Documento utile |
|---|---|---|
| L’aumento di volume è consentito? | Legge regionale, piano, NTA, vincoli e titolo | Relazione urbanistica e tavole ante/post operam |
| L’intervento resta ristrutturazione? | Articolo 3 DPR 380/2001 e disciplina territoriale | Qualificazione espressa nel titolo edilizio |
| La nuova porzione è detraibile? | Regole specifiche del bonus scelto | Parere tecnico-fiscale e computo separato |
| Come dividere le spese? | Quantità, lavorazioni e incidenza sul volume esistente | Computo, SAL, fatture e contabilità di cantiere |
| Quale massimale si applica? | Unità iniziali, misura e costi condivisi | Prospetto dei massimali firmato dal professionista |
Il nuovo volume può essere perfettamente legittimo ma fiscalmente escluso, in tutto o in parte. È pericoloso lasciare la ripartizione al termine dei lavori: fatture generiche e un computo unico possono rendere impossibile dimostrare la quota agevolabile.
È possibile utilizzare misure diverse nello stesso cantiere quando riguardano lavorazioni autonome, rispettano i rispettivi requisiti e la contabilità evita qualsiasi doppia detrazione. Non si può applicare contemporaneamente Bonus ristrutturazione e Sismabonus alla stessa spesa strutturale.
Un progetto può, per esempio, attribuire le opere strutturali al Sismabonus e determinati interventi energetici all’Ecobonus. Bisogna però verificare massimali condivisi, opere comuni, costi professionali e quota riferibile all’ampliamento. Per contribuenti con reddito complessivo superiore a 75.000 euro opera inoltre il limite complessivo agli oneri detraibili introdotto dal riordino fiscale.
Le parcelle possono essere agevolabili quando risultano necessarie all’intervento che dà diritto alla detrazione: rilievi, progettazione, calcoli strutturali, relazione energetica, asseverazioni, direzione lavori, coordinamento della sicurezza, collaudo e diritti amministrativi vanno attribuiti alla misura corretta. Una consulenza fiscale generica o una spesa non collegata all’opera non diventa detraibile soltanto perché compare nella contabilità del cantiere.
Quando un professionista lavora su più categorie di opere, la fattura o un prospetto allegato dovrebbe distinguere gli importi con un criterio verificabile. La quota riferita a interventi esclusi, nuovo volume o attività non agevolate deve restare fuori dal calcolo.
Una casa viene demolita e ricostruita con piccolo incremento consentito dal piano. Il titolo qualifica l’opera come ristrutturazione edilizia. Il tecnico divide il computo in opere antisismiche, involucro e impianti riferibili al volume preesistente, nuova porzione e finiture. Il fiscalista associa ciascuna voce alla misura compatibile, controlla i massimali e prepara le causali dei bonifici. La parte ampliata non viene inserita automaticamente nell’Ecobonus.
Se la ricostruzione comporta frazionamento o accorpamento, per molti bonus il numero di unità da considerare ai fini del limite è quello esistente all’inizio dei lavori, comprese le pertinenze secondo le regole della misura. Non è possibile moltiplicare il plafond progettando più appartamenti finali se l’edificio iniziale ne aveva meno.
Il principio deve essere applicato con attenzione alle parti comuni, agli immobili produttivi e al Sismabonus Acquisti, che segue invece il prezzo della singola unità compravenduta entro il limite normativo. Il prospetto dei massimali dovrebbe riportare consistenza iniziale, categoria, pertinenze, bonus associato, spesa sostenuta e quota attribuita a ciascun beneficiario.
Per le persone fisiche vale normalmente il criterio di cassa: conta l’anno in cui il bonifico è eseguito, non quello della fattura, dell’inizio lavori o della fine del cantiere. Per imprese e soggetti che applicano criteri diversi occorre seguire la disciplina fiscale di competenza. Un intervento pluriennale può quindi avere spese soggette ad aliquote differenti.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisPrima di anticipare o rinviare un pagamento bisogna controllare capienza, SAL, fattura, data di effettivo addebito, massimale residuo e continuità dell’intervento. Pagare prima dell’asseverazione o del deposito richiesto non consente di correggere automaticamente un adempimento tardivo.
Il ripristino di un edificio crollato o demolito può essere ristrutturazione soltanto se è possibile accertarne la consistenza preesistente. Servono titoli, mappe, fotografie, rilievi, documenti catastali o altri elementi tecnici attendibili. Una sagoma ipotetica ricostruita senza prove non trasforma un terreno libero in patrimonio edilizio esistente.
La categoria catastale F/2 può dimostrare l’esistenza fiscale di un’unità collabente, ma non prova da sola stato legittimo, volume urbanistico o diritto alla ricostruzione. Per l’Ecobonus va verificata anche l’esistenza dell’impianto termico nei casi in cui è richiesta.
| Fase | Controlli e documenti |
|---|---|
| Due diligence | Titoli, stato legittimo, agibilità, Catasto, vincoli, zona sismica e piano urbanistico |
| Progetto | Rilievo, consistenza preesistente, tavole comparate, strutture, energia, impianti e rifiuti |
| Titolo | Permesso o SCIA alternativa, autorizzazioni, pratica sismica e relazione energetica |
| Piano fiscale | Beneficiario, abitazione principale, bonus, massimali, contabilità e capienza |
| Prima dei lavori | Asseverazioni, notifiche, deposito, data di inizio e contratti |
| Pagamenti | Fatture analitiche, bonifici parlanti, SAL e separazione delle spese |
| Fine lavori | Attestazioni, collaudo, ENEA, agibilità, Catasto e fascicolo da conservare |
No. Può essere ristrutturazione edilizia nei casi dell’articolo 3 del DPR 380/2001, ma la qualificazione dipende dal progetto, dal territorio, dai vincoli e dal titolo.
No. Il 50% richiede proprietario o titolare di diritto reale e abitazione principale. Negli altri casi ammessi l’aliquota ordinaria è del 36%.
Non per la demolizione integrale con ricostruzione. Occorre normalmente il Permesso di costruire o, quando consentita, la SCIA alternativa.
Non automaticamente. Va verificato per la singola misura e separato contabilmente; nell’Ecobonus la quota riferita all’aumento di volumetria riscaldata è esclusa.
No per le nuove spese 2026. Le aliquote sono normalmente 50% o 36%, mentre restano gli adempimenti tecnici antisismici.
Sì. L’impresa deve demolire e ricostruire l’intero edificio, ridurre il rischio e vendere entro 30 mesi, oltre a rispettare gli altri requisiti.
Non per un nuovo intervento ordinario. Resta solo la specifica eccezione al 110% per determinati immobili danneggiati dai terremoti ammessi e soggetti alla disciplina speciale.
Sì per lavorazioni distinte e documentate, senza doppia detrazione e rispettando requisiti, limiti e separazione dei costi.
La categoria F/2 non basta. Occorre dimostrare consistenza e legittimità preesistenti, ottenere il titolo e soddisfare i requisiti del bonus scelto.
Non per una nuova pratica ordinaria 2026. Restano soltanto deroghe tassative e la particolare eccezione Superbonus sismica prevista dalla legge.
Guida aggiornata al 18 agosto 2026. La qualificazione urbanistica e fiscale deve essere verificata sul progetto, sul territorio e sull’anno di sostenimento di ogni spesa.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.