Edi Max – Il Gestionale nato nell’impresa
Consente di pianificare il Management Aziendale in ogni settore dell’impresa

Il TAR Lazio conferma la riduzione del 25% di una tariffa storica del Secondo Conto Energia: la comunicazione tempestiva riguardava solo la cabina, non l’intero impianto.
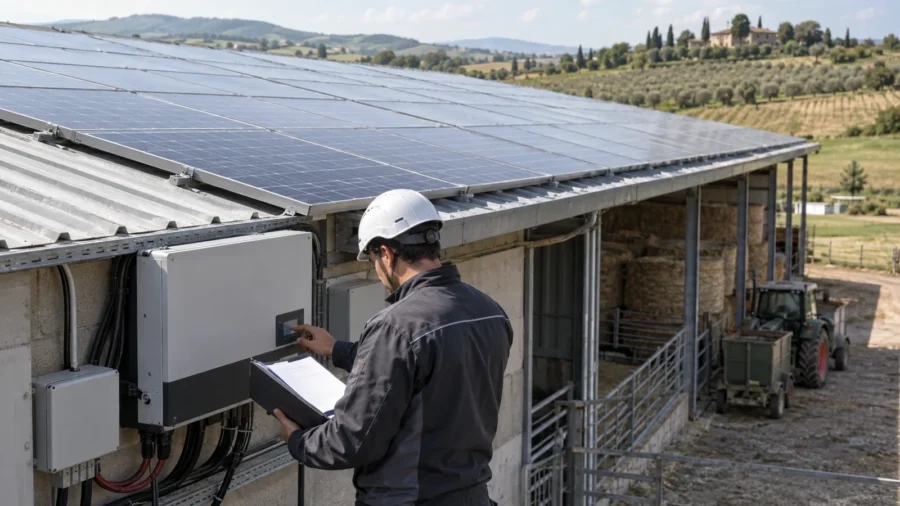
Una comunicazione di fine lavori inviata entro la scadenza non basta, se riguarda soltanto la cabina elettrica e non l’intero impianto fotovoltaico per cui si chiede l’incentivo. Lo ha stabilito il TAR Lazio confermando la riduzione del 25% della tariffa riconosciuta dal GSE a un impianto agricolo. Alla verifica mancava anche una prova convincente che tutti i lavori fossero conclusi entro il termine previsto dallo speciale regime applicato.
La sentenza n. 15104/2026 del TAR Lazio, Roma, Sezione Terza Ter, pubblicata il 21 settembre, riguarda il Secondo Conto Energia e la disciplina transitoria per impianti ultimati entro il 31 dicembre 2010, non le condizioni per ottenere nuovi incentivi nel 2026.
Il gestore aveva ammesso l’impianto alla tariffa nel 2011; solo dopo un sopralluogo del 2024 e il successivo contraddittorio aveva rideterminato l’importo nel 2025.
Sommario
L’impianto, da 395,6 kW, era stato ammesso a una tariffa prevista dal decreto ministeriale 19 febbraio 2007, in particolare per un intervento con integrazione architettonica legato alla sostituzione di una copertura contenente amianto. Per il regime derogatorio applicato, l’articolo 2-sexies del decreto-legge 3/2010, nel testo modificato nel 2010, richiedeva che l’installazione fosse conclusa entro il 31 dicembre di quell’anno. Entro lo stesso giorno la fine lavori doveva essere comunicata all’amministrazione competente al rilascio dell’autorizzazione, al gestore di rete e al GSE; l’entrata in esercizio doveva avvenire entro il 30 giugno 2011.
Questi adempimenti erano condizioni di accesso a quella tariffa storica, non una procedura oggi disponibile a chi installa un impianto nuovo. Per orientarsi tra i meccanismi attuali e le convenzioni preesistenti è utile distinguere contratti GSE e incentivi fotovoltaici: Ritiro Dedicato, vecchi Conti Energia e altre forme di sostegno hanno presupposti differenti.
Nel controllo il GSE ha rilevato che la comunicazione di fine lavori trasmessa tempestivamente al Comune indicava espressamente la sola cabina elettrica. Il titolo edilizio, invece, comprendeva la costruzione di un deposito attrezzi con pannelli fotovoltaici. Per l’intero sito risultava una comunicazione successiva alla scadenza. La società sosteneva che il riferimento alla cabina fosse un errore materiale e che i lavori complessivi fossero già terminati entro il 2010; il TAR non ha ritenuto provata questa ricostruzione.
Il punto non è meramente lessicale. La comunicazione di fine lavori deve identificare le opere effettivamente concluse rispetto al titolo e al beneficio richiesto. Nel caso specifico, una dichiarazione riferita a una componente non dimostrava l’ultimazione di tutto l’impianto alla data decisiva. Il TAR ha osservato che anche una successiva comunicazione totale mal si conciliava con la tesi secondo cui la prima, dichiaratamente parziale, fosse già completa.
Il sopralluogo del GSE aveva individuato cavi in uscita dagli inverter con anno di fabbricazione 2011, successivo alla scadenza del 31 dicembre 2010. La società ha sostenuto che si trattasse di cavi sostitutivi, cambiati dopo il completamento originario a causa di danni da roditori. Non ha però prodotto documenti idonei a provare la presenza di cavi precedenti o la sostituzione avvenuta in un secondo momento. Il TAR ha quindi considerato il dato tecnico un ulteriore elemento contrario alla fine lavori dichiarata.
Secondo la sentenza, la prova rigorosa dell’ultimazione nei termini grava sul soggetto che chiede l’incentivo. Un’ipotesi plausibile di manutenzione successiva non sostituisce fatture, registri di cantiere, collaudi, fotografie datate o altri riscontri riferibili all’impianto e al periodo rilevante. Nel caso, le spiegazioni sui cavi non erano state accompagnate da tale evidenza.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisNel giugno 2026 la ricorrente ha depositato un documento che, secondo la sua tesi, provava una comunicazione di fine lavori al Comune datata dicembre 2010, rinvenuta nell’archivio del tecnico incaricato. Il TAR non lo ha esaminato nel merito perché il deposito era avvenuto oltre il termine perentorio di 40 giorni liberi prima dell’udienza, previsto dall’articolo 73 del Codice del processo amministrativo. Per l’udienza del 10 luglio il termine era scaduto il 30 maggio; il documento è stato depositato l’8 giugno.
La scoperta dichiarata il 3 giugno non dimostrava, da sola, l’estrema difficoltà di depositare il documento per tempo. L’atto era già esistente e conservato negli archivi del professionista; non erano stati provati seri tentativi di ricerca precedenti rimasti senza risultato. La decisione ricorda così un secondo livello di attenzione: i documenti di cantiere devono essere reperibili non soltanto durante la verifica amministrativa, ma anche entro i termini del processo.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
L’impianto era stato ammesso all’incentivo nel 2011, mentre il sopralluogo è del 2024 e la riduzione del 2025. La società invocava l’affidamento maturato e contestava la tardività dell’intervento. Il TAR ha ritenuto che il GSE avesse esercitato un potere di decadenza parziale fondato su elementi emersi solo con le verifiche, non un semplice ripensamento su dati già accertati in modo sostanziale all’ammissione. Ha giudicato tempestiva l’azione del gestore rispetto alla possibilità di accertare i fatti.
Il taglio del 25% rientra, secondo i giudici, nella fascia prevista dall’articolo 42 del decreto legislativo 28/2011. La tariffa è stata rideterminata nell’atto del GSE da 0,422 a 0,31712 euro/kWh. Non è una percentuale applicabile indistintamente a ogni irregolarità: il nostro approfondimento sulle violazioni negli incentivi GSE descrive il quadro generale, da confrontare sempre con il regime e la data della singola pratica.
È stata respinta anche l’eccezione sulla prescrizione del recupero delle somme. La pronuncia richiama l’articolo 2941, n. 8, del Codice civile e qualifica come consapevolmente non veritiere, nel caso concreto, le dichiarazioni rilevanti per l’incentivo, emerse soltanto grazie alla verifica. Non si tratta di una conclusione da estendere automaticamente a ogni errore documentale: l’elemento soggettivo e la prova vanno valutati nel singolo procedimento.
Per chi gestisce impianti già ammessi a regimi storici, questa vicenda suggerisce di tenere insieme titolo edilizio, dichiarazioni di fine lavori per l’intero perimetro dell’intervento, ricevute dei destinatari richiesti dal regime, documentazione tecnica dei componenti originari e tracciabilità delle sostituzioni successive. Se un componente reca una data posteriore alla scadenza, deve essere possibile ricostruire con prove la precedente configurazione dell’impianto.
Il TAR ha respinto il ricorso e posto a carico della società 4.000 euro di spese di lite, oltre gli eventuali oneri di legge. La pronuncia non riapre un incentivo chiuso: chiarisce quanto la corrispondenza tra opere dichiarate, documenti e componenti materiali possa restare decisiva anche molti anni dopo l’ammissione.
Il caso riguarda una tariffa storica del Secondo Conto Energia e le condizioni di accesso previste per il 2010. Non descrive le regole per installare oggi un nuovo impianto fotovoltaico.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.