Profilo Jolly Plus in Alluminio
Profilo Jolly Plus in Alluminio è una soluzione Dakota per pavimenti e...
Come verificare il bonus prima del rogito: lavori sull’intero fabbricato, impresa venditrice, diciotto mesi, abitazione principale, esempi di calcolo, acconti, documenti e capienza IRPEF.
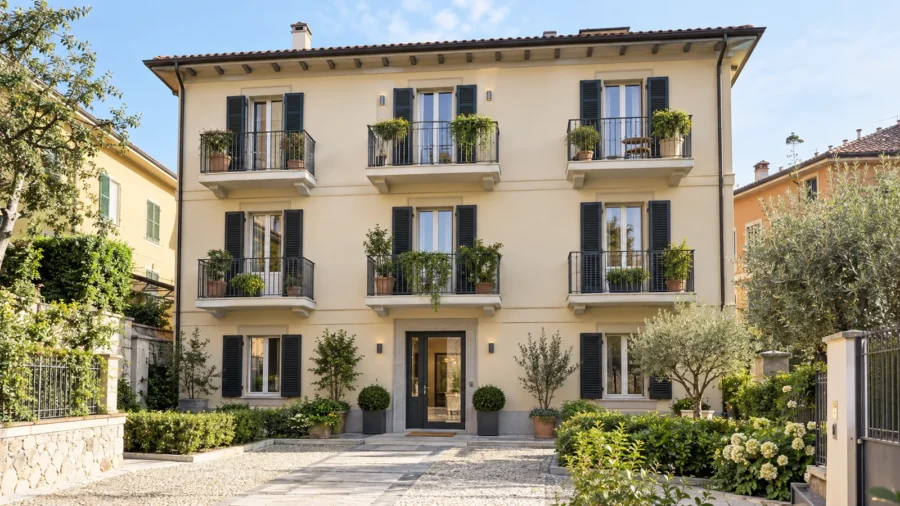
Una casa appena ristrutturata può essere interessante non soltanto per le finiture nuove, ma anche per la possibilità di recuperare una parte del prezzo attraverso la dichiarazione dei redditi. Prima di inserire questo vantaggio nel budget, però, occorre capire chi vende, quali lavori sono stati eseguiti e su quale edificio. L’annuncio “appartamento ristrutturato” non dimostra da solo che l’acquisto sia agevolabile.
Il bonus per l’acquisto di abitazioni in fabbricati interamente ristrutturati ha un meccanismo diverso da quello dei lavori commissionati direttamente dal proprietario: la base si determina in modo forfettario sul prezzo, mentre il recupero effettivo dipende anche dall’anno della spesa, dall’uso della casa e dalla situazione fiscale dell’acquirente. Questa guida accompagna le verifiche prima del preliminare e del rogito, con esempi di calcolo e documenti da chiedere al venditore.
Sommario
L’articolo 16-bis, comma 3, del TUIR riconosce il beneficio al successivo acquirente o assegnatario di un’unità immobiliare quando un’impresa di costruzione o di ristrutturazione immobiliare, oppure una cooperativa edilizia, ha realizzato interventi qualificati sull’intero fabbricato e procede alla vendita o assegnazione nei termini previsti. Non si tratta quindi di uno sconto che accompagna ogni compravendita di un’abitazione usata.
I requisiti vanno controllati insieme: abitazione, venditore qualificato, recupero dell’intero edificio e trasferimento entro diciotto mesi dal termine dei lavori. Se manca uno di questi elementi, il calcolo del 25% del prezzo non rende automaticamente spettante il bonus. La disciplina è contenuta nel testo ufficiale dell’articolo 16-bis; aliquote e massimali temporanei vanno letti insieme all’articolo 16 del D.L. 63/2013 e alle successive modifiche.
Questa distinzione è utile anche per chi sta scegliendo fra comprare una casa già recuperata e acquistarne una da sistemare a proprie spese: nel secondo caso occorre valutare l’agevolazione sui singoli lavori e non applicare il forfait al prezzo del rogito.
La norma richiama il restauro e risanamento conservativo e la ristrutturazione edilizia delle lettere c) e d) dell’articolo 3 del D.P.R. 380/2001. La semplice manutenzione, anche straordinaria, non basta per questa specifica detrazione sull’acquisto. Rifare pavimenti, tinteggiare e sostituire alcuni elementi di un alloggio non prova dunque che il fabbricato abbia subito l’intervento richiesto.
Chiedere la qualificazione risultante dal progetto e dal titolo edilizio, insieme alla descrizione del perimetro dei lavori. Le categorie degli interventi edilizi non dipendono dal nome commerciale scelto nell’annuncio: una “ristrutturazione completa” può essere descritta in modo diverso nella documentazione amministrativa. Se il recupero è conservativo, la guida al restauro e risanamento conservativo aiuta a comprendere la natura delle opere, senza sostituire la verifica del tecnico.
Si può acquistare un singolo appartamento dell’edificio: non è necessario che l’impresa venda contemporaneamente tutte le altre abitazioni. È invece necessario che il recupero richiesto riguardi l’intero fabbricato. Le due condizioni non vanno confuse: un alloggio dentro un edificio recuperato per intero è una situazione diversa dall’unico appartamento rinnovato in un condominio rimasto altrimenti invariato.
Neppure è corretto escludere una casa indipendente soltanto perché non è un appartamento condominiale. Il testo normativo richiede il recupero dell’intero fabbricato, non un numero minimo di abitazioni. Per un edificio unifamiliare occorre verificare con particolare attenzione identità del fabbricato, categoria dell’intervento e tutti gli altri presupposti: la tipologia “villetta” non costituisce, da sola, né esclusione né garanzia del beneficio.
La vendita deve provenire dall’impresa o cooperativa che ha eseguito il recupero. Non equivale a questa fattispecie acquistare da un privato che ha fatto ristrutturare la propria casa. In una normale rivendita possono esistere rate residue delle detrazioni del precedente proprietario, da trattare secondo regole e accordi specifici, ma non nasce per questo un nuovo forfait sul prezzo pagato.
Quando l’impresa venditrice ha affidato materialmente le opere a terzi, non fermarsi al nome di chi era presente in cantiere: verificare ruolo del venditore, attività esercitata e documentazione dell’intervento. Una società immobiliare che si limita a rivendere non va considerata automaticamente un’impresa di ristrutturazione qualificata.
Il beneficio è una detrazione IRPEF dell’acquirente o assegnatario che soddisfa i requisiti. Possono rilevare anche nuda proprietà e diritti reali di godimento; se vengono acquistati separatamente proprietà e usufrutto, l’attribuzione va ricostruita in base al valore dei diritti e alla documentazione. Pagare per conto di un’altra persona non attribuisce automaticamente a chi versa il denaro la detrazione sull’acquisto.
Per le spese del 2026, il regime prevede il 50% quando ricorrono i requisiti dell’abitazione principale del proprietario o titolare di diritto reale; negli altri casi l’aliquota è il 36%. Per il 2027, la normativa attualmente approvata indica rispettivamente il 36% e il 30%. La legge di bilancio 2026 ha modificato le precedenti previsioni: tabelle che indicano già il 30% ordinario per il 2026 non descrivono il regime corrente. Il quadro è riepilogato dalla Camera dei deputati.
Le agevolazioni “prima casa” sulle imposte del trasferimento e il requisito dell’abitazione principale per questa detrazione non sono sinonimi. Il primo tema riguarda la tassazione dell’acquisto; il secondo riguarda la dimora abituale e la posizione del beneficiario. Dichiarare nel rogito di acquistare con agevolazioni prima casa non dimostra, da solo, di avere diritto alla percentuale IRPEF maggiore.
Per l’acquisto in un edificio interamente ristrutturato, la circolare 8/E del 2025 chiarisce che la casa deve essere destinata ad abitazione principale entro il termine di presentazione della dichiarazione relativa all’anno di prima fruizione del beneficio. Non basta un’intenzione rimasta sulla carta: programmare consegna e trasferimento tenendo conto della disponibilità reale dell’alloggio. Il termine va individuato per la dichiarazione pertinente, senza confonderlo con i diciotto mesi concessi all’impresa per vendere.
Quando il prezzo viene pagato in più anni, le verifiche sull’imputazione degli acconti e sulle aliquote devono precedere il conteggio finale. Non utilizzare indiscriminatamente la percentuale dell’anno del rogito per ogni somma già versata, né presumere che le regole attuali resteranno identiche oltre gli anni disciplinati.
La base non coincide con tutte le fatture dei lavori sostenuti dall’impresa. È il 25% del prezzo dell’unità risultante dall’atto, comprensivo dell’IVA, entro il massimale previsto. Per il regime 2026-2027 il limite della base agevolabile è 96.000 euro per unità immobiliare. La percentuale di detrazione si applica a quella base, non direttamente all’intero prezzo della casa.
Base agevolabile = il minore tra prezzo IVA inclusa × 25% e 96.000 euro. La detrazione teorica si ottiene moltiplicando la base per l’aliquota spettante; la rata ordinaria è un decimo del risultato. Per “prezzo” si intende il corrispettivo rilevante della compravendita, non la somma indiscriminata di prezzo, compenso notarile, provvigione dell’agenzia e ogni altro costo sostenuto per comprare.
Si ipotizza un acquisto con tutti i requisiti, prezzo complessivo IVA inclusa di 240.000 euro, pagato nel 2026. Il 25% è 60.000 euro, sotto il plafond. Se spetta il 50%, la detrazione teorica è 30.000 euro, in dieci rate da 3.000 euro; al 36% è 21.600 euro, in dieci rate da 2.160 euro. Il prezzo non si riduce di questi importi al momento del rogito: il recupero avviene fiscalmente nel tempo.
Il 25% di 450.000 euro sarebbe 112.500 euro, ma la base viene limitata a 96.000 euro. Per una spesa 2026 il massimo teorico diventa quindi 48.000 euro al 50%, oppure 34.560 euro al 36%. Non è una detrazione di 96.000 euro. Il tetto della base si raggiunge già con un prezzo rilevante di 384.000 euro: oltre quella soglia il solo aumento di prezzo non aumenta questo beneficio.
Su smartphone scorri la tabella verso destra per leggere tutte le colonne. Gli importi sono esempi teorici, prima dei limiti personali e della capienza fiscale.
| Prezzo IVA inclusa | Base agevolabile | 2026 al 50% | 2026 al 36% | Rata annua al 50% |
|---|---|---|---|---|
| 200.000 € | 50.000 € | 25.000 € | 18.000 € | 2.500 € |
| 240.000 € | 60.000 € | 30.000 € | 21.600 € | 3.000 € |
| 384.000 € | 96.000 € | 48.000 € | 34.560 € | 4.800 € |
| 450.000 € | 96.000 € | 48.000 € | 34.560 € | 4.800 € |
Con una base di 60.000 euro riferita interamente a spese del 2027, alle aliquote oggi previste il risultato teorico sarebbe invece 21.600 euro al 36% o 18.000 euro al 30%. Il confronto serve a leggere il regime approvato, non a suggerire pagamenti anticipati senza verificare contratto, tempi del cantiere e spettanza effettiva.
Il limite è riferito all’unità, non si moltiplica per il numero di acquirenti. Nel caso semplice di due comproprietari al 50% di una casa da 240.000 euro, con tutti i requisiti della percentuale maggiore per entrambi, la base complessiva resta 60.000 euro: 30.000 euro di base a ciascuno e 15.000 euro di detrazione teorica ciascuno, in rate da 1.500 euro. Questo esempio non attribuisce automaticamente il beneficio a chi non possiede i requisiti personali.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisLa prassi riconduce il riparto alle quote di proprietà. Quote, diritti acquistati e imputazione del prezzo vanno quindi chiariti prima di compilare la dichiarazione, soprattutto se i pagamenti non coincidono con le quote. La maggiore capienza fiscale di un coniuge non consente di trasferirgli liberamente tutta la detrazione dell’altro.
Se un unico atto riguarda abitazione e pertinenza, il calcolo può considerare il costo complessivo, nel medesimo limite: non si aggiunge automaticamente un altro plafond perché nel rogito compare un box. L’acquisto autonomo di un solo garage non rientra in questa fattispecie abitativa; l’eventuale beneficio per un box pertinenziale segue una disciplina specifica. Per due distinte unità residenziali acquistate nello stesso atto, il limite si riferisce invece a ciascuna unità, con separata verifica di requisiti e aliquota.
I diciotto mesi decorrono dal termine dei lavori. Una prenotazione o un preliminare entro la scadenza non vanno considerati equivalenti al trasferimento richiesto: occorre programmare il rogito o l’assegnazione coerentemente con la data di ultimazione documentata. Prima di sottoscrivere chiedere all’impresa quale documento attesti quella data e far verificare al notaio il conteggio, soprattutto se il termine è vicino.
La prassi ammette anche il rogito prima dell’ultimazione del recupero dell’intero fabbricato, ma il beneficio può essere fruito soltanto dall’anno in cui quel presupposto si realizza. La consegna di un appartamento pronto non dimostra necessariamente la fine dei lavori sull’edificio: per il budget fiscale conta anche questa seconda verifica.
Gli importi versati in acconto possono rilevare con un preliminare registrato. La circolare 7/E del 2017 richiama la possibilità di far valere gli acconti pagati in un anno diverso da quello del rogito nel periodo del pagamento oppure in quello del rogito, alle condizioni della prassi. Questo non consente di detrarre due volte la stessa somma, superare il limite unitario o ignorare l’ultimazione del fabbricato.
Con aliquote differenziate per anno e per abitazione principale, chiedere al CAF o al professionista fiscale un prospetto che identifichi somme, date, anno di imputazione e prima rata. Distinguere inoltre l’acconto sul prezzo dalla caparra e dalle somme corrisposte per altre finalità: non applicare il 25% a ogni movimento bancario collegato alla trattativa.
Per questa detrazione sull’acquisto non è richiesto il bonifico parlante previsto ordinariamente per i lavori commissionati dal contribuente. La semplificazione non elimina la necessità di documentare acquisto, prezzo e condizioni del beneficio, né le regole generali sui pagamenti della compravendita. Le indicazioni documentali sono riportate nella circolare 7/E del 2017 dell’Agenzia delle Entrate, da leggere per questi adempimenti e non per le aliquote storiche.
Il dossier fiscale non sostituisce i controlli sull’acquisto. Verificare provenienza, ipoteche e altri vincoli tramite notaio e ispezione dei registri immobiliari; un tecnico incaricato dall’acquirente può esaminare anche la conformità urbanistica e catastale. L’esistenza di una detrazione non certifica la regolarità della casa e non rende superflua una verifica indipendente.
La detrazione si ripartisce in dieci quote annuali. Non è un contributo che arriva automaticamente sul conto dell’acquirente: riduce l’IRPEF dovuta nei limiti applicabili. Quando le ritenute già versate superano l’imposta finale, il risultato della dichiarazione può generare un rimborso, ma ciò non trasforma il bonus in un pagamento garantito della rata a chiunque.
Se una rata teorica è 3.000 euro ma la capienza effettivamente disponibile per utilizzarla è soltanto 1.800 euro, il recupero di quella annualità non diventa automaticamente 3.000 euro. La parte non utilizzabile per incapienza non si recupera, per questa via ordinaria, aggiungendola alla rata dell’anno successivo. Redditi soggetti soltanto a imposte sostitutive, altre detrazioni e variazioni lavorative possono cambiare il risultato.
Per redditi complessivi superiori a 75.000 euro, l’articolo 16-ter del TUIR introduce inoltre un limite complessivo agli oneri detraibili, dipendente da reddito e figli fiscalmente a carico. Per le spese ripartite in più annualità rilevano le rate di spesa riferite all’anno, non soltanto la detrazione risultante. Il massimale della singola abitazione e quello personale sono dunque controlli distinti: gli esempi precedenti non costituiscono una simulazione fiscale individuale.
Prima di considerare il bonus una riduzione certa del costo della casa, chiedere una simulazione che separi beneficio teorico, rate utilizzabili e oneri esclusi. Includere nel budget liquidità necessaria al rogito, eventuale mutuo e costi accessori: il prezzo deve essere finanziato senza presumere che tutte le quote future siano subito disponibili.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
Per un nuovo acquisto con spese 2026 non impostare la trattativa sull’idea di trasformare ordinariamente questo beneficio in sconto in fattura o cessione del credito: la via da valutare è la detrazione in dichiarazione. Le opzioni dell’articolo 121 del D.L. 34/2020 hanno un perimetro temporale e restrizioni specifiche; le notizie storiche sulla loro apertura non sono istruzioni per i nuovi acquisti. Un normale sconto commerciale dell’impresa, invece, modifica il prezzo e quindi anche il forfait: non è una cessione fiscale.
Il sismabonus acquisti è un’agevolazione distinta, con propri interventi, localizzazione, requisiti e calcolo sul prezzo entro il relativo limite, non sul forfait del 25%. Non sommare i due benefici sulla stessa base senza una verifica della disciplina applicabile. Lo stesso vale per vecchie misure sull’IVA delle abitazioni energetiche o sulla locazione: un articolo relativo a un’annualità passata non dimostra che il beneficio sia disponibile per un rogito attuale.
Se dopo l’acquisto servono ulteriori lavori, distinguerli dal recupero già incorporato nel prezzo: opere, documenti, pagamenti e limiti vanno valutati autonomamente, considerando anche le regole sulla prosecuzione degli interventi. Una fattura aggiuntiva non crea automaticamente un nuovo plafond. Prima di incaricare un’impresa, chiarire inoltre chi sostiene la spesa e quale bonus, se pertinente, viene richiesto.
La verifica più utile si svolge prima di firmare e di costruire il piano finanziario. Il venditore può fornire il fascicolo dei lavori, ma la qualificazione tecnica, le formalità del trasferimento e la situazione fiscale dell’acquirente richiedono competenze diverse.
Se stai confrontando l’acquisto con una ristrutturazione da commissionare, oppure prevedi altri lavori dopo la consegna, puoi descrivere nel modulo seguente le opere da valutare e richiedere un preventivo. Il modulo riguarda i lavori edilizi, non certifica la spettanza del bonus e non sostituisce la consulenza fiscale o notarile.
Descrivi il lavoro da realizzare: ti aiutiamo a inoltrare la richiesta a imprese edili pertinenti.
No. Occorrono un venditore qualificato, interventi di restauro e risanamento conservativo o ristrutturazione sull’intero fabbricato e vendita o assegnazione nei termini. Finiture nuove o manutenzione del solo alloggio non dimostrano tutti i requisiti.
No. L’aliquota spettante si applica al 25% del prezzo IVA inclusa, con una base massima di 96.000 euro. Nel 2026 il 50% richiede le condizioni dell’abitazione principale; negli altri casi si applica il 36%, prima dei limiti personali.
Per questa specifica detrazione sull’acquisto non è richiesto il bonifico parlante. Restano necessari il fascicolo dell’acquisto, la documentazione del prezzo e le attestazioni delle condizioni del beneficio.
Il solo preliminare non sostituisce la vendita o assegnazione richiesta nei termini. Occorre verificare la data di fine lavori e programmare il trasferimento; per detrarre acconti rilevano anche registrazione del preliminare, imputazione e ultimazione dell’intero fabbricato.
No. Il limite della base agevolabile riguarda l’unità immobiliare e viene ripartito fra gli aventi diritto. Non si moltiplica per il numero di persone che comprano, e ciascuna deve verificare i propri requisiti e la propria capienza fiscale.
No. L’indipendenza dell’abitazione non è da sola una causa di esclusione: il requisito normativo riguarda il recupero dell’intero fabbricato. Restano da verificare venditore, categoria dei lavori, destinazione residenziale, termini e condizioni fiscali.
La parte della rata ordinaria non utilizzabile per incapienza non si aggiunge automaticamente alle annualità successive. Prima dell’acquisto è utile una simulazione che consideri anche altre detrazioni e i limiti personali agli oneri agevolabili.
Quadro verificato al 30 settembre 2026. Le percentuali 2027 riportano la normativa approvata, non anticipazioni su future manovre. Per un caso concreto verificare il periodo della spesa e le istruzioni dichiarative applicabili.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.