Avvolgicavo carrellato
Avvolgicavo carrellato in acciaio verniciato a polveri epossidiche, completo di rullo avvolgicavo...
Bonus box auto 2026: acquisto dal costruttore, costruzione in proprio, aliquote, costi ammessi, pagamenti e documenti per la detrazione.
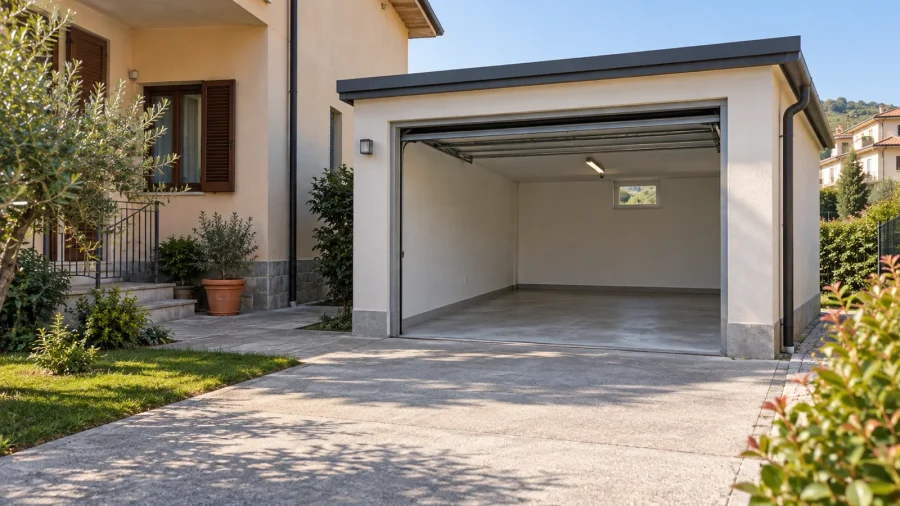
Acquistare o costruire un box auto o un posto auto pertinenziale può rendere più pratica la gestione dell’abitazione, offrendo uno spazio dedicato al parcheggio e, nel caso del garage chiuso, al ricovero dell’auto. Ma non tutti sanno che esiste una detrazione fiscale specifica collegata al bonus ristrutturazione, che consente di recuperare una parte delle spese sostenute, quando ricorrono i requisiti richiesti.
Qual è la percentuale di detrazione nel 2026? Vale solo per il box nuovo o anche per quello acquistato dal costruttore? Serve il bonifico parlante? E cosa succede se il box non è ancora accatastato come pertinenza?
In questa guida analizziamo in modo chiaro e operativo tutto ciò che devi sapere per non perdere l’agevolazione.
Sommario
Il bonus per acquisto o costruzione di box e posti auto pertinenziali rientra tra le agevolazioni previste dall’articolo 16-bis del TUIR, che disciplina la detrazione per il recupero del patrimonio edilizio.
In pratica, è possibile detrarre dall’Irpef una parte delle spese sostenute per:
Nel 2026 la percentuale varia in base alla situazione dell’immobile:
Il limite massimo di spesa resta pari a 96.000 euro per unità immobiliare, considerando l’intervento nel suo complesso.
Attenzione però: nel caso di acquisto da impresa, la detrazione non si calcola sul prezzo totale pagato, ma solo sui costi di costruzione dichiarati dal costruttore. Il beneficio per la realizzazione riguarda la nuova costruzione: la guida dell’Agenzia esclude il box ricavato dalla ristrutturazione di un edificio con cambio di destinazione d’uso. Questo non va confuso con eventuali lavori agevolabili su un garage già esistente, da valutare con le regole del bonus ristrutturazione.
Per l’aliquota maggiorata non basta indicare genericamente «prima casa»: l’abitazione a cui serve il box deve essere adibita ad abitazione principale entro il termine di presentazione della dichiarazione relativa all’anno in cui si richiede per la prima volta la detrazione per l’acquisto o la costruzione. La guida dell’Agenzia delle Entrate distingue questa scadenza dalla regola generale dei lavori sulla casa. Il familiare convivente che sostiene una spesa ammessa, ma non è proprietario né titolare di diritto reale, non ottiene per questo il 50%: nel 2026 gli spetta il 36%, rispettando gli altri requisiti.
Quando si parla di bonus box pertinenziale, è fondamentale distinguere tra costruzione diretta e acquisto da impresa costruttrice, perché le regole operative cambiano in modo significativo.
Se realizzi direttamente un box o un posto auto pertinenziale (anche in proprietà comune), puoi detrarre le spese sostenute per la costruzione.
Rientrano nell’agevolazione:
La detrazione si calcola sulle spese ammesse, documentate ed effettivamente sostenute per la realizzazione, entro il limite applicabile e con le percentuali in vigore nell’anno del pagamento. Non ogni voce di un preventivo è automaticamente detraibile.
Condizione essenziale: il box deve essere pertinenziale a un’abitazione e il vincolo di pertinenzialità deve risultare formalmente (di norma dall’atto notarile o dalla pratica edilizia).
La guida fiscale dell’Agenzia delle Entrate ammette la realizzazione del box anche in economia, purché siano rispettati il vincolo con l’abitazione, la regolarità edilizia e gli adempimenti richiesti. È possibile che la casa non sia ancora ultimata: il progetto e il titolo devono comunque documentare il rapporto pertinenziale.
Occorre distinguere chi organizza il lavoro acquistando prestazioni da imprese o professionisti da chi lo esegue materialmente da solo. Nel secondo caso la regola sui lavori in proprio consente di detrarre le spese per i materiali utilizzati, anche acquistati prima dell’inizio; non il valore delle ore lavorate personalmente. Non è quindi corretto escludere in blocco i materiali soltanto perché si tratta di un box. Conserva fatture e pagamenti e separa le spese ammesse dalle attività svolte senza un costo sostenuto.
Se invece acquisti un box già realizzato dall’impresa costruttrice, la detrazione non si applica sull’intero prezzo pagato.
Puoi detrarre solo i costi di costruzione dichiarati dall’impresa venditrice.
Questo significa che:
Esempio ipotetico: acquisti un box a 30.000 euro e il costruttore attesta 18.000 euro di costi di realizzazione. Se sono rispettati tutti i requisiti per il 50%, la detrazione teorica è di 9.000 euro, ripartita in dieci quote annuali da 900 euro. Con il 36%, è di 6.480 euro, in dieci quote da 648 euro. Il prezzo di 30.000 euro non diventa per intero la base del calcolo.
La detrazione riduce l’Irpef nella dichiarazione dei redditi: non è un contributo pagato al momento dell’acquisto né uno sconto automatico del venditore. Prima di considerarla un risparmio certo, fai verificare la tua situazione fiscale; per redditi complessivi superiori a 75.000 euro possono rilevare anche i limiti agli oneri detraibili previsti dall’articolo 16-ter del TUIR.
Anche in questo caso è indispensabile che il box sia pertinenza di un’abitazione.
Uno degli errori più frequenti riguarda proprio questo aspetto: non basta acquistare o costruire un box per avere diritto alla detrazione. È indispensabile che il box o il posto auto sia pertinenza di un’abitazione.
Ma cosa significa, in concreto, “pertinenza”?
Dal punto di vista fiscale, un bene è pertinenziale quando è destinato in modo durevole al servizio o all’ornamento di un altro immobile, in questo caso l’abitazione. Non è quindi necessario che il box sia nello stesso edificio, ma deve esserci un vincolo oggettivo e formale.
Per non perdere il bonus è necessario che:
Attenzione: il box può anche essere acquistato in un momento successivo rispetto all’abitazione, ma il vincolo deve essere esplicitato.
Non è invece richiesto che il box sia destinato ad abitazione principale per poter ottenere la detrazione base. Tuttavia, come visto in precedenza, nel 2026 l’aliquota del 50% si applica solo se:
In tutti gli altri casi si applica la detrazione ridotta del 36%.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisUn’altra domanda molto frequente riguarda il box in corso di costruzione o non ancora accatastato.
La detrazione è ammessa anche prima dell’accatastamento definitivo, purché:
L’accatastamento va completato correttamente, ma il dato catastale non sostituisce il vincolo documentato con l’abitazione. Per la costruzione conta il titolo edilizio che individua tale rapporto; per l’acquisto rilevano l’atto o il preliminare registrato e gli ulteriori documenti richiesti.
Per permessi, convenzioni e possibilità di vendere separatamente, consulta la guida urbanistica: il beneficio fiscale non rende regolare un’opera che non lo è.
La regola ordinaria per le spese da pagare con bonifico è utilizzare un bonifico bancario o postale “parlante”, specifico per ristrutturazioni edilizie. L’eccezione per l’acquisto del box non è un’alternativa da scegliere senza verifiche: richiede gli adempimenti descritti sotto. Per oneri e diritti amministrativi che non richiedono il bonifico parlante, conserva comunque la documentazione del pagamento.
Non è un semplice bonifico ordinario.
Nel bonifico devono risultare obbligatoriamente:
Questo vale sia per:
Se il bonifico non contiene i dati corretti, si rischia di perdere la detrazione. Tuttavia, esistono alcune soluzioni:
Un altro aspetto fondamentale: banche e Poste applicano una ritenuta dell’11% a titolo di acconto sull’impresa che riceve il pagamento. Questo non incide sull’importo della detrazione, ma è il motivo per cui il bonifico deve essere compilato correttamente.
La circolare 43/E del 18 novembre 2016 affronta l’acquisto di un box pertinenziale pagato con assegni. Ammette il beneficio quando il ricevimento delle somme da parte dell’impresa risulta attestato nell’atto notarile e il compratore ottiene, oltre alla certificazione del costo di realizzazione, la dichiarazione sostitutiva del venditore sulla corretta inclusione dei corrispettivi nella contabilità d’impresa.
Non basta quindi che un notaio partecipi all’operazione, né basta l’attestazione dei costi. Prima di un pagamento diverso dal bonifico dedicato, coordina rogito, certificazione e dichiarazione con notaio e consulente fiscale. Se hai già pagato, raccogli la documentazione e fai verificare il caso, senza presumere né che il bonus sia perso né che una sola ricevuta risolva tutto.
I pagamenti possono precedere il rogito: la circolare e la guida dell’Agenzia spiegano che il vincolo deve risultare costituito e riportato nel contratto prima della presentazione della dichiarazione in cui si chiede la detrazione. Per gli acconti verifica la registrazione del preliminare o del rogito entro tale data, il collegamento all’abitazione e il limite dei costi di costruzione attestati. La scadenza non autorizza a lasciare indefinito il vincolo né a compilare documenti solo dopo un controllo.
Per evitare contestazioni in caso di controllo fiscale, è fondamentale conservare:
Senza la certificazione del costo di costruzione rilasciata dall’impresa, nel caso di acquisto, la detrazione non può essere calcolata.
Una delle domande più frequenti riguarda il destino della detrazione se, dopo aver iniziato a beneficiarne, si decide di vendere la casa o il box pertinenziale.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
La regola generale prevista per il bonus ristrutturazione si applica anche ai box auto pertinenziali: la detrazione non ancora utilizzata si trasferisce all’acquirente persona fisica, salvo diverso accordo tra le parti.
Se vendi l’abitazione (con il box pertinenziale) prima di aver completato le 10 rate annuali di detrazione:
Tuttavia, nell’atto di vendita è possibile stabilire che:
In assenza di una clausola specifica, il trasferimento è automatico.
Se il box è pertinenziale all’abitazione e viene venduto separatamente, la situazione può diventare più delicata.
Occorre verificare:
Se vendi soltanto il box agevolato, puoi conservare le rate residue indicando espressamente questa volontà nel rogito. In mancanza, l’acquirente può utilizzare le quote residue se nell’atto è indicato il vincolo del box a un’altra abitazione. Non presentare il trasferimento come incondizionato: chiedi al notaio di definire sia la sorte delle rate sia il nuovo rapporto pertinenziale.
Per questo motivo è fondamentale disciplinare correttamente la questione nel rogito notarile.
Se il contribuente muore prima di aver completato la fruizione della detrazione:
La detenzione materiale e diretta non richiede necessariamente che l’erede abiti nell’immobile come abitazione principale: deve poterne disporre direttamente. Se lo concede in locazione o comodato, non può utilizzare le rate relative agli anni in cui manca questo requisito. Quando il rapporto termina, può tornare a fruire delle quote residue degli anni successivi, rispettando le condizioni temporali; non recupera per questo le rate degli anni esclusi.
Se acquisisce la detenzione in un momento successivo all’apertura della successione, il diritto alle quote successive richiede che essa sia mantenuta per l’intero anno di riferimento. Il controllo va fatto sulla situazione concreta, non sostituito con una generica regola di perdita definitiva.
Descrivi il lavoro da realizzare: ti aiutiamo a inoltrare la richiesta a imprese edili pertinenti.
Sì, può riguardare posti auto pertinenziali a un’abitazione, anche a proprietà comune, rispettando le condizioni di realizzazione o acquisto e i documenti richiesti. Non si limita al garage chiuso.
No: per l’acquisto dall’impresa costruttrice la base è costituita dai costi di realizzazione attestati, non dal prezzo completo né automaticamente da tutti i costi accessori.
No. La costruzione in economia è ammessa e per i lavori materialmente eseguiti in proprio la regola riguarda i materiali utilizzati, non la propria manodopera. Restano necessari regolarità edilizia, pertinenzialità e documenti di spesa.
Non automaticamente. La circolare 43/E prevede un’eccezione per l’acquisto del box, con attestazione delle somme nel rogito, certificazione dei costi e dichiarazione sostitutiva del venditore. Il caso va verificato prima della dichiarazione.
Per l’aliquota maggiorata relativa all’acquisto o costruzione del box, la guida dell’Agenzia indica il termine di presentazione della dichiarazione dell’anno in cui si chiede per la prima volta la detrazione. Rimangono gli altri requisiti, compresa la titolarità richiesta.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.