ScreenLine Sistema M: tenda motorizzata in vetrocamera
Sistema motorizzato Pellini per schermature integrate in vetrocamera, comandabile da pulsante, telecomando,...

Bonus recinzioni 2026: quando nuova recinzione, muro, cancello e sostituzione sono detraibili, aliquote 50% e 36%, permessi e documenti.

La realizzazione o la sostituzione di una recinzione può rientrare nel Bonus Ristrutturazione, ma non basta acquistare rete, pannelli o blocchi e pagarli con bonifico per ottenere automaticamente la detrazione. Conta che cosa viene realizzato, su quale immobile, chi sostiene la spesa e con quale titolo. La semplice riparazione conservativa di una recinzione privata, per esempio, è manutenzione ordinaria e sulle singole abitazioni non costituisce da sola un intervento agevolato.
Nel 2026, inoltre, parlare genericamente di “detrazione al 50%” è impreciso. La percentuale maggiorata spetta al proprietario o al titolare di un diritto reale di godimento quando l’intervento riguarda l’abitazione principale; negli altri casi ammessi l’aliquota ordinaria è il 36%. In entrambi i casi il limite resta di 96.000 euro per unità immobiliare e la detrazione viene ripartita in dieci quote annuali.
Questa guida distingue i casi più frequenti: nuova recinzione, sostituzione con caratteristiche diverse, riparazione, muro di cinta, cancello, lavori condominiali e recinzione di un terreno. Chiarisce anche quali permessi verificare, come pagare e quali documenti conservare.
Sommario
No. “Bonus recinzioni” è un’espressione di uso comune, non il nome di un’agevolazione autonoma. Il riferimento fiscale è normalmente la detrazione per il recupero del patrimonio edilizio prevista dall’articolo 16-bis del TUIR e temporaneamente disciplinata, per percentuali e massimale, dall’articolo 16 del decreto-legge 63/2013.
La recinzione può accedere al beneficio attraverso due inquadramenti principali. Il primo è l’intervento edilizio ammesso su un edificio residenziale esistente o sulla sua pertinenza: nell’elenco esemplificativo dell’Agenzia delle Entrate compare la realizzazione di una nuova recinzione oppure la sostituzione di quella esistente con un’altra avente caratteristiche diverse. Il secondo riguarda le opere concretamente finalizzate a prevenire atti illeciti, categoria nella quale possono rientrare il rafforzamento, la sostituzione o l’installazione di cancellate e recinzioni murarie.
Questi due percorsi non trasformano però ogni intervento perimetrale in una spesa detraibile. Occorre collegare il lavoro a un immobile residenziale esistente, rispettare le condizioni previste per quella tipologia di opera e conservare documenti coerenti con ciò che è stato realmente eseguito.
La differenza più importante è tra un’opera nuova o modificativa e una mera conservazione dell’esistente. Non bisogna affidarsi soltanto al nome riportato nel preventivo: il contenuto tecnico del lavoro deve risultare da fattura, eventuale pratica edilizia, relazione e fotografie.
Su schermi piccoli, scorri la tabella orizzontalmente.
| Intervento | Trattamento indicativo | Condizioni da verificare |
|---|---|---|
| Nuova recinzione pertinenziale a un’abitazione esistente | Può essere agevolabile | Collegamento all’immobile residenziale, legittimità urbanistica e corretta documentazione |
| Sostituzione con materiali, forma, altezza o caratteristiche diverse | Può essere agevolabile | La modifica deve risultare concretamente dalle opere e dai documenti |
| Riparazione o sostituzione identica su una casa singola | Di regola non agevolabile da sola | È manutenzione ordinaria; può diventare assorbita in un intervento più ampio agevolato |
| Riparazione di recinzione comune condominiale | Può essere agevolabile | Le manutenzioni ordinarie sono ammesse sulle parti comuni residenziali |
| Rafforzamento o installazione contro intrusioni | Può essere agevolabile | Deve trattarsi di opera materiale diretta a prevenire atti illeciti |
| Recinzione autonoma di terreno agricolo | Di regola esclusa | Manca il collegamento a un edificio residenziale esistente e alla relativa pertinenza |
| Recinzione relativa a una nuova costruzione | Di regola esclusa | Il Bonus Ristrutturazione tutela il patrimonio edilizio esistente, non la costruzione ex novo |
La guida dell’Agenzia considera tra gli interventi sulle singole unità abitative la realizzazione di una nuova recinzione. Il dato va letto nel sistema complessivo del bonus: l’opera deve riguardare un edificio residenziale esistente o una sua pertinenza, non un fondo privo di tale collegamento. È quindi prudente far emergere il nesso pertinenziale dagli atti, dalla situazione catastale e urbanistica e dalla documentazione tecnica.
Una recinzione nuova può essere composta da rete metallica, pannelli, elementi in ferro, muratura o soluzioni miste. Il materiale, da solo, non decide né il titolo edilizio né la detraibilità. Un muro pieno, alto e stabilmente fondato ha un impatto diverso da una rete leggera su paletti; allo stesso modo, vincoli paesaggistici, stradali o locali possono imporre autorizzazioni ulteriori.
La sostituzione è il caso più lineare quando la nuova opera presenta caratteristiche diverse dalla precedente. Le differenze possono riguardare materiali, tipologia costruttiva, sagoma, altezza, posizione o prestazioni di sicurezza. Non occorre alterare tutto contemporaneamente, ma la trasformazione deve essere reale e dimostrabile.
Se si smonta una rete deteriorata e se ne posa una identica, senza innovazioni, il lavoro resta normalmente una riparazione o un rinnovo conservativo. Chiamarlo “rifacimento completo” in fattura non ne cambia la natura. Se invece il lavoro fa parte di un più vasto intervento agevolato, le opere ordinarie strettamente necessarie e collegate possono concorrere alla detrazione: il collegamento va documentato e non presunto.
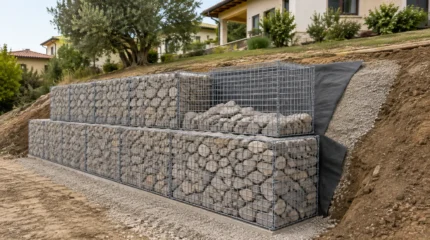
Il muro di cinta può essere agevolato quando viene realizzato ex novo o sostituito con caratteristiche diverse nell’ambito ammesso. Possono concorrere anche le opere indispensabili: demolizione del manufatto precedente, scavi, fondazione, cordoli, pilastri, intonaci, copertine, smaltimento dei materiali e ripristini direttamente collegati.
Un cancello carrabile o pedonale può essere compreso nel progetto della recinzione. Se viene motorizzato, la fattura dovrebbe distinguere chiaramente fornitura, posa, componenti elettrici e opere murarie. Per un approfondimento specifico sui titoli, leggi quando una recinzione privata richiede SCIA o permesso di costruire e la guida sul cancello privato e le autorizzazioni edilizie.
L’Agenzia delle Entrate ha chiarito che la riparazione di una recinzione, eseguita mantenendo elementi, materiali e finiture sostanzialmente analoghi, è manutenzione ordinaria. Sulle singole unità immobiliari residenziali il Bonus Ristrutturazione non agevola la manutenzione ordinaria isolata; la disciplina ammette, in via generale, manutenzione straordinaria, restauro e risanamento conservativo e ristrutturazione edilizia.
Questo non significa che una vite, una verniciatura o un piccolo ripristino non possano mai comparire nel conto di un lavoro agevolato. Se sono opere necessarie e accessorie a una nuova recinzione o a una sostituzione qualificata, seguono l’intervento principale. Diverso è presentare come agevolata una manutenzione ordinaria autonoma, senza alcuna opera principale ammessa.
Nel condominio la regola cambia: gli interventi di manutenzione ordinaria sulle parti comuni degli edifici residenziali possono beneficiare della detrazione. Occorrono però una vera parte comune, una spesa deliberata o validamente sostenuta, la corretta ripartizione e l’attestazione dell’amministratore. Una recinzione di proprietà esclusiva non diventa condominiale solo perché si trova all’esterno dell’edificio.
L’articolo 16-bis, comma 1, lettera f), del TUIR agevola gli interventi relativi all’adozione di misure finalizzate a prevenire il rischio del compimento di atti illeciti da parte di terzi. Tra gli esempi indicati dall’Agenzia figurano il rafforzamento, la sostituzione o l’installazione di cancellate o recinzioni murarie.
La finalità di sicurezza deve essere concreta. Una recinzione puramente decorativa non diventa agevolabile solo perché, in senso generico, delimita una proprietà. Sono invece coerenti con la norma opere fisiche che rendono più difficile l’accesso: rinforzo strutturale, elevazione adeguata, cancellata resistente, chiusure e serrature, sensori incorporati o altri elementi direttamente collegati.
La detrazione riguarda l’opera e i suoi dispositivi, non il prezzo di un servizio di vigilanza. Canoni periodici, abbonamenti e contratti con istituti di sicurezza restano fuori, anche quando l’impianto o la recinzione agevolata sono collegati a una centrale operativa.
La legge di Bilancio 2026 ha mantenuto per le spese sostenute nel 2026 le stesse percentuali previste per il 2025. La data rilevante, per le persone fisiche, è in genere quella del pagamento secondo il criterio di cassa: non basta che il preventivo o la fattura siano del 2026 se il bonifico viene eseguito in un anno diverso.
Su schermi piccoli, scorri la tabella orizzontalmente.
| Spesa sostenuta nel 2026 | Aliquota | Requisito soggettivo e immobile | Limite |
|---|---|---|---|
| Recinzione ammessa sull’abitazione principale | 50% | Proprietario, nudo proprietario o titolare di usufrutto, uso, abitazione o superficie | 96.000 euro per unità immobiliare |
| Recinzione ammessa su seconda casa o altro immobile residenziale | 36% | Soggetto avente diritto che sostiene la spesa | 96.000 euro per unità immobiliare |
| Lavoro pagato da inquilino, comodatario o familiare convivente | 36% | Se ricorrono i requisiti generali; non accede alla maggiorazione per abitazione principale | 96.000 euro per unità immobiliare |
| Recinzione su parte comune condominiale | 50% o 36% | La percentuale si verifica per il singolo condomino in relazione alla sua unità e al suo titolo | Limite riferito alle unità secondo le regole condominiali |
Il 50% richiede che chi sostiene la spesa sia proprietario o titolare di un diritto reale sull’unità adibita ad abitazione principale. La maggiorazione non si estende al semplice detentore, come locatario o comodatario, né al familiare convivente solo in quanto tale: questi soggetti possono rientrare tra i beneficiari generali, ma nel 2026 applicano l’aliquota ordinaria del 36%.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisSe l’immobile non è abitazione principale all’inizio dei lavori, i chiarimenti dell’Agenzia consentono la percentuale maggiorata quando lo diventa al termine dell’intervento. Nella nozione rientra anche l’abitazione nella quale dimora abitualmente un familiare del contribuente. Il diritto di proprietà o reale deve invece esistere all’avvio dei lavori.
Per una spesa agevolabile di 20.000 euro pagata nel 2026 dal proprietario dell’abitazione principale, la detrazione teorica è 10.000 euro, da ripartire in dieci quote da 1.000 euro. Sulla seconda casa, a parità di spesa, la detrazione è 7.200 euro, cioè dieci quote da 720 euro.
La quota annuale riduce l’IRPEF dovuta. Se l’imposta disponibile è inferiore, la parte che non trova capienza non viene normalmente rimborsata né trasferita agli anni successivi. Va considerato anche il limite generale alle detrazioni per contribuenti con redditi complessivi superiori a 75.000 euro, introdotto dal 2025: la convenienza effettiva dipende quindi dalla situazione fiscale personale.
Il tetto di 96.000 euro è riferito all’unità immobiliare, non a ogni singolo lavoro. Se nello stesso periodo si rifanno recinzione, bagno e impianto elettrico, le spese condividono il medesimo plafond. Anche la prosecuzione in anni diversi di un intervento già iniziato impone di considerare quanto detratto in precedenza.
Le pertinenze non generano automaticamente un ulteriore massimale autonomo quando il lavoro è collegato all’abitazione. Il tecnico e il consulente fiscale devono ricostruire l’intervento, le unità censite all’inizio dei lavori e le eventuali spese già sostenute.
Oltre alla fornitura e posa della recinzione, possono concorrere i costi direttamente necessari alla realizzazione dell’opera e gli oneri professionali richiesti. La fattura deve descrivere in modo intelligibile il lavoro; formule generiche come “lavori vari” rendono più difficile dimostrare la spettanza del beneficio.
Su schermi piccoli, scorri la tabella orizzontalmente.
| Voce di spesa | Può concorrere? | Nota pratica |
|---|---|---|
| Recinzione, muro, cancellata e cancello | Sì, se l’intervento è ammesso | Descrivere materiali, dimensioni e tipo di posa |
| Demolizioni, scavi, fondazioni, cordoli e pilastri | Sì | Devono essere funzionali all’opera agevolata |
| Manodopera e posa | Sì | Affidare i lavori a impresa regolare e conservare fatture |
| Progettazione, direzione lavori e relazione tecnica | Sì | Se connesse all’intervento o richieste dalla normativa |
| Diritti, imposta di bollo e oneri per autorizzazioni | Sì | Possono essere pagati con le modalità proprie dell’ente |
| Smaltimento e trasporto dei materiali | Sì | Se direttamente collegati ai lavori |
| Canone di vigilanza o custodia | No | È un servizio, non un’opera materiale di sicurezza |
| Attrezzi acquistati per eseguire i lavori in proprio | No | Chi lavora in proprio può detrarre i materiali, non i propri utensili o la propria manodopera |
L’IVA pagata in fattura concorre alla spesa detraibile, ma l’aliquota IVA applicabile è una questione distinta. Non si deve dare per scontato che ogni recinzione abbia IVA al 10%: dipende dalla qualificazione dell’intervento, dal tipo di contratto e dalle regole sui beni significativi. È opportuno farla verificare prima dell’emissione della fattura.
Il Bonus Ristrutturazione riguarda edifici residenziali esistenti e relative pertinenze. Una recinzione realizzata intorno a un terreno agricolo autonomo, non pertinenziale a un’abitazione, non rientra per il solo fatto di delimitare una proprietà. Lo stesso vale, in linea generale, per un lotto edificabile sul quale l’edificio deve ancora essere costruito.
Se il terreno è il giardino o la corte pertinenziale di una casa esistente, il quadro cambia. Non basta però una vicinanza fisica: occorre verificare l’effettivo vincolo pertinenziale e la coerenza catastale, urbanistica e fiscale. Una particella separata, un uso agricolo autonomo o l’assenza di un fabbricato residenziale rendono rischiosa la detrazione.
Il Bonus verde ha coperto fino alle spese del 2024 la sistemazione a verde di aree scoperte di edifici esistenti, comprese le aree pertinenziali e le recinzioni nel contesto del progetto a verde. Non è stato prorogato per le spese sostenute nel 2025 e nel 2026. Non può quindi essere utilizzato oggi come alternativa per una nuova recinzione.
Anche quando era operativo, non agevolava la sola posa di elementi divisori slegati da un intervento organico di sistemazione a verde. Per i pagamenti del 2026 bisogna valutare il Bonus Ristrutturazione secondo le condizioni illustrate in questa guida.
Non esiste un titolo unico valido per tutte le recinzioni. La giurisprudenza distingue le opere leggere, con modesto impatto, dai muri o manufatti che trasformano stabilmente il territorio. Dimensioni, altezza, fondazioni, materiali, contesto e regolamento comunale incidono sulla pratica necessaria. Una rete leggera può ricadere nell’edilizia libera; una recinzione più rilevante può richiedere SCIA o permesso di costruire.
Vanno inoltre controllati vincolo paesaggistico, distanza dalla strada e fasce di rispetto, accessi carrabili, prescrizioni antisismiche, confini, servitù e norme condominiali. Sono utili le guide sull’autorizzazione paesaggistica ordinaria e semplificata e sulle distanze dai confini e tra costruzioni. Il titolo edilizio e la detrazione fiscale sono piani distinti: il fatto che un lavoro sia fiscalmente elencato tra quelli agevolabili non autorizza a costruirlo senza la pratica dovuta.
Prima di ordinare i materiali, chiedere all’ufficio tecnico comunale o a un professionista di qualificare l’opera. Nei casi dubbi, una dichiarazione scritta del tecnico è molto più utile di una rassicurazione informale dell’impresa.
Le spese devono essere pagate con bonifico bancario o postale “parlante”, anche online. Dal bonifico devono risultare la causale con riferimento all’articolo 16-bis del DPR 917/1986, il codice fiscale di chi usa la detrazione e il codice fiscale o la partita IVA del beneficiario del pagamento. Se pagano più persone e intendono detrarre, i loro codici fiscali devono essere gestiti in modo coerente con fatture e quote.
Non tutti i versamenti passano dal bonifico parlante: diritti comunali, bolli, ritenute sugli onorari e altri pagamenti che per natura richiedono modalità diverse possono essere assolti con gli strumenti previsti. Per compilazione ed errori, consulta la guida al bonifico parlante 2026.
Su schermi piccoli, scorri la tabella orizzontalmente.
| Fase | Controllo | Documento da conservare |
|---|---|---|
| Prima dei lavori | Proprietà, diritto reale o altro titolo; natura residenziale e pertinenza | Visura, atto, contratto e consenso del proprietario se necessario |
| Prima dei lavori | Titolo edilizio, vincoli e regolamenti locali | CILA, SCIA, permesso, autorizzazione o dichiarazione sostitutiva se non serve titolo |
| Affidamento | Impresa, sicurezza e descrizione dell’opera | Preventivo, contratto, DURC quando pertinente e comunicazioni |
| Pagamento | Causale, codici fiscali e beneficiario | Fatture e ricevute dei bonifici parlanti |
| Fine lavori | Conformità tra progetto e realizzato | Fine lavori, fotografie, certificazioni e dichiarazioni tecniche |
| Dichiarazione | Aliquota, plafond, rate e capienza IRPEF | Prospetto del CAF o professionista e dichiarazioni dei redditi |
Se la normativa edilizia non richiede alcun titolo, è consigliabile conservare una dichiarazione sostitutiva dell’atto di notorietà con la data di inizio dei lavori e l’attestazione che l’intervento rientra tra quelli agevolabili pur senza pratica. Vanno conservate anche le abilitazioni amministrative, le ricevute dei tributi locali, la delibera e il riparto condominiale, l’eventuale comunicazione preventiva all’ASL e il consenso scritto del proprietario.
Quando la recinzione delimita il suolo comune o protegge l’edificio nel suo complesso, la spesa può riguardare una parte comune. La manutenzione ordinaria è allora ammessa al Bonus Ristrutturazione; la quota detraibile di ciascun condomino deriva dal riparto e dall’importo effettivamente versato al condominio entro i termini richiesti.
Nel 2026 la percentuale non è necessariamente uguale per tutti. L’Agenzia ha chiarito che i requisiti della maggiorazione vanno verificati sul singolo condomino: il proprietario o titolare di diritto reale la cui unità è abitazione principale può applicare il 50% alla propria quota; chi non ha tali requisiti applica il 36%. L’amministratore trasmette i dati e rilascia l’attestazione, ma il contribuente resta responsabile della corretta aliquota in dichiarazione.
Se la recinzione serve solo alcune unità o delimita un’area esclusiva, bisogna prima stabilirne la proprietà. Il criterio di riparto non può essere deciso solo in funzione di chi materialmente usa il cancello. Per i principi generali, vedi la guida sulle modifiche alle parti comuni del condominio.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisIl primo errore è ritenere sufficiente la parola “recinzione”. Un lavoro conservativo su una casa singola non diventa straordinario per il solo costo elevato. Il secondo è applicare automaticamente il 50% a chiunque sostenga la spesa nel 2026. Il terzo è recintare un terreno autonomo e trattarlo come pertinenza senza un riscontro documentale.
Sono critici anche il bonifico ordinario al posto di quello dedicato, fatture intestate a un soggetto diverso da chi detrae senza corretta annotazione, una pratica edilizia mancante, pagamenti in contanti, descrizioni generiche, difformità tra progetto e opera, superamento del plafond condiviso con altri lavori e assenza del consenso del proprietario per il detentore.
Un errore nel bonifico non implica sempre la perdita definitiva del beneficio, ma va risolto secondo le indicazioni dell’Agenzia, spesso rifacendo il pagamento o acquisendo una dichiarazione dell’impresa quando ne ricorrono i presupposti. È preferibile correggere il problema prima della dichiarazione, non dopo un controllo.
In caso di intervento complesso, il risparmio fiscale non dovrebbe essere deciso a lavori ultimati. Una verifica con tecnico e consulente fiscale prima dell’ordine consente di coordinare titolo edilizio, fatture, pagamenti e prova della pertinenza.
No. Il lavoro deve rientrare tra quelli ammessi e il 50% spetta al proprietario o titolare di diritto reale per l’unità adibita ad abitazione principale. Negli altri casi ammessi l’aliquota ordinaria 2026 è il 36%.
Su una singola abitazione, la riparazione conservativa con caratteristiche analoghe è manutenzione ordinaria e, da sola, non è agevolata. Può esserlo sulle parti comuni condominiali o come opera strettamente collegata a un intervento principale ammesso.
Sì, la nuova realizzazione compare tra gli interventi ammessi dall’Agenzia, purché riguardi un edificio residenziale esistente o la sua pertinenza e siano rispettati requisiti fiscali e urbanistici.
Di regola no, se il fondo è autonomo e non pertinenziale a un’abitazione esistente. La sola proprietà del terreno non basta; l’eventuale vincolo pertinenziale deve essere effettivo e documentabile.
Possono rientrare se fanno parte dell’intervento agevolato sulla recinzione o costituiscono opere materiali di sicurezza. Devono essere documentati e fiscalmente collegati all’immobile residenziale.
No. Il titolo dipende da dimensioni, materiali, stabilità, impatto sul territorio, vincoli e regolamento locale. Una delimitazione leggera può essere edilizia libera, mentre un muro rilevante può richiedere un titolo più impegnativo.
Sì, se l’intervento è agevolabile, chi esegue i lavori in proprio può detrarre le spese documentate per i materiali. Non può valorizzare la propria manodopera né detrarre l’acquisto degli attrezzi.
No. È il plafond complessivo per unità immobiliare e deve essere condiviso con gli altri interventi di recupero agevolati, tenendo conto anche della prosecuzione di lavori iniziati in anni precedenti.
No. Il Bonus verde non è stato prorogato oltre le spese del 2024. Per una recinzione pagata nel 2026 va verificata l’eventuale ammissione al Bonus Ristrutturazione.
No. Nel 2026 il requisito per il 50% si verifica sul singolo condomino. Il proprietario o titolare di diritto reale la cui unità è abitazione principale può applicare la maggiorazione; negli altri casi si applica il 36%.
Le regole fiscali e urbanistiche dipendono dal caso concreto. Prima di sostenere la spesa è opportuno verificare l’intervento con un tecnico e l’applicazione della detrazione con il proprio consulente fiscale.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.