Gancio a Molla per Cartongesso Profilo da Soffitto 27/60 mm
Gancio a Molla per Cartongesso Profilo da Soffitto 27/60 mm è una...
La manutenzione ordinaria non è sempre detraibile. La guida spiega le regole 2026 per singole abitazioni, parti comuni, opere assorbite, pagamenti e documenti.
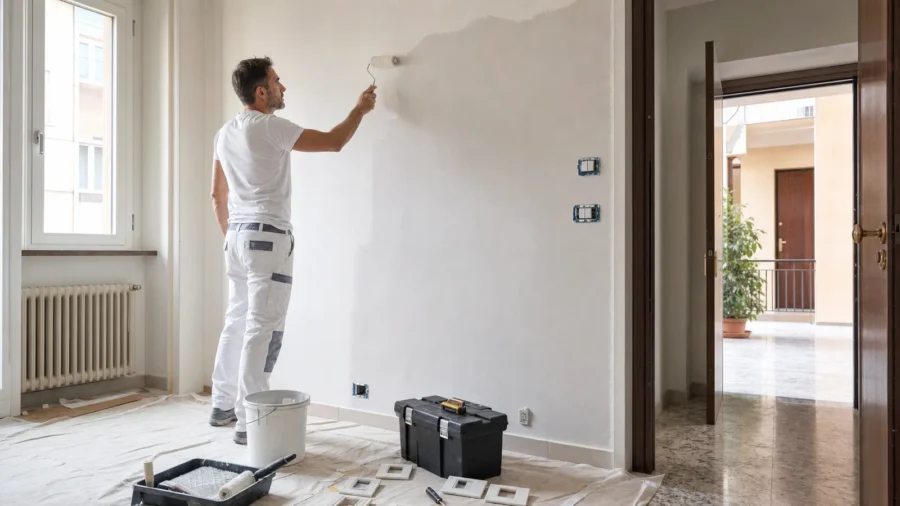
La manutenzione ordinaria comprende molti dei lavori più comuni in casa: tinteggiare le pareti, sostituire un pavimento senza cambiare struttura e destinazione dei locali, riparare un impianto esistente o rinnovare finiture deteriorate. Il fatto che un lavoro sia utile, documentato e pagato con bonifico, però, non significa automaticamente che sia detraibile.
La regola fiscale da ricordare è questa: la manutenzione ordinaria eseguita da sola all’interno di una singola abitazione non beneficia normalmente del Bonus Ristrutturazioni. Può invece essere agevolata quando riguarda le parti comuni di un edificio residenziale oppure quando è necessaria per completare un intervento di categoria superiore ammesso alla detrazione. Esistono inoltre opere agevolabili per una finalità specifica, per esempio la prevenzione degli infortuni domestici o il risparmio energetico, anche se dal punto di vista edilizio non richiedono trasformazioni importanti.
Sommario
La definizione è contenuta nell’articolo 3, comma 1, lettera a), del DPR 380/2001. Sono interventi di manutenzione ordinaria le opere di riparazione, rinnovamento e sostituzione delle finiture degli edifici e quelle necessarie a integrare o mantenere efficienti gli impianti tecnologici esistenti.
In questa categoria possono rientrare, a seconda delle caratteristiche concrete del lavoro:
La qualificazione non dipende dal nome usato nel preventivo. Una “ristrutturazione del bagno”, per esempio, può consistere nella sola sostituzione di rivestimenti e sanitari, quindi in manutenzione ordinaria, oppure comprendere il rifacimento e la modifica degli impianti, assumendo una diversa rilevanza edilizia. Nei casi dubbi è il tecnico a dover descrivere correttamente opere, stato esistente e titolo eventualmente necessario.
L’articolo 16-bis del TUIR distingue gli interventi sulle parti comuni da quelli sulle singole unità immobiliari. Sulle parti comuni degli edifici residenziali sono ammessi anche i lavori di manutenzione ordinaria. Sulla singola abitazione, invece, le categorie edilizie generalmente agevolate partono dalla manutenzione straordinaria e comprendono restauro e risanamento conservativo e ristrutturazione edilizia.
La situazione può essere riassunta così:
Da smartphone, scorri lateralmente per leggere tutte le colonne.
| Situazione | Detrazione | Condizione principale |
|---|---|---|
| Manutenzione ordinaria eseguita da sola nella singola abitazione | In genere no | Il solo rinnovo di finiture o la riparazione dell’esistente non basta |
| Opere ordinarie necessarie per completare un intervento agevolato di categoria superiore | Sì | Devono essere collegate e funzionali all’intervento complessivo |
| Manutenzione ordinaria sulle parti comuni di un edificio residenziale | Sì | La spesa è ripartita tra gli aventi diritto secondo i criteri condominiali |
| Opera con una finalità autonomamente agevolata dall’articolo 16-bis | Possibile | Devono essere rispettati i requisiti specifici della finalità agevolata |
La Legge di Bilancio 2026, legge 30 dicembre 2025, n. 199, ha prorogato per le spese sostenute nel 2026 le aliquote già applicate nel 2025. Entro il limite di 96.000 euro per unità immobiliare, la detrazione è:
Il beneficio si recupera in dieci quote annuali di pari importo, nei limiti dell’Irpef dovuta. Se la rata annuale supera l’imposta lorda disponibile, la parte eccedente non viene normalmente rimborsata né trasferita agli anni successivi.
Per le parti comuni condominiali, l’aliquota maggiorata non si applica indistintamente a tutto il fabbricato. Come chiarito dall’Agenzia delle Entrate, i requisiti devono essere verificati per ogni condòmino: il proprietario o titolare di diritto reale dell’appartamento adibito ad abitazione principale può applicare il 50% alla propria quota; negli altri casi si applica l’aliquota ordinaria del 36%.
Il limite di 96.000 euro è riferito all’unità immobiliare e alle pertinenze considerate unitariamente. Se i lavori proseguono in più anni oppure più persone sostengono la spesa sullo stesso immobile, il plafond non si moltiplica: occorre considerare anche quanto già utilizzato per il medesimo intervento.
Per i contribuenti con reddito complessivo superiore a 75.000 euro va inoltre verificato il limite complessivo agli oneri detraibili introdotto dall’articolo 16-ter del TUIR. Per le spese recuperate in più anni rileva la rata portata in detrazione in ciascun periodo d’imposta; il calcolo dipende anche dalla fascia di reddito e dalla composizione del nucleo familiare. Questo limite è distinto dal plafond di 96.000 euro riferito ai lavori.
L’errore più frequente è ritenere detraibile qualsiasi lavoro eseguito in casa perché migliora l’immobile. La norma non agevola in modo generale tutte le spese domestiche: individua categorie e finalità precise. Di conseguenza, la sola tinteggiatura di un appartamento, la sostituzione del vecchio pavimento con uno nuovo o la riparazione ordinaria di un impianto non diventano detraibili soltanto perché sono stati affidati a un’impresa.
Non cambiano il risultato, da soli:
Questi elementi possono essere necessari quando l’intervento è agevolabile, ma non trasformano un’opera esclusa in un’opera ammessa.
Il principio dell’assorbimento consente di comprendere perché tinteggiatura, pavimenti o ripristini possano essere detraibili in una ristrutturazione pur non essendolo se eseguiti isolatamente. Quando un intervento ammesso di manutenzione straordinaria, restauro, risanamento conservativo o ristrutturazione edilizia comporta necessariamente anche opere di finitura ordinaria, queste ultime seguono il trattamento fiscale dell’intervento principale.
Un esempio tipico è la modifica documentata dell’impianto idrico e della distribuzione interna del bagno. Se per realizzarla occorre demolire e ripristinare rivestimenti, pavimento e tinteggiatura, le finiture necessarie al completamento possono concorrere alla spesa agevolata. Se invece si cambiano soltanto piastrelle e sanitari, lasciando invariati impianti e distribuzione, si resta normalmente nella manutenzione ordinaria non detraibile sulla singola unità.
Il collegamento deve essere reale e dimostrabile. Non è sufficiente eseguire nello stesso periodo un piccolo lavoro straordinario in una stanza per portare automaticamente in detrazione la tinteggiatura dell’intera abitazione. Preventivi, capitolato, fatture, eventuale pratica edilizia e relazione del tecnico devono consentire di ricostruire l’intervento unitario e la necessità delle opere accessorie.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisUn proprietario sostiene 20.000 euro per un intervento agevolato sull’abitazione principale e 4.000 euro per i ripristini ordinari indispensabili a completarlo. Se tutti i 24.000 euro sono correttamente collegati e documentati, il calcolo è:
24.000 euro × 50% = 12.000 euro di detrazione complessiva
12.000 euro ÷ 10 anni = 1.200 euro all’anno
Se la stessa spesa agevolabile fosse sostenuta da un soggetto al quale nel 2026 compete l’aliquota ordinaria del 36%, la detrazione sarebbe pari a 8.640 euro, cioè 864 euro all’anno per dieci anni. Se invece i 4.000 euro riguardassero la sola tinteggiatura dell’appartamento, senza alcun intervento superiore o altra finalità agevolata, la spesa detraibile sarebbe pari a zero.
La manutenzione ordinaria è agevolabile quando interessa parti comuni di un edificio residenziale. Possono rientrare, per esempio, la tinteggiatura delle scale e dell’androne, la riparazione del tetto comune senza modifiche sostanziali, il rinnovo dell’impermeabilizzazione comune, la riparazione di grondaie e pluviali, la manutenzione della facciata o di impianti condominiali esistenti.
La detrazione spetta sulla quota di spesa imputata al singolo condòmino. In genere occorrono la delibera assembleare, la ripartizione della spesa, i pagamenti effettuati dal condominio e la certificazione rilasciata dall’amministratore. Il beneficio fa riferimento all’anno in cui l’amministratore esegue il bonifico; il condòmino deve inoltre aver versato la propria quota nei termini richiesti per utilizzare la detrazione.
Nel condominio minimo, cioè formato da non più di otto condòmini e quindi non obbligato a nominare un amministratore, la detrazione rimane possibile, ma pagamenti e ripartizione devono essere organizzati in modo tracciabile secondo le indicazioni dell’Agenzia delle Entrate. È prudente predisporre una delibera o un verbale condiviso, conservare fatture e bonifici e indicare con chiarezza le quote.
Un edificio con più appartamenti appartenenti a un unico proprietario non costituisce invece automaticamente un condominio. La presenza di elementi utilizzati da più unità catastali non basta, da sola, a rendere detraibile come “parte comune condominiale” la manutenzione ordinaria. Questo caso richiede una verifica preventiva, soprattutto quando l’intervento non raggiunge una categoria edilizia superiore.
La categoria urbanistica non è l’unico criterio previsto dall’articolo 16-bis. Alcuni interventi sono ammessi perché perseguono una finalità espressamente agevolata. È il caso, nel rispetto dei requisiti propri di ogni misura, di opere finalizzate al risparmio energetico, alla prevenzione degli atti illeciti, all’eliminazione delle barriere architettoniche, alla bonifica dell’amianto, alla sicurezza statica o alla prevenzione degli infortuni domestici.
Per esempio, l’installazione di apparecchi di rilevazione del gas, la sostituzione di un tubo del gas difettoso o il montaggio di un corrimano possono avere rilevanza fiscale per la specifica finalità di sicurezza, anche se non fanno parte di una ristrutturazione complessa. Non ogni prodotto genericamente definito “sicuro” o “a risparmio energetico” è però agevolato: servono i requisiti tecnici, i documenti e, quando prevista, la comunicazione ENEA.
Non necessariamente. Il titolo edilizio e il diritto alla detrazione sono due verifiche diverse. Molte opere di manutenzione ordinaria rientrano nell’edilizia libera ai sensi dell’articolo 6 del DPR 380/2001, ma devono comunque rispettare norme urbanistiche comunali, vincoli paesaggistici e culturali, sicurezza, prevenzione incendi, requisiti igienico-sanitari e disciplina degli impianti.
Se l’intervento agevolato non richiede alcun titolo, l’assenza della CILA non fa perdere automaticamente la detrazione. Tra i documenti da conservare è opportuna una dichiarazione sostitutiva dell’atto di notorietà che riporti la data di inizio dei lavori e attesti che gli interventi eseguiti rientrano tra quelli agevolabili pur non richiedendo abilitazioni amministrative.
Il contrario è altrettanto importante: presentare una CILA non rende automaticamente detraibili tutte le voci di spesa. La pratica deve essere corretta e coerente con i lavori realmente eseguiti; eventuali abusi o difformità possono mettere a rischio il beneficio.
Quando la spesa è effettivamente agevolabile, il pagamento deve essere eseguito con bonifico bancario o postale “parlante”, dal quale risultino la causale del versamento, il codice fiscale del beneficiario della detrazione e il codice fiscale o la partita Iva del destinatario. Banche e Poste applicano la ritenuta prevista dalla legge.
Occorre conservare, in base al caso concreto:
Se il contribuente esegue personalmente lavori ammessi, può detrarre le spese sostenute per l’acquisto dei materiali, ma non può attribuire un valore fiscale alla propria manodopera.
Sulle prestazioni relative a interventi di manutenzione ordinaria e straordinaria eseguiti su immobili residenziali può applicarsi l’Iva agevolata al 10%, con regole particolari per i cosiddetti beni significativi. L’aliquota Iva e la detrazione Irpef hanno però presupposti diversi: una fattura con Iva al 10% non dimostra che il costo sia detraibile, così come un intervento fiscalmente agevolato può comprendere voci soggette a trattamenti Iva differenti.
Se eseguita da sola, è manutenzione ordinaria e non dà normalmente diritto al Bonus Ristrutturazioni. Può essere compresa se necessaria a completare un intervento agevolato più ampio e correttamente documentato.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisIl semplice rinnovo del pavimento della singola abitazione non è di regola detraibile. Demolizione e ripristino possono invece seguire l’intervento principale quando servono, per esempio, a realizzare una modifica agevolata degli impianti o della distribuzione interna.
La sola sostituzione di sanitari e rivestimenti è generalmente ordinaria. La modifica sostanziale dell’impianto idrico-sanitario o della distribuzione può configurare manutenzione straordinaria; finiture e ripristini strettamente necessari possono essere inclusi. La definizione commerciale “bagno nuovo” non è sufficiente: conta il contenuto tecnico dei lavori.
Se il tetto è una parte comune condominiale, anche una riparazione ordinaria può essere agevolata pro quota. Su un’abitazione unifamiliare, la semplice sostituzione di tegole con materiali analoghi non è automaticamente detraibile; può diventarlo se rientra in un intervento superiore o in un’agevolazione specifica con i relativi requisiti.
Sulle parti comuni dell’edificio, il ripristino ordinario può beneficiare della detrazione. Per balconi e terrazzi di proprietà esclusiva occorre distinguere le semplici finiture dalle opere che modificano materiali, caratteristiche o funzione e verificare chi sostiene la spesa. Anche la ripartizione condominiale dipende dalla natura dell’elemento interessato.
La qualificazione cambia in base alle caratteristiche tecniche e alle modifiche effettuate. La mera riparazione o sostituzione senza variazioni può essere ordinaria; un intervento con requisiti di risparmio energetico può accedere alla relativa agevolazione se rispetta condizioni e adempimenti. Le porte interne sostituite da sole non sono normalmente detraibili sulla singola abitazione.
No. L’aliquota del 50% si applica nel 2026 solo a una spesa che sia già agevolabile e sia sostenuta dal proprietario o titolare di diritto reale sull’abitazione principale. Non rende detraibile la manutenzione ordinaria isolata della singola abitazione.
No. Un lavoro può essere fiscalmente agevolato e rientrare nell’edilizia libera. In tal caso bisogna conservare la documentazione fiscale e una dichiarazione sostitutiva che attesti data di inizio e natura dell’intervento, oltre agli altri documenti richiesti.
Sì, se sono opere necessarie e direttamente collegate al completamento dell’intervento agevolato. Il rapporto deve risultare dalla documentazione del cantiere; non basta la coincidenza temporale.
Non in quanto tale se riguarda una singola unità e viene eseguita isolatamente. Occorre verificare se il lavoro rientra in una categoria superiore o in una finalità autonomamente agevolata.
Può costituire il presupposto per il bonus mobili riferito all’arredo delle parti comuni interessate, come la guardiola o l’alloggio del portiere, ma non consente al singolo condòmino di acquistare mobili per il proprio appartamento usufruendo del bonus.
Per non perdere la detrazione bisogna classificare il lavoro prima dell’avvio e non dopo aver ricevuto la fattura. Nel dubbio è utile far verificare a un tecnico la categoria edilizia, il titolo necessario e il collegamento tra opere principali e finiture, e a un professionista fiscale il soggetto che sosterrà la spesa e l’aliquota applicabile. È soprattutto la coerenza tra lavori reali, pratiche, fatture e pagamenti a rendere difendibile il beneficio in caso di controllo.
Fonti principali: articolo 16-bis del DPR 917/1986; articoli 3 e 6 del DPR 380/2001; articolo 1, comma 22, della legge 30 dicembre 2025, n. 199; indicazioni dell’Agenzia delle Entrate sulle aliquote 2026 e sulle parti comuni.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.