Stucco in Pasta Alleggerito Sem Light
Stucco in Pasta Alleggerito Sem Light è una soluzione Dakota per sistemi...

Rifacimento intonaco interno ed esterno: quando è manutenzione ordinaria, quando spetta la detrazione 2026, aliquote, permessi, documenti e costi.
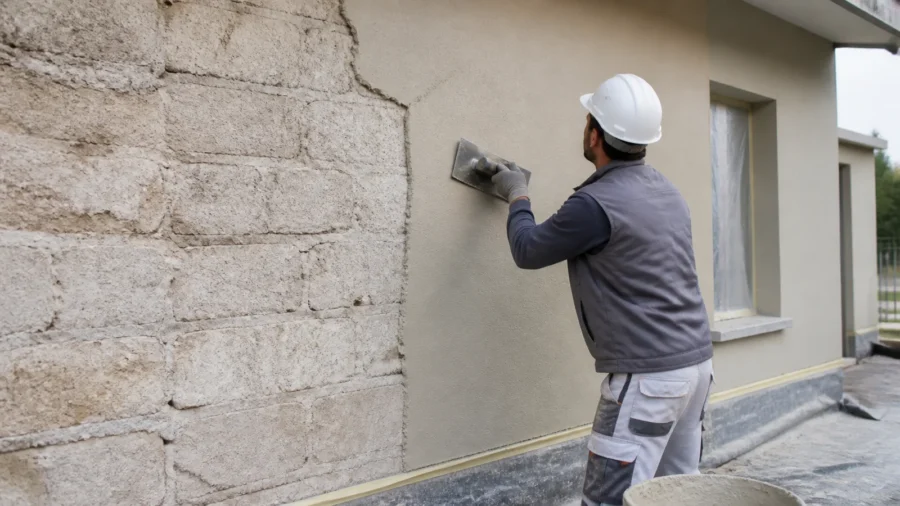
Il rifacimento dell’intonaco non dà automaticamente diritto al Bonus Ristrutturazioni. La risposta cambia in base alla parte dell’edificio interessata, alla natura complessiva dei lavori e al rapporto con eventuali opere di categoria superiore. In una singola abitazione, rimuovere e ricostruire il solo intonaco interno senza altre modifiche è normalmente manutenzione ordinaria e, se eseguito da solo, non è detraibile. Sulle parti comuni di un edificio residenziale, invece, anche la manutenzione ordinaria può beneficiare della detrazione.
Il quadro è diverso anche quando l’intonaco viene demolito e ripristinato perché necessario per completare un intervento agevolato: per esempio il rifacimento di impianti con apertura di tracce, il consolidamento di una muratura o una ristrutturazione edilizia. In questi casi il costo del ripristino può seguire il trattamento fiscale dell’opera principale, purché il collegamento sia reale, proporzionato e documentabile.
Sommario
L’articolo 3 del D.P.R. 380/2001 definisce manutenzione ordinaria le opere di riparazione, rinnovamento e sostituzione delle finiture degli edifici. L’intonaco è una finitura: una ripresa localizzata, la sostituzione dello strato ammalorato o il rifacimento con caratteristiche sostanzialmente analoghe rientrano quindi, di regola, nella manutenzione ordinaria.
Non basta che il lavoro sia esteso o costoso per trasformarlo in manutenzione straordinaria. La categoria edilizia dipende da ciò che viene realmente modificato. Se la demolizione dell’intonaco accompagna interventi su parti strutturali, servizi tecnologici, distribuzione interna o prospetti, occorre invece qualificare l’opera complessiva. In quel caso l’intonaco può essere soltanto una lavorazione accessoria di un intervento superiore.
È utile distinguere tre piani che spesso vengono confusi:
Un lavoro può essere eseguibile senza pratica edilizia ma non essere detraibile. Al contrario, l’assenza di una CILA non impedisce di per sé il bonus quando la normativa edilizia non richiede alcun titolo: in tal caso si conserva una dichiarazione sostitutiva con la data di inizio e l’attestazione che l’intervento rientra tra quelli agevolabili.
Per stabilire se la spesa è agevolabile bisogna partire da due domande: l’intonaco riguarda una singola unità immobiliare o una parte comune? È un lavoro autonomo oppure serve a completare un intervento di categoria superiore?
Su smartphone, scorri la tabella lateralmente per visualizzare tutte le colonne.
| Caso | Inquadramento usuale | Detrazione 2026 | Condizione decisiva |
|---|---|---|---|
| Ripresa o rifacimento del solo intonaco interno in un appartamento | Manutenzione ordinaria | No, di regola | È un lavoro autonomo sulla singola unità |
| Intonaco interno ripristinato dopo tracce per un impianto agevolato | Opera di completamento | Sì, se collegato | Il ripristino deve essere necessario e coerente con l’intervento principale |
| Rifacimento dell’intonaco su scale, androne o altri spazi comuni residenziali | Manutenzione ordinaria su parti comuni | Sì | Occorrono corretta gestione condominiale, pagamenti e attribuzione delle quote |
| Ripristino dell’intonaco della facciata comune condominiale | Manutenzione ordinaria, se non cambia sostanzialmente la facciata | Sì | La superficie deve essere parte comune di un edificio residenziale |
| Solo intonaco esterno di una casa unifamiliare, senza opere superiori | Normalmente manutenzione ordinaria | No, in genere | Il degrado esteso non cambia da solo la categoria fiscale |
| Intonaco demolito e ricostruito nell’ambito di consolidamento, restauro o ristrutturazione agevolati | Opera connessa all’intervento superiore | Sì, se necessaria | Computo, fatture e documenti devono ricostruire il collegamento |
La fattura non determina la categoria del lavoro. Scrivere “rifacimento intonaco straordinario” non rende detraibile un intervento che, nei fatti, consiste nel semplice rinnovo di una finitura. Allo stesso modo, una voce di computo denominata “intonacatura” può rientrare nel bonus quando rappresenta il necessario ripristino successivo a opere realmente agevolabili.
Su un appartamento, una villetta o un’altra singola unità residenziale, la sola manutenzione ordinaria non rientra normalmente nel Bonus Ristrutturazioni. L’Agenzia delle Entrate indica espressamente il rifacimento degli intonaci interni tra gli esempi di lavori ordinari che, se autonomi, non danno diritto all’agevolazione sulla singola abitazione.
La conclusione non cambia se l’intonaco è molto rovinato, se viene rimosso fino alla muratura, se si rifanno tutte le pareti o se si utilizza un prodotto migliore. Questi elementi possono incidere su costo e tecnica, ma non sono sufficienti da soli a configurare manutenzione straordinaria. Neppure il pagamento con bonifico parlante può trasformare una spesa non ammessa in una spesa detraibile.
Occorre invece una valutazione diversa se dietro al degrado vi sono lavorazioni ulteriori: riparazione strutturale, rifacimento di un impianto, modifica della distribuzione interna, risanamento conservativo o altra opera ammessa. In tal caso si esamina l’intervento nel suo complesso e non il solo strato finale.
L’articolo 16-bis del TUIR ammette anche la manutenzione ordinaria quando riguarda le parti comuni degli edifici residenziali. Possono quindi rientrare nella detrazione il rifacimento degli intonaci di facciate comuni, vano scala, pianerottoli, androni, corridoi e locali comuni, se il lavoro è correttamente deliberato e pagato.
La detrazione viene ripartita tra i condòmini in base alla quota di spesa rimasta a carico di ciascuno. L’amministratore effettua gli adempimenti, conserva fatture e bonifici e rilascia la certificazione; il singolo beneficiario deve versare quanto dovuto secondo le condizioni fiscali applicabili. Nei condomìni minimi senza amministratore serve comunque una documentazione capace di dimostrare che la spesa riguarda le parti comuni e come è stata ripartita.
Per l’aliquota maggiorata non si guarda al condominio nel suo insieme, ma alla posizione del singolo condòmino. Nel 2026 il 50% può spettare al proprietario o titolare di un diritto reale per la quota riferita all’unità adibita ad abitazione principale; negli altri casi ammessi si applica il 36%.
La manutenzione ordinaria può essere assorbita da un intervento di categoria superiore quando è necessaria per completarlo. Il principio non consente di detrarre qualsiasi rifinitura eseguita contemporaneamente: occorre un nesso tecnico riconoscibile.
Sono esempi frequenti il ripristino delle pareti dopo l’apertura di tracce per un impianto elettrico o idraulico, la ricostruzione dell’intonaco dopo il consolidamento di una muratura, la finitura delle superfici interessate dallo spostamento di tramezzi o il ripristino conseguente a opere antisismiche. Se i lavori principali riguardano una sola stanza o alcune pareti, includere senza spiegazioni il rifacimento dell’intonaco dell’intera casa può esporre a contestazioni.
Computo metrico, contratto, relazione del tecnico, pratica edilizia quando necessaria e fatture dovrebbero descrivere in modo coerente sia l’intervento principale sia le superfici ripristinate. È preferibile separare le lavorazioni puramente estetiche che non dipendono dall’opera agevolata.
Per le spese sostenute nel 2026, la detrazione ordinaria per il recupero del patrimonio edilizio è pari al 36%. Sale al 50% quando la spesa è sostenuta dal proprietario o dal titolare di un diritto reale di godimento per lavori sull’unità adibita ad abitazione principale. Il limite resta 96.000 euro per unità immobiliare e la detrazione è ripartita in dieci quote annuali di pari importo.
Su smartphone, scorri la tabella lateralmente per visualizzare tutte le colonne.
| Beneficiario e immobile | Aliquota 2026 | Limite | Ripartizione |
|---|---|---|---|
| Proprietario o titolare di diritto reale su abitazione principale | 50% | 96.000 euro per unità immobiliare | 10 rate annuali |
| Altri beneficiari e immobili ammessi | 36% | 96.000 euro per unità immobiliare | 10 rate annuali |
| Parti comuni condominiali | 50% o 36% secondo i requisiti del singolo condòmino | Calcolato in relazione alle unità dell’edificio e poi attribuito per quota | 10 rate annuali |
Il limite non si rinnova per ciascuna lavorazione. Se intonaco, impianti, murature e altre opere fanno parte del medesimo intervento sulla stessa unità, condividono il plafond disponibile. La detrazione teorica può inoltre essere utilizzata soltanto nei limiti dell’IRPEF dovuta in ciascun anno.
Il Bonus Facciate non è più attivo per le spese sostenute nel 2026. Il rifacimento dell’intonaco esterno non beneficia quindi di una detrazione autonoma con quel nome. Può rientrare nel Bonus Ristrutturazioni quando riguarda parti comuni residenziali oppure quando, su una singola unità, è realmente connesso a un intervento superiore ammesso.
Se il lavoro comprende isolamento termico o altre opere energetiche, non è sufficiente chiamare il prodotto “intonaco termico”. L’eventuale accesso a una detrazione energetica richiede il rispetto di requisiti tecnici, prestazioni e adempimenti propri dell’intervento. Un sottile strato di finitura non equivale automaticamente a un sistema isolante agevolabile.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisLa manutenzione ordinaria è compresa dall’articolo 6 del D.P.R. 380/2001 tra le attività eseguibili senza titolo abilitativo, fatti salvi gli strumenti urbanistici locali e tutte le normative di settore. Il semplice ripristino dell’intonaco interno, senza altre opere, è quindi normalmente edilizia libera.
La risposta può cambiare per una facciata, per immobili vincolati o quando l’intonaco è solo una parte di lavori più ampi. Modifiche del prospetto, interventi strutturali, consolidamenti e trasformazioni dell’edificio devono essere esaminati nel loro insieme. A seconda delle opere può essere necessaria una CILA, una SCIA oppure, nei casi riservati agli interventi più rilevanti, il Permesso di costruire. Il titolo non dipende dalla presenza dell’intonaco, ma dalla categoria dell’intervento complessivo.
Restano sempre da rispettare le regole antisismiche, di sicurezza, antincendio, igienico-sanitarie, energetiche, paesaggistiche e culturali. Una facciata può inoltre essere soggetta a piano del colore, regolamento edilizio comunale e, in condominio, tutela del decoro architettonico. Prima di modificare materiali, finitura o colore esterno conviene verificare il progetto con un tecnico e con lo Sportello unico per l’edilizia.
Rifare la finitura senza eliminare la causa del distacco porta spesso a un nuovo degrado. Un intonaco gonfio o che suona vuoto può avere perso aderenza; efflorescenze e aloni possono indicare presenza di sali o acqua; muffa superficiale e condensa richiedono una diagnosi diversa da infiltrazioni e risalita capillare. Crepe diagonali, passanti o in evoluzione non vanno coperte prima di avere escluso movimenti della muratura.
Il sopralluogo deve individuare provenienza dell’umidità, stabilità del supporto, compatibilità del nuovo ciclo e profondità delle rimozioni. In edifici storici, murature umide o supporti a base di calce, applicare una malta troppo rigida o poco permeabile può peggiorare la situazione. Per problemi di umidità va valutato un ciclo specifico, ricordando che l’intonaco deumidificante gestisce i sali e favorisce l’evaporazione ma non arresta da solo l’ingresso dell’acqua.
Il ciclo dipende dal supporto e dal prodotto, ma un rifacimento completo comprende normalmente protezione dell’area, battitura e rimozione delle parti incoerenti, pulizia, trattamento della causa del degrado, preparazione del fondo, eventuale rinzaffo, applicazione dell’intonaco negli spessori previsti, finitura e stagionatura. Reti e profili si usano dove richiesti dal progetto o dal sistema, non come rimedio universale a qualsiasi crepa.
Prima della tinteggiatura l’intonaco deve avere completato i tempi di maturazione indicati dal produttore. Pittura e fondo devono essere compatibili per legante e permeabilità. Coprire troppo presto un supporto ancora umido può causare aloni, efflorescenze, bolle e distacchi.
Per migliorare le prestazioni termiche esistono intonaci alleggeriti con inerti isolanti, ma il risultato dipende da conducibilità dichiarata e spessore reale. Non vanno confusi con un cappotto: pochi centimetri di intonaco possono correggere alcune superfici e nodi, ma raramente offrono la stessa resistenza termica di un sistema isolante dedicato.
Il prezzo non dipende soltanto dai metri quadrati. Incidono altezza e accessibilità, ponteggio, spessore da demolire, trasporto e smaltimento, condizioni della muratura, ciclo scelto, presenza di sali, reti, profili, imbotti, cornici e finitura. Un ripristino interno semplice può avere un costo molto diverso da una facciata con ponteggio e degrado diffuso.
Come ordine di grandezza, la sola demolizione e ricostruzione di un intonaco tradizionale può collocarsi spesso tra circa 30 e 65 euro al m², esclusi ponteggi, lavorazioni speciali e riparazioni del supporto. Cicli deumidificanti, termici, a calce o per superfici storiche possono superare questi valori. Si tratta di intervalli orientativi: il riferimento corretto è un computo basato sul prezzario regionale aggiornato e sulle condizioni reali.
Un preventivo leggibile separa protezioni, demolizione, conferimento dei materiali, preparazione, rinzaffo, corpo d’intonaco, finitura, ponteggi e tinteggiatura. Deve indicare prodotti o prestazioni, spessori, superfici, opere escluse e trattamento degli imprevisti. Confrontare soltanto il prezzo al metro quadrato può nascondere cicli tecnici non equivalenti.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
Quando il rifacimento è effettivamente agevolabile, vanno conservati fatture e ricevute, bonifico parlante, eventuale titolo edilizio o dichiarazione sostitutiva per i lavori che non lo richiedono, delibera e riparto delle spese per il condominio, abilitazioni o autorizzazioni di settore, oltre alla documentazione tecnica utile a dimostrare il collegamento con l’intervento principale.
Il bonifico deve riportare la causale riferita all’agevolazione, il codice fiscale del beneficiario e il codice fiscale o la partita IVA del destinatario. Se banca o posta applicano la ritenuta prevista, un errore meramente formale può in alcuni casi essere rimediabile, ma è preferibile utilizzare fin dall’inizio il modello predisposto per le ristrutturazioni.
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti del settore.
Se è eseguito da solo in una singola abitazione, normalmente no: è manutenzione ordinaria. Può essere detraibile se necessario per completare un intervento superiore ammesso oppure se riguarda una parte comune residenziale.
Non automaticamente. Se consiste nel solo rinnovo della finitura è normalmente manutenzione ordinaria e, sulla singola unità, non basta. Può rientrare se è una lavorazione necessaria di un intervento agevolato più ampio.
Sì, la manutenzione ordinaria sulle parti comuni di un edificio residenziale è ammessa al Bonus Ristrutturazioni, con corretta delibera, riparto, pagamento e certificazione delle quote.
No. Il 50% è riservato al proprietario o titolare di un diritto reale per l’unità adibita ad abitazione principale. Negli altri casi ammessi l’aliquota ordinaria è il 36%.
Il limite è 96.000 euro per unità immobiliare, condiviso con le altre spese del medesimo intervento che utilizzano lo stesso plafond. La detrazione è ripartita in dieci rate annuali.
Per il semplice rinnovo dell’intonaco, normalmente no, perché si tratta di manutenzione ordinaria. Può servire una pratica quando il rifacimento accompagna opere più ampie; vanno inoltre verificati vincoli e regole locali.
No. Il bonifico è un adempimento necessario quando la spesa è ammessa, ma non modifica la categoria edilizia o fiscale di un intervento che non possiede i requisiti.
Sì, quando è necessaria per completare il rifacimento dell’intonaco già agevolabile e rimane coerente con le superfici interessate. La semplice imbiancatura autonoma di un appartamento non diventa detraibile.
Non sempre. Prima bisogna distinguere condensa, infiltrazioni, perdite, risalita e ponti termici. Senza rimuovere o gestire la causa, muffa e distacchi possono comparire di nuovo.
No, non è attivo per le spese 2026. L’eventuale agevolazione deriva dal Bonus Ristrutturazioni o da altre norme applicabili all’intervento complessivo, non da un Bonus Facciate autonomo.
La qualificazione edilizia dipende dall’intervento concreto, dalla disciplina regionale e comunale e dagli eventuali vincoli. Prima di ordinare i lavori o applicare la detrazione è opportuno verificare il caso con il tecnico e il professionista fiscale.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.