


Cartucce per chiodatrici Bossong
La gamma Cartucce per chiodatrici Bossong comprende 1 soluzione professionali per applicazioni...

Detrazione porta blindata 2026: quando spetta il 50% o il 36%, limite, spese ammesse, IVA, bonifico, permessi e documenti.
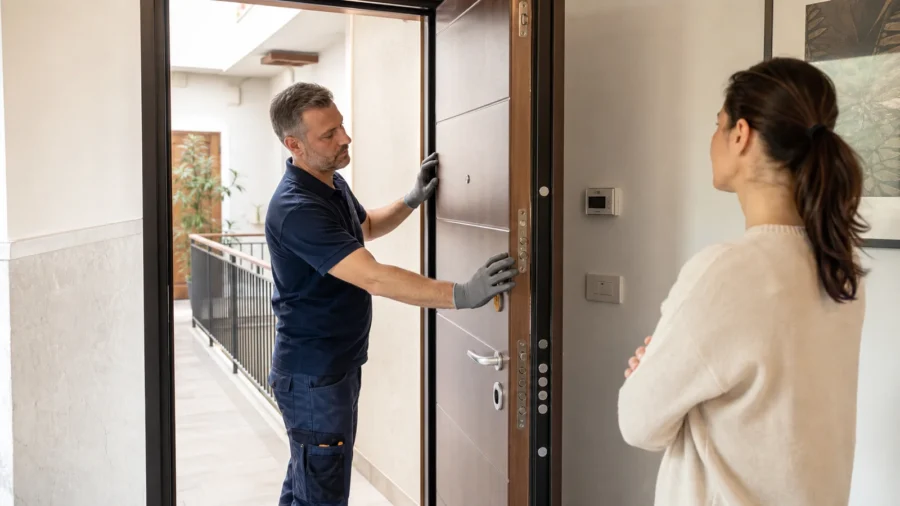
Installare o sostituire una porta blindata può beneficiare della detrazione per il recupero del patrimonio edilizio anche quando non si sta ristrutturando tutta la casa. L’intervento rientra infatti tra le misure dirette a prevenire il rischio di atti illeciti previste dall’articolo 16-bis, comma 1, lettera f), del TUIR.
Nel 2026 la percentuale non è però uguale per tutti: è del 50% se la spesa è sostenuta dal proprietario o dal titolare di un diritto reale per l’unità adibita ad abitazione principale; negli altri casi ammessi è del 36%. Il limite resta di 96.000 euro per unità immobiliare, condiviso con gli altri interventi di recupero effettuati sullo stesso immobile.
Sommario
Sì. FiscoOggi, la rivista dell’Agenzia delle Entrate, ha confermato che il montaggio di porte blindate o rinforzate rientra tra gli interventi sulle singole abitazioni e sulle parti comuni finalizzati a impedire atti penalmente illeciti da parte di terzi. La norma comprende il furto e le altre condotte che comportano il superamento di protezioni fisiche poste a tutela della persona o del patrimonio.
Non è necessario affiancare la porta a un cantiere più ampio: il lavoro può essere agevolato da solo, purché riguardi un immobile residenziale esistente, abbia una concreta finalità antintrusione e siano rispettati pagamento e documentazione. È improprio parlare di un bonus autonomo per porte blindate: il beneficio utilizza le regole e il plafond del Bonus Ristrutturazione.
La legge di Bilancio 2026 ha prorogato per quest’anno le percentuali già applicate nel 2025. Il momento determinante è quello del pagamento, secondo il criterio di cassa: un acconto pagato nel 2026 segue le regole 2026 anche se la posa termina successivamente.
Su smartphone, scorri la tabella lateralmente per visualizzare tutte le colonne.
| Spesa | Soggetto e immobile | Aliquota | Limite complessivo |
|---|---|---|---|
| Pagata nel 2026 | Proprietario, nudo proprietario o titolare di usufrutto, uso o abitazione; unità adibita ad abitazione principale | 50% | 96.000 euro per unità |
| Pagata nel 2026 | Seconda casa oppure altro beneficiario ammesso, come inquilino o comodatario | 36% | 96.000 euro per unità |
| Pagata nel 2027, secondo la disciplina oggi prevista | Abitazione principale del proprietario o titolare di diritto reale | 36% | 96.000 euro per unità |
| Pagata nel 2027, secondo la disciplina oggi prevista | Altri casi ammessi | 30% | 96.000 euro per unità |
“Prima casa” e “abitazione principale” non sono sinonimi. La prima casa riguarda soprattutto le agevolazioni applicate all’acquisto; l’abitazione principale è quella nella quale il contribuente o i suoi familiari dimorano abitualmente. Per il 50% devono ricorrere sia il diritto di proprietà o reale sia l’utilizzo richiesto.
Il plafond non appartiene alla singola porta. Se sul medesimo appartamento sono già stati pagati nel 2026 lavori agevolabili per 90.000 euro, restano soltanto 6.000 euro disponibili. Anche le pertinenze sono normalmente considerate insieme all’unità cui sono collegate.
Un proprietario spende 3.600 euro nel 2026 per fornitura e posa della porta dell’abitazione principale. Se possiede tutti i requisiti, la detrazione teorica è di 1.800 euro, ripartita in dieci rate annuali da 180 euro.
Per la stessa spesa sostenuta su una seconda casa, il beneficio è del 36%: 1.296 euro complessivi e dieci rate da 129,60 euro. Se invece il contribuente dispone soltanto di 2.000 euro di plafond residuo, l’aliquota si applica su 2.000 euro, non sull’intera fattura.
La detrazione riduce l’IRPEF dovuta. Una rata superiore all’imposta disponibile non viene normalmente rimborsata né trasferita agli anni successivi. Per chi ha un reddito complessivo superiore a 75.000 euro possono inoltre incidere i limiti generali alle spese detraibili introdotti dall’articolo 16-ter del TUIR.
È agevolabile la sostituzione di una normale porta d’ingresso con una blindata, così come l’installazione di una porta rinforzata su un accesso esistente. La fattura e la scheda tecnica devono rendere riconoscibile la finalità di sicurezza: una descrizione generica come “fornitura porta” offre meno elementi in caso di controllo.
Anche la sostituzione della serratura, del cilindro, dei catenacci o dello spioncino può rientrare quando migliora la protezione contro le intrusioni. La semplice riparazione per usura o il cambio delle chiavi, senza un incremento della sicurezza, è più difficile da ricondurre alla lettera f). Conviene far indicare il componente installato e la funzione antieffrazione.
La detrazione non riguarda soltanto il prezzo dell’anta. Possono concorrere i costi necessari e direttamente collegati alla realizzazione dell’intervento, purché rimasti a carico del contribuente e documentati.
La descrizione in fattura dovrebbe distinguere fornitura, posa e opere accessorie.
| Voce | Trattamento | Condizione |
|---|---|---|
| Porta blindata o rinforzata | Agevolabile | Installata su immobile residenziale esistente con finalità antintrusione |
| Telaio, controtelaio, serratura e cilindro | Agevolabili | Componenti dell’intervento di sicurezza |
| Trasporto, posa e regolazione | Agevolabili | Indicati in fattura e riferibili al lavoro |
| Smontaggio e smaltimento della vecchia porta | Agevolabili | Necessari alla sostituzione |
| Opere murarie, finiture e ripristini | Agevolabili | Strettamente collegati all’installazione |
| Pratica tecnica o autorizzazione | Agevolabile | Quando richiesta dall’intervento concreto |
| Manutenzione ordinaria o duplicazione chiavi | Non automaticamente agevolabile | Deve emergere un effettivo miglioramento antintrusione |
Il beneficio riguarda unità immobiliari residenziali esistenti e relative pertinenze. Può quindi essere utilizzato per l’abitazione principale, una seconda casa, un appartamento locato e, con il corretto riparto, per il portone comune di un condominio residenziale. Non è necessario che l’immobile sia occupato durante i lavori, ma deve essere già esistente e regolarmente censito o in corso di accatastamento.
La semplice installazione in una nuova costruzione non rientra nel recupero edilizio: il costo della porta è parte della realizzazione del nuovo edificio. Allo stesso modo, l’articolo 16-bis non è la detrazione personale corretta per una porta installata esclusivamente su negozio, ufficio o capannone strumentale autonomo. Per immobili utilizzati promiscuamente come abitazione e luogo di attività, la detrazione spettante è ridotta del 50%.
Una porta che protegge una pertinenza, come un garage collegato fiscalmente all’abitazione, può rientrare nell’intervento. Il suo costo, però, utilizza il medesimo plafond dell’abitazione: non nasce un secondo limite di 96.000 euro per il box.
La legge fiscale non impone una specifica classe minima universale per ottenere il beneficio. È però necessario poter dimostrare che il prodotto abbia una reale funzione di prevenzione. Classe di resistenza, certificazione del produttore, tipologia di serratura, cilindro e protezioni del telaio sono elementi utili a documentare la natura dell’intervento.
La classificazione antieffrazione prevista dalle norme tecniche distingue livelli crescenti di resistenza alle prove di attacco. La classe va scelta in base al rischio, al contesto e alla corretta posa, non soltanto per ottenere il bonus. Una porta certificata ma installata su un controtelaio inadeguato può offrire una protezione inferiore a quella dichiarata.
Può detrarre chi è soggetto a IRPEF, possiede o detiene l’immobile in base a un titolo idoneo e sostiene effettivamente la spesa. Rientrano proprietario, nudo proprietario, titolare di usufrutto, uso o abitazione, inquilino, comodatario, familiare convivente e convivente di fatto alle condizioni previste.
Per inquilini e comodatari il contratto deve essere regolarmente registrato e occorre il consenso del proprietario quando richiesto. Per familiari e conviventi devono ricorrere la convivenza e la disponibilità dell’immobile nei momenti rilevanti. Il 50% del 2026, tuttavia, non spetta al semplice detentore: richiede proprietà o diritto reale e abitazione principale.
Se pagano più persone, ciascuna detrae la quota rimasta a proprio carico. Fattura, bonifico ed eventuali annotazioni devono permettere di ricostruire il riparto. Il limite di 96.000 euro resta unico per l’unità e non si moltiplica per il numero dei beneficiari.
Il pagamento deve essere eseguito con il bonifico dedicato agli interventi di recupero edilizio. Deve contenere la causale con il riferimento all’articolo 16-bis del D.P.R. 917/1986, il codice fiscale di chi utilizza la detrazione e la partita IVA o il codice fiscale del fornitore.
Se il venditore della porta incarica anche il posatore, è preferibile una fattura unica e dettagliata. Se fornitura e installazione sono affidate a soggetti diversi, entrambi i pagamenti devono rispettare le regole e le fatture devono descrivere il collegamento con l’intervento.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisQuando per errore è stato usato un bonifico ordinario, la soluzione più lineare è far restituire la somma e ripetere il pagamento. Se non è possibile, la detrazione può essere difesa soltanto alle condizioni chiarite dall’Agenzia, compresa la dichiarazione dell’impresa sulla corretta contabilizzazione del corrispettivo.
Detrazione IRPEF e IVA agevolata sono due benefici diversi. Per prestazioni di manutenzione su fabbricati a prevalente destinazione abitativa può applicarsi l’IVA del 10%, ma l’acquisto diretto della porta senza posa non gode automaticamente dell’aliquota ridotta.
Quando la porta viene trattata come infisso, ossia come bene significativo fornito nell’appalto, il 10% sul suo valore è applicabile soltanto entro il limite della manodopera e degli altri servizi. L’eventuale eccedenza resta al 22%. La fattura deve evidenziare correttamente il valore del bene significativo; non è il cliente a poter scegliere liberamente un’aliquota unica.
Esempio semplificato: verificare sempre la qualificazione della fornitura con l’impresa.
| Contratto | Regola IVA indicativa | Attenzione |
|---|---|---|
| Solo acquisto della porta | Ordinariamente 22% | La detrazione IRPEF può comunque spettare se il pagamento è corretto |
| Fornitura e posa su abitazione | 10% sulla prestazione; regola dei beni significativi sul valore della porta | Una parte del bene può restare al 22% |
| Opere di restauro, risanamento o ristrutturazione edilizia | Disciplina IVA propria dell’intervento complessivo | Contano contratto, titolo e qualificazione dei lavori |
La sostituzione nello stesso vano, senza modifiche strutturali o alterazioni rilevanti, normalmente non richiede una pratica edilizia. La detrazione può quindi spettare anche senza CILA. È comunque utile conservare una dichiarazione sostitutiva che indichi la data di inizio e attesti che il lavoro rientra tra quelli non soggetti a titolo.
Se si allarga il vano, si interviene su una parete strutturale, si modifica sensibilmente la facciata o si realizzano opere ulteriori, la pratica va individuata dal tecnico in base al progetto e alla disciplina locale. Possono diventare pertinenti la CILA, la SCIA o, per trasformazioni più rilevanti, il Permesso di costruire.
Per immobili sottoposti a vincolo possono servire autorizzazioni paesaggistiche o culturali. Il diritto fiscale non sostituisce il rispetto delle regole edilizie e non sana opere eseguite irregolarmente.
La porta del singolo appartamento è normalmente privata, ma il lato visibile dal pianerottolo può incidere sul decoro e sull’aspetto delle parti comuni. Prima di scegliere colore, pannellatura e apertura conviene controllare regolamento, delibere e uniformità delle porte esistenti e informare l’amministratore.
Se il condominio sostituisce il portone comune con uno blindato, la spesa viene deliberata e pagata dall’amministratore, che rilascia ai condòmini la certificazione per la rispettiva quota. Nel 2026 l’aliquota è verificata sul singolo condòmino: nello stesso edificio qualcuno può avere il 50% e altri il 36%.
Per una porta installata esclusivamente come misura antintrusione non è richiesta la comunicazione ENEA. Se la porta separa un ambiente riscaldato dall’esterno e si vuole utilizzare l’Ecobonus per le sue prestazioni termiche, occorre invece verificare trasmittanza, requisiti tecnici, massimali e invio all’ENEA. La medesima spesa non può essere detratta due volte.
Il solo intervento contro gli atti illeciti non apre automaticamente il Bonus Mobili. Può costituirne il presupposto soltanto quando, per le caratteristiche concrete, è anche qualificabile come intervento edilizio idoneo secondo le regole del bonus arredi.
Per una nuova spesa sostenuta nel 2026 la modalità ordinaria è la detrazione nella dichiarazione dei redditi in dieci quote. Sconto in fattura e cessione del credito non sono disponibili in via generale per l’acquisto della porta blindata; le limitate deroghe residue riguardano situazioni transitorie specifiche e non devono essere date per scontate nel preventivo.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
Un preventivo utile non dovrebbe limitarsi alla dicitura “porta d’ingresso”. È preferibile che riporti modello, funzione blindata o rinforzata, telaio, serratura, cilindro, eventuale classe antieffrazione, posa, smontaggio e ripristini murari. La fattura finale deve consentire di collegare senza dubbi il pagamento alla misura di sicurezza installata sull’immobile indicato.
Se viene applicata un’IVA mista, il documento deve distinguere imponibile al 10% e al 22% e indicare il valore del bene significativo secondo le regole applicate dall’impresa. Non serve riportare una formula promozionale come “bonus porta blindata”; servono invece una descrizione tecnica attendibile, importi coerenti e dati fiscali corretti.
La prima rata relativa a un pagamento effettuato nel 2026 viene indicata nel modello 730 o Redditi presentato nel 2027, nella sezione dedicata agli interventi di recupero del patrimonio edilizio. Vanno riportati anno della spesa, importo, numero della rata e dati identificativi dell’immobile secondo le istruzioni del modello utilizzato.
Se l’abitazione viene venduta prima della fine delle dieci rate, le quote residue si trasferiscono di regola all’acquirente persona fisica, salvo diverso accordo riportato nell’atto. In caso di decesso del beneficiario, il residuo passa all’erede che conserva la detenzione materiale e diretta dell’immobile, secondo le condizioni fiscali applicabili.
Queste regole riguardano le rate non ancora utilizzate e non modificano l’aliquota originaria: una spesa pagata correttamente nel 2026 continua a seguire la percentuale maturata in quell’anno.
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti del settore.
Sì. Può essere agevolata come intervento autonomo contro gli atti illeciti, senza un cantiere più ampio, se riguarda un immobile residenziale esistente e si rispettano gli adempimenti.
No. Il 50% richiede che paghi il proprietario o titolare di diritto reale e che l’unità sia adibita ad abitazione principale. Negli altri casi ammessi si applica il 36%.
Nel 2026 è di 96.000 euro per unità immobiliare, condiviso con le altre spese di recupero e sicurezza riferite allo stesso immobile.
Sì, quando il nuovo componente aumenta la sicurezza contro le intrusioni. Una semplice riparazione per usura, senza miglioramento, non è automaticamente agevolabile.
Normalmente no per la sostituzione nello stesso vano senza opere rilevanti. Modifiche del vano, strutture, facciata o vincoli possono richiedere CILA, SCIA o altre autorizzazioni.
La modalità richiesta è il bonifico parlante dedicato al recupero edilizio. Un pagamento errato deve essere corretto secondo le indicazioni dell’Agenzia.
No. Dipende dal tipo di contratto e di intervento; nella fornitura con posa può applicarsi la disciplina dei beni significativi, con una parte del valore eventualmente al 22%.
Non se la detrazione è richiesta esclusivamente per la funzione antintrusione. L’ENEA può essere necessaria se si usa un’agevolazione energetica e si rispettano i relativi requisiti.
Sì, se l’intervento sulle parti comuni è deliberato, pagato e certificato correttamente. L’aliquota viene determinata per ciascun condòmino.
Non in via generale per le nuove spese 2026. Il beneficio viene normalmente utilizzato in dichiarazione in dieci rate annuali.
Prima di pagare, è opportuno far verificare all’impresa la corretta applicazione dell’IVA e coordinare fattura, bonifico, eventuali permessi e aliquota spettante al beneficiario.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.