ATOMO: Fissativo micronizzato inodore per consolidare e uniformare l’assorbimento
ATOMO è un fissativo micronizzato inodore per consolidare e uniformare l'assorbimento San...
Il Consiglio di Stato conferma il conguaglio richiesto per la funzione direzionale effettivamente insediata. Ammissibilità del cambio d’uso e gratuità non coincidono.
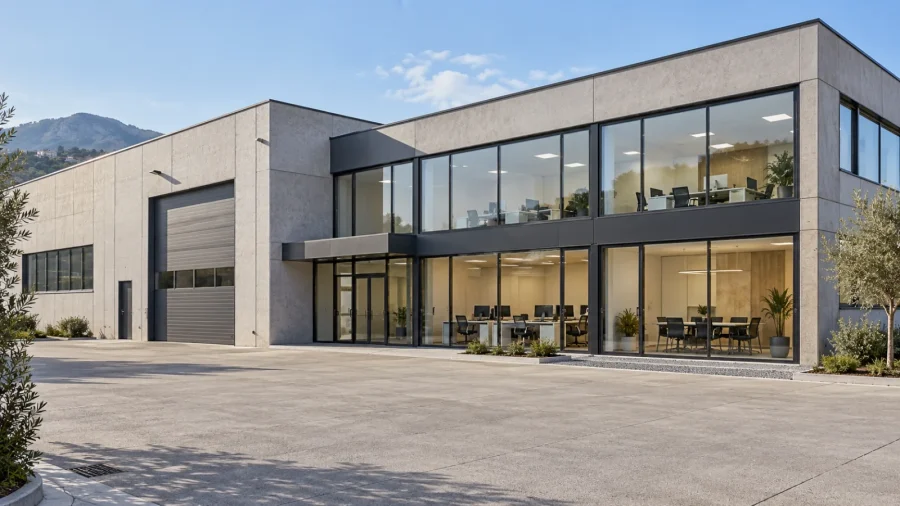
Usare come uffici locali inizialmente destinati ad attività produttive può comportare un conguaglio degli oneri anche quando il cambio d’uso è urbanisticamente ammesso. E riportare successivamente gli spazi alla funzione originaria non basta, da solo, a cancellare quanto già maturato.
È uno dei passaggi centrali della sentenza del Consiglio di Stato, Sezione IV, n. 7670 del 21 ottobre 2026. La decisione conferma la pretesa comunale relativa a un complesso in Lombardia, distinguendo destinazione effettiva, regime contributivo e obblighi della convenzione urbanistica.
Sommario
Gli immobili erano stati realizzati nell’ambito di un piano di lottizzazione regolato da una convenzione del 2007. Il titolo e gli standard iniziali erano collegati alla destinazione produttiva-artigianale degli spazi.
Durante un sopralluogo del 2019, i tecnici avevano rilevato locali utilizzati per uffici, riunioni, reception, archivi e servizi connessi. Il Comune aveva quindi contestato l’insediamento di una funzione terziaria-direzionale e richiesto il ricalcolo degli importi.
La pretesa complessiva superava 368.000 euro e comprendeva voci differenti: costo di costruzione, urbanizzazione secondaria, monetizzazione degli standard e una distinta sanzione relativa alle opere interne. Non era quindi un unico prezzo applicabile a qualsiasi cambio d’uso.
La proprietà sosteneva che gli uffici fossero accessori all’attività svolta dall’impresa conduttrice e conservassero quindi natura produttiva. Il Collegio ha esaminato il legame effettivo tra l’immobile e l’attività insediata.
Nel caso non risultava provato il rapporto di stretta funzionalità con un ciclo produttivo svolto nel compendio. Gli spazi presentavano invece caratteristiche direzionali, con un’organizzazione suscettibile di utilizzo autonomo.
Per la decisione non era sufficiente richiamare l’attività complessiva dell’impresa in altri luoghi. Il trattamento contributivo doveva essere verificato rispetto ai fabbricati e alla funzione concretamente esercitata al loro interno.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisL’appellante richiamava l’articolo 23-ter del DPR 380/2001, che accomuna produttivo e direzionale nella stessa categoria funzionale. Secondo questa tesi, il passaggio non avrebbe dovuto generare nuovi oneri.
Il Consiglio di Stato distingue i due profili: la possibilità di insediare una destinazione non comporta automaticamente l’equivalenza contributiva. Nel quadro applicabile contavano l’articolo 19 del testo unico, la disciplina regionale e gli obblighi della convenzione.
La pronuncia richiama in particolare il mutamento avvenuto entro dieci anni dall’ultimazione dei lavori. Per quella fattispecie, il contributo è correlato alla nuova destinazione secondo la disciplina richiamata dal Collegio.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
La società contestava anche la richiesta economica in luogo dell’imposizione di ripristinare l’uso precedente. Ma l’utilizzo direzionale era urbanisticamente consentito: il problema affrontato non era l’espulsione di una funzione incompatibile, bensì il relativo obbligo contributivo.
Il giudice chiarisce che il ritorno alla destinazione produttiva resta possibile, ma non annulla gli effetti economici già prodotti dal primo cambiamento. Non è un ravvedimento capace di far scomparire il debito maturato.
La convenzione prevedeva il reperimento degli standard necessari oppure la loro monetizzazione. Nel processo non erano state indicate aree concretamente disponibili e idonee in alternativa alla somma richiesta.
Il richiamo alle successive semplificazioni, compreso il Salva Casa, non consentiva di riscrivere retroattivamente la posizione esaminata. L’appello è stato respinto sulla base dei fatti, degli obblighi e del quadro temporale della vicenda.
Prima di cambiare funzione a locali di questo tipo, occorre quindi verificare non soltanto se il nuovo uso sia ammesso, ma anche titoli originari, convenzioni, data di ultimazione e differenze contributive. Sono elementi che possono incidere sul costo anche senza un nuovo ampliamento edilizio.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.