

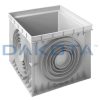
Pozzetto Seventy
Pozzetto in polipropilene utilizzato come valida alternativa ai tradizionali pozzetti in cemento...

Quali lavori del bagno sono detraibili, chi può ottenere il 50% nel 2026 e cosa è previsto per il 2027: esempi, documenti, arredi e accessibilità.

Rifare un bagno non dà automaticamente diritto a una detrazione. Il punto decisivo è quale lavoro viene eseguito: sostituire soltanto sanitari e piastrelle non equivale a rifare l’impianto idrico-sanitario o a modificare la distribuzione dell’ambiente. Tra il 2026 e il 2027 contano anche l’anno del pagamento, chi sostiene la spesa e l’uso dell’immobile. Prima di accettare il preventivo conviene quindi distinguere l’intervento edilizio, verificare il titolo necessario e solo dopo stimare il beneficio fiscale.
Questa guida riguarda la detrazione per recupero edilizio applicata ai lavori del bagno. Non esiste un incentivo autonomo chiamato “bonus bagno”: è il Bonus Ristrutturazione a poter coprire le spese ammissibili. Per il 2027 distinguiamo le regole già previste dalla legge dalla proposta della manovra, ancora in esame parlamentare al 16 novembre 2026. Per confrontare il costo dei lavori, anziché la sola detrazione, è disponibile la guida dedicata.
Sommario
Per una singola abitazione il recupero edilizio agevola, fra gli altri, gli interventi di manutenzione straordinaria. Nel bagno il caso tipico è il rifacimento o l’adeguamento dell’impianto idrico-sanitario, con opere necessarie per sostituire tubazioni, scarichi e collegamenti. Possono rientrare anche la realizzazione di un nuovo servizio igienico o una modifica funzionale che richieda lavori edilizi e impiantistici qualificabili come straordinari. Il tecnico deve identificare le opere nel progetto e ricondurle alla corretta categoria edilizia: questa descrizione permette poi di selezionare le spese agevolabili, anche quando il preventivo commerciale usa una generica voce “bagno completo”.
La sola sostituzione di WC, lavabo, piastrelle o box doccia, senza un intervento agevolabile sull’unità, è normalmente manutenzione ordinaria e non apre da sola la detrazione per la singola abitazione. Se invece quelle finiture sono necessarie e collegate a un rifacimento impiantistico ammissibile, le relative spese possono fare parte dello stesso intervento. Fatture, progetto e lavori eseguiti devono permettere di ricostruire questo collegamento: demolire e ripristinare il pavimento per rifare le tubazioni è diverso dal cambiare un rivestimento ancora integro per una scelta estetica.
La sostituzione della vasca con la doccia merita una verifica specifica. Se consiste solo nel cambio dell’elemento, non diventa automaticamente manutenzione straordinaria; se comporta un adeguamento degli impianti o opere effettivamente agevolabili, si valutano quei lavori e le finiture connesse. Per l’accessibilità, un progetto di eliminazione delle barriere va esaminato separatamente: la presenza di un familiare con disabilità non trasforma qualsiasi rinnovo del bagno in un lavoro agevolato.
Su smartphone puoi scorrere la tabella in orizzontale.
| Intervento | Valutazione iniziale | Cosa controllare |
|---|---|---|
| Cambio dei soli sanitari o delle sole piastrelle | Manutenzione ordinaria, normalmente esclusa sulla singola unità | Assenza o presenza di opere impiantistiche e edilizie ulteriori |
| Rifacimento di adduzione e scarichi con ripristino delle superfici | Può essere agevolabile | Qualificazione dell’intervento, documenti, spese collegate |
| Spostamento di apparecchi e modifica della distribuzione | Può essere agevolabile | Progetto, titolo edilizio, fatture e tracciabilità |
| Bagno accessibile | Valutare il progetto di accessibilità | Requisiti tecnici e regime fiscale applicabile, senza automatismi |
La tabella è un filtro preliminare, non sostituisce la valutazione del tecnico e del consulente fiscale. Gli stessi sanitari possono essere una spesa non agevolabile se cambiati da soli e una spesa collegata a lavori ammissibili se fanno parte di un cantiere più ampio.
Per le spese sostenute nel 2026, l’aliquota ordinaria della detrazione per recupero edilizio è il 36%. La percentuale sale al 50% per lavori sull’unità adibita ad abitazione principale se la spesa è sostenuta dal proprietario o dal titolare di un diritto reale di godimento che possiede i requisiti previsti. Non è sufficiente che il bagno sia nella casa in cui si vive: per esempio, un inquilino che sostiene i lavori va valutato con la disciplina ordinaria e non può presumere il 50% riservato ai titolari indicati dalla norma.
Il limite generale del Bonus Ristrutturazione è di 96.000 euro per unità immobiliare per l’intervento considerato, non 96.000 euro per ciascun bagno, fattura o impresa. Le spese agevolabili e la detrazione spettante sono ripartite in dieci quote annuali. La somma concretamente recuperata dipende anche dall’imposta dovuta: una quota annuale che non trova capienza non è denaro versato automaticamente sul conto. Per redditi complessivi superiori a 75.000 euro interviene anche il limite generale degli oneri detraibili, collegato a reddito e figli a carico. Nel suo calcolo entra la quota annuale di spesa, non l’intero costo del bagno né la sola detrazione: per 12.000 euro ripartiti in dieci anni, la quota di spesa è 1.200 euro l’anno. Il CAF o il consulente deve confrontarla con gli altri oneri del contribuente e con l’imposta disponibile.
Per la maggiorazione il contribuente deve essere proprietario o titolare del diritto reale all’inizio dei lavori oppure al pagamento, se anticipato. L’abitazione può diventare principale al termine dei lavori, secondo il chiarimento della circolare 8/E del 2025. È quindi possibile ristrutturare prima di trasferirsi; è diverso pagare un acconto quando si ha soltanto un preliminare d’acquisto e non ancora il diritto richiesto. Prima di anticipare somme, fai controllare al consulente data dell’atto, data dei bonifici e intestazione delle fatture.
Esempio ipotetico. Supponiamo che il rifacimento dell’impianto e le opere connesse del bagno generino 12.000 euro di spese effettivamente ammissibili. Con i requisiti per il 50%, la detrazione teorica è 6.000 euro, cioè 600 euro all’anno per dieci anni. Con il 36%, è 4.320 euro, cioè 432 euro all’anno. Non si applica la percentuale alla sola parte di preventivo che “sembra” straordinaria: prima vanno individuate e documentate correttamente tutte le spese ammesse. L’esempio non considera limiti personali o mancanza di capienza fiscale.
Il beneficio relativo a spese pagate nel 2026 entra nella dichiarazione dei redditi relativa al 2026, normalmente presentata nel 2027. La dichiarazione presentata nel 2026 riguarda invece il periodo d’imposta 2025: confondere anno dei lavori e anno del modello è un errore frequente.
Per i pagamenti del 2027 la normativa già approvata prevede il 36% per il proprietario o titolare di diritto reale sull’abitazione principale e il 30% negli altri casi ammessi. Il limite di spesa resta 96.000 euro per unità. Il disegno di legge C.3174-bis, articolo 4, propone invece di mantenere nel 2027 le aliquote del 50% e del 36%. Al 16 novembre 2026 il provvedimento è in Commissione: la proposta è una prospettiva di pianificazione, non un beneficio già acquisito.
Su smartphone puoi scorrere la tabella in orizzontale.
| Anno e stato della regola | Proprietario o diritto reale, abitazione principale | Altri beneficiari e immobili ammessi |
|---|---|---|
| 2026, norma vigente | 50% | 36% |
| 2027, quadro già approvato | 36% | 30% |
| 2027, proposta C.3174-bis ancora da approvare | 50% | 36% |
Le percentuali riguardano sempre lavori e spese ammissibili: un eventuale mantenimento del 50% non renderebbe detraibile il cambio isolato delle piastrelle. Per seguire le modifiche durante l’iter, il riferimento è la guida ai Bonus edilizi 2027.
Esempio ipotetico. Un proprietario con tutti i requisiti per l’abitazione principale paga 4.000 euro nel 2026 e 8.000 nel 2027 per un intervento interamente ammissibile. Con il quadro già approvato ottiene una detrazione teorica di 2.000 euro sul primo pagamento e 2.880 sul secondo: 4.880 euro complessivi. Se la proposta fosse approvata in questi termini, il secondo importo salirebbe a 4.000 euro e il totale a 6.000. La differenza è di 1.120 euro; la capienza fiscale resta da valutare separatamente.
I due pagamenti generano ciascuno dieci quote annuali: quelle del 2026 iniziano dalla dichiarazione presentata nel 2027; quelle del 2027 dalla dichiarazione presentata nel 2028. Per scegliere il calendario, chiedi all’impresa un programma realistico di lavorazioni e stati di avanzamento e al consulente il confronto fra gli scenari. L’apertura di una pratica nel 2026 non blocca per il saldo dell’anno dopo l’aliquota del primo acconto.
Se il bagno fa parte della prosecuzione dello stesso intervento già iniziato, le spese dei precedenti anni concorrono al limite. In un esempio ipotetico con 80.000 euro di lavori già utilizzati nel medesimo intervento e altri 20.000 per il bagno, il residuo del tetto di 96.000 euro è 16.000: è questo l’importo massimo aggiuntivo su cui calcolare la detrazione, non tutti i 20.000 euro. Prima di considerare disponibile un nuovo plafond, il consulente deve ricostruire interventi e pagamenti precedenti; una nuova fattura o un secondo bagno non creano da soli un limite autonomo.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisNo. La CILA non è un requisito fiscale universale né un documento da presentare in ogni caso per ottenere la detrazione. Il titolo edilizio dipende dalle opere effettive, dal tipo di immobile e dalle regole applicabili nel Comune. Prima dei lavori un tecnico deve distinguere una semplice sostituzione di finiture da opere che richiedono una pratica, e valutare eventuali interventi su struttura, prospetti o impianti. Quando una CILA è dovuta, va gestita correttamente; quando la normativa edilizia non richiede alcun titolo, non si inventa una CILA solo per il fisco.
Se i lavori agevolabili sono in edilizia libera, tra i documenti da conservare può essere necessaria una dichiarazione sostitutiva che indichi la data d’inizio e attesti che le opere rientrano fra quelle ammesse. Se invece serve una pratica edilizia, conservarne la ricevuta e gli elaborati aiuta a dimostrare la coerenza fra intervento realizzato e spesa dichiarata. La detrazione fiscale non sana un lavoro edilizio eseguito irregolarmente. Per organizzare progetto, cantiere e tempi, puoi usare la guida alla ristrutturazione del bagno.
Un armadio o un mobile contenitore nuovo per il bagno può rientrare nel Bonus Mobili se è destinato all’immobile interessato da un intervento di recupero che dà accesso a questa agevolazione. Sanitari, rubinetti e box doccia seguono invece le regole dei lavori: inserirli nella stessa fattura del mobile non li trasforma in arredi agevolabili. Per un mobile con lavabo integrato, chiedi al fornitore di distinguere chiaramente il bene di arredo dai componenti sanitari e fai valutare le singole voci.
Nel 2026 il Bonus Mobili è del 50% su un massimo di 5.000 euro di spesa per l’unità, considerando anche gli altri mobili ed elettrodomestici agevolati: non è un tetto aggiuntivo riservato al bagno. Per gli acquisti 2026 il lavoro deve essere iniziato dal 1° gennaio 2025 e prima dell’acquisto; le spese agevolate nel 2025 per lo stesso intervento possono ridurre il residuo. La persona che detrae gli arredi deve essere la stessa che beneficia della detrazione dei lavori.
Al momento la misura vigente copre gli acquisti fino al 31 dicembre 2026. La proposta per il 2027 prevede il 50% entro 5.000 euro per i mobili, ma va ancora approvata. Il percorso completo, con metodi di pagamento e casi di esclusione, è nella guida al Bonus Mobili 2026-2027.
La detrazione speciale del 75% dell’articolo 119-ter copre, secondo la norma vigente, spese sostenute entro il 31 dicembre 2025 e dal 30 dicembre 2023 è limitata a scale, rampe, ascensori, servoscala e piattaforme elevatrici, salve le specifiche situazioni transitorie. Non è quindi un “bonus bagno 75%” da applicare a un nuovo lavoro pagato nel 2026 o nel 2027.
Un progetto per eliminare le barriere nel bagno può invece essere valutato nel recupero edilizio ordinario, rispettando i requisiti tecnici applicabili. Il tecnico deve controllare accesso al locale, spazi di movimento, uso degli apparecchi e caratteristiche previste dal Dm 236/1989, quindi descrivere le opere che rendono effettivamente accessibile il bagno. La scelta di una doccia più comoda, da sola, non documenta questi requisiti. Per orientarti tra i regimi consulta il Bonus barriere architettoniche.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
Un preventivo utile separa demolizione e smaltimento, impianto di adduzione, scarichi, impermeabilizzazione, massetto, rivestimenti, sanitari e posa. In questo modo il tecnico può descrivere l’intervento reale e il contribuente può ricostruire quali spese appartengono ai lavori agevolabili. Una riga unica “rifacimento bagno” rende più difficile distinguere lavori straordinari, finiture connesse e semplici acquisti. Per valutare prezzi, imprevisti e contenuto delle voci, consulta la guida ai costi del rifacimento bagno.
Per le spese agevolate dei lavori si usa il bonifico dedicato alle ristrutturazioni, con causale normativa, codice fiscale del beneficiario della detrazione e codice fiscale o partita IVA del destinatario del pagamento. Occorre conservare fatture, ricevute dei bonifici, dati catastali e, se richiesto dalle opere, pratica edilizia e documentazione tecnica. Se sostiene la spesa una persona diversa dal proprietario, vanno verificati il titolo che le consente l’intervento e l’intestazione coerente dei documenti.
Il rifacimento di tubazioni, piastrelle e sanitari non richiede di per sé una comunicazione ENEA. Se il cantiere comprende anche un intervento energetico, per esempio la sostituzione dello scaldacqua con una pompa di calore, l’installatore o il tecnico deve identificare incentivo, requisiti e adempimento corrispondente. È una verifica da fare prima dell’acquisto: la guida alla sostituzione dello scaldabagno distingue i percorsi applicabili.
Per le manutenzioni ordinarie e straordinarie su immobili residenziali le prestazioni possono beneficiare dell’IVA al 10%; sui beni forniti dall’esecutore valgono condizioni specifiche. Sanitari e rubinetteria sono “beni significativi”: l’aliquota ridotta si applica al loro valore solo entro il valore della prestazione al netto degli stessi beni, mentre l’eccedenza resta al 22%. L’impresa deve evidenziare in fattura il valore dei beni significativi. In questo regime, comprarli separatamente dal negozio non dà automaticamente diritto al 10%.
Prima di confrontare due offerte chiedi quindi importi comprensivi di IVA, distinzione fra fornitura e posa e criterio di applicazione delle aliquote. Questo controllo serve anche quando l’intervento non dà diritto alla detrazione: IVA e recupero IRPEF sono agevolazioni diverse, ciascuna con i propri requisiti. Per restauro, risanamento conservativo e ristrutturazione edilizia valgono inoltre regole IVA differenti dalla semplice manutenzione, da individuare con la corretta qualificazione delle opere.
Quando si rifà la doccia, scarico e sigillature vanno scelti insieme a quote, collegamenti e sistema di impermeabilizzazione. Nel catalogo trovi un pozzetto per box doccia e un sigillante sanitario di due aziende diverse: sono componenti da confrontare con l’installatore, non attestazioni del diritto al bonus. Il sigillante per i giunti non sostituisce il progetto dell’impermeabilizzazione del sottofondo. Informazioni e richieste restano su Edilizia.com.
Una domanda ben formulata all’impresa è: “Nel prezzo sono compresi rifacimento degli scarichi e delle adduzioni, ripristini, impermeabilizzazione, prove degli impianti e documentazione finale?” La risposta chiarisce sia il costo reale sia il perimetro dell’intervento. Se il preventivo resta generico, chiedi una revisione prima di valutare il bonus.
Descrivi il lavoro da realizzare: ti aiutiamo a inoltrare la richiesta a imprese edili pertinenti.
Di norma no, se nell’abitazione si tratta di un intervento isolato di manutenzione ordinaria. Se la sostituzione è collegata a opere straordinarie effettive e ammissibili, la spesa va valutata insieme al resto del cantiere e documentata.
Sì, quando è un intervento agevolabile di manutenzione straordinaria e sono rispettati requisiti, documenti e pagamenti. Va verificato il caso concreto, soprattutto se il preventivo usa la parola “impianto” ma prevede solo sostituzioni superficiali.
Non per il solo fatto che l’alloggio sia la tua abitazione principale. La maggiorazione 2026 al 50% richiede la titolarità della proprietà o di un diritto reale di godimento e gli altri requisiti; per chi detiene l’immobile con un diverso titolo va verificata l’aliquota ordinaria e il diritto alla detrazione.
No. La necessità della CILA dipende dalle opere edilizie; il fisco richiede di conservare il titolo quando previsto. Per lavori agevolabili senza titolo si conservano i documenti richiesti per l’edilizia libera, compresa la dichiarazione sostitutiva nei casi previsti.
Nella dichiarazione relativa al periodo d’imposta 2026, normalmente presentata nel 2027. La detrazione spettante è suddivisa in dieci rate annuali e utilizzabile entro la propria capienza d’imposta.
Il recupero edilizio è già previsto per il 2027 al 36% per i titolari di proprietà o diritto reale sull’abitazione principale e al 30% negli altri casi ammessi. Il C.3174-bis propone il 50% e il 36%, ma al 16 novembre 2026 è ancora in Commissione. Queste ultime percentuali vanno considerate una proposta.
Il mobile contenitore può rientrare nel Bonus Mobili quando ne ricorrono i requisiti; il lavabo è un componente sanitario, da valutare con le regole dell’intervento edilizio. Chiedi voci separate e documenti che consentano di attribuire correttamente le spese.
La norma vigente dell’articolo 119-ter ferma le spese al 31 dicembre 2025 e limita gli interventi alle opere elencate dalla legge, non al generico rifacimento del bagno. Per i nuovi lavori del 2026 si valuta il recupero edilizio ordinario, con i requisiti tecnici richiesti per l’eliminazione delle barriere.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.