Mastofix S Grigio
Caratteristiche MASTOFIX S GRIGIO è un adesivo in polvere, pronto all'uso da...

Casa vuota, senza utenze o in ristrutturazione: come verificare la non tassabilità TARI, raccogliere le prove e chiedere esclusione, rettifica o rimborso senza sospendere da soli i pagamenti.
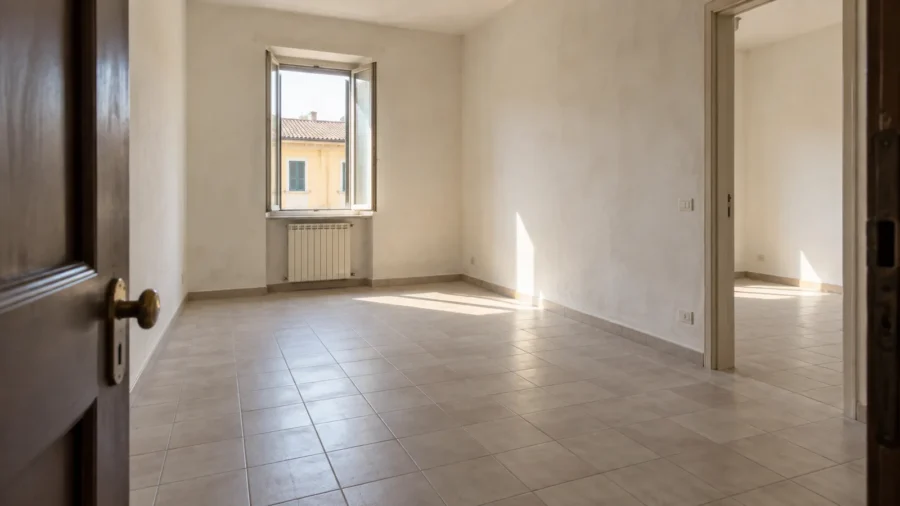
Un appartamento rimasto vuoto dopo un trasloco, una casa ereditata da sistemare o un alloggio svuotato prima dei lavori possono continuare a ricevere avvisi TARI. La domanda non è soltanto quante volte vi entri qualcuno, ma se quei locali siano ancora suscettibili di produrre rifiuti e se esistano condizioni documentabili per escluderli dalla tassazione.
Per affrontare correttamente il problema bisogna distinguere mancato utilizzo, inidoneità dei locali, riduzione della tariffa e cessazione della propria utenza. Sono situazioni diverse, con comunicazioni ed effetti che non coincidono. Questa guida aiuta a raccogliere le prove, leggere il regolamento comunale e presentare una richiesta motivata, senza trasformare la casa vuota in un’esenzione automatica.
Sommario
Il presupposto previsto dall’articolo 1, comma 641, della legge 147/2013 è il possesso o la detenzione di locali o aree suscettibili di produrre rifiuti urbani. Non coincide con il conteggio dei sacchetti effettivamente conferiti. L’assenza di residenza, i consumi molto bassi o la scelta di non usare il servizio di raccolta non eliminano, da soli, il tributo.
Una seconda casa arredata e disponibile per le vacanze, per esempio, è diversa da un’abitazione oggettivamente inutilizzabile durante un intervento radicale. Nel primo caso può essere pertinente una riduzione locale per uso stagionale; nel secondo va verificata l’esclusione dei locali e del periodo realmente interessati. Il comma 659 consente al Comune di prevedere determinate riduzioni ed esenzioni, ma non stabilisce uno sconto nazionale uguale per tutte le case usate poco.
La valutazione va fatta sul singolo immobile, non sull’intero patrimonio del proprietario. Se una persona ha già un’utenza TARI per la casa in cui vive, ciò non rende automaticamente esente un altro appartamento. Anche la mancanza di una bolletta non dimostra che la posizione tributaria sia corretta: l’utenza potrebbe non essere stata dichiarata.
Prima di compilare il modulo conviene individuare ciò che è cambiato. Un contribuente che riconsegna le chiavi e perde la disponibilità dei locali chiede una cessazione della propria posizione; il proprietario che conserva una casa vuota deve invece documentare le eventuali condizioni di non tassabilità. La cessazione dell’utenza del vecchio inquilino non esenta il proprietario dal periodo successivo.
Su smartphone la tabella si può scorrere orizzontalmente.
| Situazione da verificare | Percorso possibile | Che cosa non basta |
|---|---|---|
| Casa arredata ma non abitata | Controllare la tassabilità e le eventuali riduzioni per uso limitato | Assenza di residenza o consumi bassi |
| Casa non occupata, svuotata e con servizi disattivati | Verificare le condizioni locali di esclusione e dichiararle con le prove | Una sola fotografia o una disdetta priva di data effettiva |
| Immobile oggettivamente non utilizzabile | Documentare causa, consistenza, superfici e durata secondo il regolamento | Definirlo genericamente «vecchio» o «da ristrutturare» |
| Lavori solo in una parte dell’abitazione | Verificare se sia ammissibile un’esclusione limitata e come separare le superfici | Applicare da soli uno sconto percentuale a tutta la tassa |
| Fine della propria detenzione | Comunicare la cessazione e provare la riconsegna o il trasferimento | La sola voltura di una fornitura |
Il regolamento può usare termini come «esenzione per locali vuoti», «non utilizzabilità» o «locali non soggetti». Conta il contenuto della disposizione, non soltanto il nome del servizio online. Verificare se la richiesta riguarda l’intera unità, una parte dei locali oppure un periodo evita di presentare una domanda troppo ampia rispetto ai fatti.
Assenza di arredi e disattivazione dei servizi sono elementi frequentemente richiesti per i locali vuoti, ma non costituiscono una formula nazionale valida senza altre verifiche. Occorre leggere il regolamento applicabile e il modulo del proprio Comune o gestore: possono essere richieste condizioni cumulative, attestazioni specifiche, una dichiarazione e controlli sull’immobile.
Bisogna chiarire che cosa significhi, nel caso concreto, «utenza disattivata». Un contratto cessato con il precedente fornitore può essere seguito da un nuovo contratto; una bolletta a consumo zero può riferirsi a un servizio ancora disponibile. La prova utile è quella che descrive lo stato effettivo della fornitura e la data da cui si è verificato, non soltanto l’assenza di spesa.
Allo stesso modo, un locale senza letto o divano potrebbe essere usato come deposito. Non va dichiarata la totale mancanza di arredi o di utilizzo se vi rimangono oggetti e un’attività incompatibili con i requisiti richiesti. È preferibile descrivere con precisione la situazione e chiedere un riscontro scritto, anziché adattarla a una casella del modulo.
Prima di interrompere acqua o elettricità solo per ottenere un beneficio, valutare i costi di riattivazione e le esigenze dei lavori. La gestione delle forniture deve restare sicura e coerente con l’intervento: l’obiettivo è accertare correttamente il tributo, non costruire artificialmente una condizione di inutilizzabilità.
Una tinteggiatura, il cambio degli infissi o il rifacimento di una stanza non dimostrano necessariamente che tutta la casa abbia perso l’idoneità all’uso. Una ristrutturazione estesa, con ambienti realmente non utilizzabili, richiede invece una verifica di condizioni, date e disposizioni locali. Non esiste una regola per cui ogni pratica edilizia sospenda automaticamente la TARI.
Il titolo o la comunicazione dei lavori documentano l’intervento amministrativamente dichiarato; la relazione tecnica e la documentazione del cantiere possono chiarire come quell’intervento incida sull’uso effettivo. I due aspetti non vanno confusi. Anche la sola classificazione catastale non descrive sempre lo stato materiale: per le differenze fra uso urbanistico e catasto è utile la guida sulla destinazione d’uso e categoria catastale.
Un esempio di disciplina territoriale si trova nell’articolo 6, comma 2, del regolamento TARI di Roma approvato con deliberazione 104/2023: contempla immobili interessati da restauro, risanamento conservativo e ristrutturazione, oltre a fabbricati danneggiati, non agibili e non abitabili, con documentazione e limiti temporali, purché effettivamente non utilizzati. È un esempio regolamentare identificato, non un’esenzione nazionale né la conferma che quella versione esaurisca tutte le regole comunali oggi applicabili. Per una domanda a Roma occorre controllare il testo e la modulistica aggiornati.
Quando i lavori interessano solo una porzione, una planimetria con locali distinti, uso e superfici aiuta a spiegare la richiesta. Non autorizza però a sottrarre unilateralmente quei metri quadrati: l’ammissibilità e il trattamento devono essere verificati con l’ente competente.
Un dossier utile risponde a quattro domande: quale immobile, quale condizione, da quale giorno e per quanto tempo. La richiesta generica «non ci abita nessuno» non fornisce questi elementi. Il seguente elenco è una preparazione operativa, non un insieme di allegati obbligatori identico in tutti i Comuni.
La data dell’acquisto, quella dello svuotamento, quella della disattivazione dell’ultimo servizio e quella dell’inizio effettivo dei lavori possono essere diverse. La decorrenza del beneficio non va scelta prendendo semplicemente la più conveniente. Va ricostruita sulla condizione prevista dal regolamento e sulle prove disponibili.
Se manca una ricevuta, richiederne una copia al fornitore o al soggetto che ha curato la pratica. Una dichiarazione formulata oggi non dimostra automaticamente lo stato dell’immobile in un anno precedente. Per una relazione tecnica è utile specificare quali periodi il professionista può attestare e quali risultano solo da documenti di terzi.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisSi parte dal sito istituzionale del Comune, dalla sezione tributi o dal portale del gestore competente. Cercare il regolamento TARI e la modulistica per locali vuoti, esclusioni, variazioni o cessazioni; una pagina sulle sole tariffe non chiarisce necessariamente i requisiti. La guida su dove trovare aliquote, tariffe e delibere del Comune aiuta a distinguere i documenti.
Dal 12 agosto 2026, la modifica dei commi 684 e 685 della legge 147/2013 stabilisce 90 giorni per la dichiarazione iniziale e per le variazioni che incidono sull’ammontare del tributo. Non è corretto usare indistintamente il vecchio termine del 30 giugno dell’anno successivo. I termini delle specifiche istanze agevolative, la decorrenza delle esclusioni e i casi a cavallo della modifica normativa richiedono comunque verifica: i 90 giorni non garantiscono un riconoscimento retroattivo.
Immaginiamo una casa senza residenti, con mobili e forniture disponibili, nella quale gli eredi passano alcuni fine settimana. È un esempio ipotetico: non abitare stabilmente nell’immobile non prova la non tassabilità. La strada corretta è aggiornare l’intestazione e verificare il trattamento dell’utenza e le eventuali agevolazioni locali per uso limitato, non dichiarare una cessazione come se nessuno ne avesse più la disponibilità.
In un secondo esempio ipotetico, i mobili vengono rimossi il 10 gennaio, i servizi disattivati in momenti diversi e il cantiere parte il 1° marzo. Si raccolgono attestazioni, fotografie e pratica dei lavori, poi si verifica quale condizione prevede il Comune. L’eventuale esclusione non parte automaticamente il 10 gennaio: bisogna individuare quando risultano soddisfatti tutti i requisiti pertinenti e fino a quando permangono.
Se l’immobile torna utilizzabile prima che il proprietario vi trasferisca la residenza, il nuovo stato deve essere considerato. La fine dell’esclusione non dipende necessariamente dal primo giorno in cui si dorme nella casa. Un’agenda con le date documentate è più utile, anche per i controlli, di una generica dichiarazione «vuoto per tutto l’anno».
Confrontare l’avviso con il periodo e la superficie per i quali si chiede l’esclusione. Indicare numero del documento, annualità, dati dell’utenza e ragione della rettifica; allegare la domanda già presentata e il relativo protocollo. La richiesta di chiarimenti o di riesame non equivale, da sola, alla sospensione dell’obbligo di pagamento o dei termini per contestare l’atto.
Se la risposta è negativa, chiedere di conoscere la motivazione: mancanza di un requisito, decorrenza non dimostrata, allegati insufficienti o un diverso trattamento previsto dal regolamento. Integrare le prove può essere utile, ma non significa che il diniego verrà necessariamente annullato. In presenza di un accertamento o di una controversia, far verificare tempestivamente atto e rimedi a un professionista.
Se le somme erano state versate e risultano non dovute, la legge 296/2006, articolo 1, comma 164, prevede la richiesta di rimborso entro cinque anni dal versamento o dall’accertamento del diritto alla restituzione. Occorre indicare pagamenti e motivo del rimborso; non confondere questo termine con le scadenze dichiarative o con quelle per impugnare un provvedimento. La semplice disponibilità di cinque anni non rende automaticamente riconoscibile un’esclusione mai documentata.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
L’esclusione di una casa non si estende senza verifica a un garage o a una cantina separati. Questi locali possono mantenere un utilizzo autonomo. La legge esclude le aree scoperte pertinenziali o accessorie non operative e le parti comuni condominiali non detenute in via esclusiva; non stabilisce che un box chiuso sia sempre esente perché non collegato alle forniture.
Le macerie dei lavori seguono una gestione diversa dai normali rifiuti domestici. Pagare un’impresa per rimuoverle non dimostra, da solo, che l’abitazione sia esente dalla TARI. Le norme sulle superfici che producono rifiuti speciali e sulle utenze non domestiche che avviano rifiuti al recupero hanno presupposti specifici: non sono una scorciatoia per sottrarre alla tassa una casa utilizzabile.
Prima dell’intervento, verificare regolamento e prove richieste, concordare con il tecnico la documentazione delle reali condizioni e registrare date e superfici. A lavori conclusi, conservare anche le attestazioni di riattivazione e di ripresa dell’utilizzo. La pratica deve descrivere sia l’inizio sia la fine del periodo per cui si chiede il trattamento favorevole.
Se serve un sopralluogo o una valutazione tecnica della non utilizzabilità, è possibile descrivere il caso nel modulo seguente per cercare un professionista o un’impresa. La richiesta di informazioni non sostituisce la dichiarazione TARI, che va inviata al Comune o al gestore competente.
Descrivi il lavoro da realizzare: ti aiutiamo a inoltrare la richiesta a imprese edili pertinenti.
No. Il mancato utilizzo non coincide con l’inidoneità a produrre rifiuti. Vanno verificate le condizioni dell’immobile, le regole comunali e la documentazione necessaria.
No. La chiusura di una sola fornitura non dimostra automaticamente che siano soddisfatti tutti i requisiti. Il regolamento può richiedere ulteriori condizioni, come assenza di arredi e di altri servizi.
No. Occorre verificare la disciplina locale e documentare condizioni, periodo e reale mancato utilizzo. Una pratica edilizia, da sola, non rende tutta l’abitazione non tassabile.
La disciplina vigente dal 12 agosto 2026 prevede 90 giorni dall’evento per le variazioni dei dati dichiarati che determinano un diverso ammontare del tributo. Restano da verificare le istruzioni locali e i casi transitori.
No, non automaticamente. Bisogna verificare scadenze, esito della richiesta ed eventuali provvedimenti di sospensione, senza lasciare decorrere i termini per contestare un atto.
Sì, quando il nuovo stato modifica i dati rilevanti per il tributo. La fine dell’esclusione non coincide necessariamente con il trasferimento della residenza: contano condizioni effettive e regolamento.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.