








Detrazioni Fiscali
Art Bonus: il DDL amplia i destinatari delle donazioni per il restauro
Art Bonus: il DDL estende le donazioni agevolate a nuovi enti e interventi sul patrimonio culturale. Requisiti, apertura al pubblico e controlli.
Pubblicato il
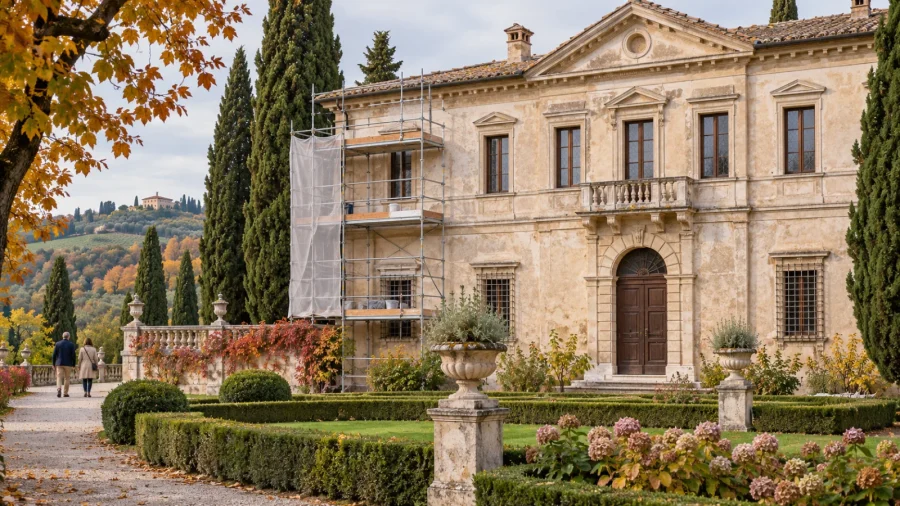
Più soggetti potrebbero ricevere donazioni agevolate con l’Art Bonus per conservazione, manutenzione e restauro del patrimonio culturale. L’articolo 109 del disegno di legge di Bilancio 2027 propone un ampliamento che comprende, a precise condizioni, enti senza scopo di lucro, enti ecclesiastici e luoghi della cultura privati. La proposta non è ancora legge.
Il punto riguarda le erogazioni liberali in denaro: il credito fiscale è collegato alla donazione, non è un nuovo bonus generalizzato per il proprietario che decide di ristrutturare una villa privata. Soggetto destinatario, caratteristiche del bene e finalità dell’intervento devono rispettare il perimetro indicato.
Sommario
Un’estensione dell’Art Bonus già esistente
Il portale ufficiale ricorda che l’Art Bonus è un credito d’imposta per le donazioni a sostegno della cultura, reso permanente con aliquota del 65%. Il DDL interviene sull’ambito di applicazione della misura, non annuncia un incentivo edilizio autonomo con quel nome.
La nuova disposizione sarebbe applicabile dal periodo d’imposta in corso al 31 dicembre 2027. Per le donazioni future occorrerà verificare insieme disciplina approvata, requisiti del destinatario e condizioni fiscali del donatore: la sola indicazione di un restauro non basta a rendere agevolata l’erogazione.
Enti senza scopo di lucro e beni visitabili
Il primo gruppo comprende enti del Terzo settore, fondazioni o associazioni riconosciute, dotate di personalità giuridica e operanti senza scopo di lucro, che dimostrino almeno cinque anni di attività nel campo considerato.
Le finalità statutarie devono comprendere conservazione, restauro e gestione di edifici, ville, parchi o giardini di particolare interesse artistico, archeologico o storico, con la dichiarazione prevista dall’articolo 13 del Codice dei beni culturali.
La proposta richiede inoltre che siano assicurate visita e adeguata fruizione pubblica per un numero minimo di giorni all’anno. Questo numero non viene fissato direttamente nell’articolo: le modalità sono rinviate al decreto attuativo. Non va quindi inventata una soglia di apertura già valida.
Le donazioni di questo gruppo devono finanziare gli interventi sui beni individuati. Il testo esclude altri manufatti, mobili e immobili, anche strumentali o pertinenziali: non si può estendere automaticamente il progetto agevolato a tutto ciò che appartiene all’ente.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisEnti ecclesiastici e altre istituzioni culturali
Un percorso distinto riguarda enti ecclesiastici civilmente riconosciuti e fabbricerie, per conservazione, manutenzione e restauro dei beni culturali richiamati dal Codice. La proposta individua soggetti e interventi: non comprende indistintamente ogni spesa sostenuta da un ente religioso.
L’ampliamento include anche organizzatori con personalità giuridica di manifestazioni e festival culturali di particolare importanza nazionale o internazionale, riconosciuti secondo i criteri da definire, oltre a istituti culturali destinatari dei contributi indicati e a comitati ed edizioni nazionali previsti dalle norme richiamate.
Per il patrimonio privato, il DDL comprende istituti e luoghi della cultura, inclusi archivi e musei d’impresa, accreditati al Sistema museale nazionale. L’accreditamento è quindi una condizione rilevante, non un dettaglio sostituibile dalla semplice apertura occasionale al pubblico.
GCerca guide, sentenze e aggiornamenti edilizi
Suggerimento
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
Contabilità separata e controlli sull’impiego delle donazioni
I nuovi destinatari dovrebbero adottare una contabilità separata per le somme ricevute e impiegate, con comunicazioni mensili. La raccolta di donazioni e la spesa per il progetto devono poter essere ricostruite.
Il Ministero della Cultura, d’intesa con l’Agenzia delle Entrate, effettuerebbe controlli a campione sulla destinazione e sull’utilizzo dei fondi. Se vengono usati per finalità diverse da quelle dichiarate, la proposta prevede il recupero del valore del credito, aumentato di un quarto a titolo di sanzione, a carico del soggetto beneficiario dell’erogazione.
Il decreto e la preparazione dei progetti
Il DDL rinvia a un decreto del Ministero della Cultura, di concerto con il MEF, le disposizioni attuative, prevedendone l’adozione entro sei mesi dall’entrata in vigore della legge. È uno dei passaggi necessari per rendere concreto il nuovo perimetro.
Per gli enti interessati il lavoro preparatorio riguarda statuto, riconoscimento del bene, progetto di conservazione, fruizione pubblica e tracciabilità delle risorse. Al 4 novembre 2026, però, l’estensione è ancora una proposta: non consente di presentare come già agevolata una raccolta fondi che rientrerebbe soltanto nelle nuove categorie.
Fonti e riferimenti
- Consulta il disegno di legge di Bilancio 2027 (PDF, 175 pagine, circa 14 MB) — proposta non ancora in vigore; articolo 109, pagine 85,86
- Governo — Comunicato del Consiglio dei ministri n. 195: approvazione del disegno di legge
- Art Bonus, portale ufficiale — Natura e funzionamento dell’agevolazione vigente
Richiedi informazioni per Detrazioni Fiscali
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.
TAGS: Art Bonus, beni culturali, legge di Bilancio 2027, restauro