Sferolite
Sferolite è una idropittura di nuova generazione basata sulle nanotecnologie

Il Consiglio di Stato conferma gli oneri per un piazzale produttivo di oltre 24mila metri quadrati: i costi del PIP non sostituiscono automaticamente il contributo edilizio.
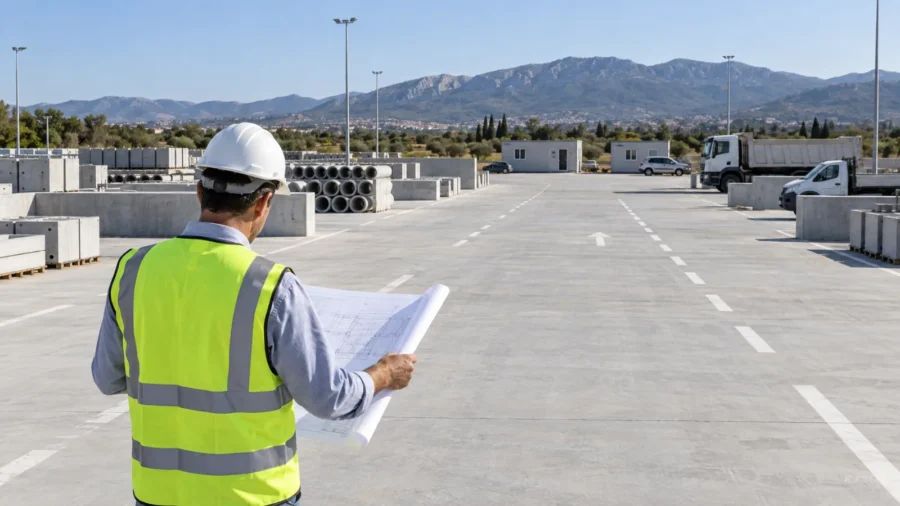
Un terreno inserito in un piano per insediamenti produttivi (PIP) non diventa edificabile “senza oneri” solo perché la sua acquisizione può comportare il rimborso dei costi sostenuti dal Comune. Se l’intervento realizza un grande piazzale in calcestruzzo, destinato stabilmente all’attività produttiva, occorre valutare sia il titolo edilizio sia il relativo contributo di costruzione. Il fatto che la parte principale dell’impianto sia a cielo aperto non basta a escluderli.
Lo chiarisce il Consiglio di Stato, Sezione Quarta, nella sentenza n. 7018/2026, pubblicata il 23 settembre. I giudici hanno respinto il ricorso di una società contro la richiesta comunale di 120.570 euro di oneri di urbanizzazione.
La decisione non dice che ogni pavimentazione sia una nuova costruzione: pesa la trasformazione permanente di un’area prima inedificata, letta insieme alla dimensione e alla funzione dell’impianto.
Sommario
La società aveva acquistato all’asta un lotto in area industriale e artigianale PIP. Per un impianto di recupero di rifiuti speciali non pericolosi aveva ottenuto un provvedimento autorizzatorio unico regionale in materia ambientale. Il progetto edilizio comprendeva la pavimentazione in calcestruzzo dell’intero lotto di circa 24.114 metri quadrati, spazi per la circolazione dei mezzi e zone operative delimitate da muretti bassi, oltre a due box per uffici e servizi.
Il Comune ha calcolato 72.342 euro di oneri di urbanizzazione primaria e 48.228 euro di secondaria. La società contestava la pretesa: secondo la sua tesi, il corrispettivo legato alla cessione del lotto PIP e alle infrastrutture dell’area assorbiva già gli oneri. Sosteneva inoltre che un piazzale privo di copertura non potesse essere trattato come superficie edificata ai fini del contributo.
Sì, quando ne ricorrono i presupposti indicati dal Testo unico edilizia. L’articolo 3, comma 1, lettera e.7), del DPR 380/2001 include tra gli interventi di nuova costruzione anche gli impianti per attività produttive all’aperto, se comportano la trasformazione permanente del suolo inedificato. Per questa fattispecie non è indispensabile un fabbricato chiuso e coperto.
Nel caso esaminato non si trattava di una modesta sistemazione superficiale. La pavimentazione investiva tutto il lotto e rendeva possibile l’uso stabile del piazzale per movimentazione e lavorazioni, con aree separate e manufatti di servizio. Il Consiglio di Stato ha quindi confermato l’inquadramento edilizio dell’intervento e la necessità di un titolo espresso. Chi deve progettare una struttura simile dovrebbe distinguere fin dall’inizio l’autorizzazione dell’attività dai titoli richiesti per le opere: la nostra guida al permesso di costruire illustra il quadro generale, mentre la valutazione del singolo impianto dipende dal progetto concreto.
Qui sta il passaggio più importante della sentenza. Il prezzo o rimborso previsto per l’assegnazione di aree PIP, nell’ambito degli articoli 27 e 35 della legge 865/1971, serve a coprire i costi di acquisizione dei terreni e delle specifiche opere di urbanizzazione dell’insediamento. Gli oneri collegati al titolo edilizio, invece, compensano il carico urbanistico generato dall’intervento secondo il meccanismo del Testo unico edilizia. Hanno quindi presupposti e finalità diversi.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisDi conseguenza, non basta affermare che “l’area è già nel PIP” per ottenere l’esenzione dal contributo. La società, oltretutto, aveva acquistato il bene tramite una procedura esecutiva e non aveva dimostrato di avere pagato al Comune gli importi richiamati dall’articolo 35. Anche se ci fossero stati costi PIP documentati, la loro eventuale incidenza sul calcolo degli oneri avrebbe richiesto un preciso fondamento normativo o convenzionale; non si presume un assorbimento automatico.
L’articolo 19 del DPR 380/2001 disciplina il contributo per opere e impianti destinati ad attività industriali o artigianali. La Corte costituzionale, sentenza n. 61/2026, richiamata dai giudici amministrativi, descrive gli oneri come corrispettivo pubblicistico del carico urbanistico. Per approfondire come si formano le diverse voci, si può leggere la nostra guida ai costi del permesso di costruire: non è però un tariffario applicabile indistintamente a ogni piazzale.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
Un’altra obiezione riguardava l’indice di copertura del lotto. Per la società, considerare l’intera superficie del piazzale avrebbe significato superare il limite urbanistico del 50%, come se l’area fosse coperta al 100%. Il Consiglio di Stato non ha accolto l’equivalenza: il parametro di copertura riguarda gli edifici, mentre una pavimentazione a cielo aperto può trasformare stabilmente il suolo senza diventare, per questo, superficie coperta da un fabbricato.
Le due verifiche rispondono a domande diverse. Una cosa è stabilire se un’opera all’aperto sia urbanisticamente rilevante e richieda titolo e contributo; un’altra è misurare la copertura dell’area rispetto ai limiti del piano. Confonderle può portare a un progetto non correttamente istruito o a una contestazione degli oneri fondata sul parametro sbagliato.
Per un’impresa e per il tecnico incaricato, la verifica dovrebbe partire dalla situazione originaria del terreno e dal progetto complessivo: estensione della pavimentazione, permanenza delle opere, destinazione produttiva, manufatti di servizio, traffico generato e disciplina urbanistica locale. Poi occorre individuare il titolo edilizio necessario e chiedere il conteggio analitico del contributo, distinguendo primaria, secondaria e gli eventuali altri importi dovuti.
Se il lotto si trova in un PIP, va letta anche la convenzione o la documentazione di cessione: che cosa è stato effettivamente pagato, a chi, per quali opere e in base a quale norma? La sentenza non esclude qualsiasi possibile scomputo previsto dalla legge o da atti validi. Esclude però che l’acquisto dell’area o la sua infrastrutturazione rendano da soli inesigibili gli oneri edilizi. Nel caso concreto, il Consiglio di Stato ha confermato il rigetto del ricorso e condannato la società alle spese di giudizio.
La decisione riguarda una specifica opera in un’area PIP. Titoli, contributi e possibili scomputi vanno verificati sui documenti e sulla disciplina applicabile a ogni intervento.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.