
Griglia Raccolta Acqua in Ghisa Sferoidale
Griglia Raccolta Acqua in Ghisa Sferoidale è una soluzione Dakota per drenaggio...

Acconto IMU 2026 scaduto: chi deve pagare, come calcolare l’imposta, agevolazioni, codici F24 e ravvedimento con sanzioni e interessi aggiornati.
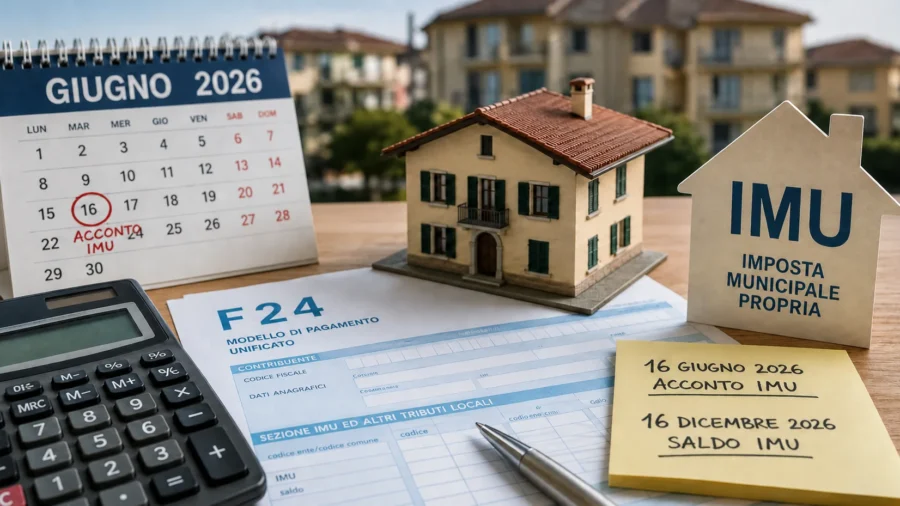
La scadenza dell’acconto IMU 2026 era fissata al 16 giugno 2026. Chi non ha pagato, ha versato meno del dovuto oppure si è accorto di aver usato dati errati può ancora regolarizzare la posizione con il ravvedimento operoso, pagando l’imposta, una sanzione ridotta e gli interessi legali. Il secondo appuntamento dell’anno è il saldo del 16 dicembre 2026.
Aggiornamento del 4 agosto 2026: le percentuali del ravvedimento sono state ricalcolate secondo il regime applicabile alle violazioni commesse dal 1° settembre 2024. Per il 2026 il tasso degli interessi legali è pari all’1,6% annuo.
L’IMU, cioè l’Imposta municipale propria, non si calcola però soltanto partendo dalla rendita catastale. Servono anche categoria dell’immobile, quota e mesi di possesso, aliquota deliberata dal Comune ed eventuali riduzioni. Di seguito vediamo chi era tenuto all’acconto, come verificare il calcolo e che cosa fare dopo la scadenza.
Sommario
Chi ha pagato correttamente entro il 16 giugno deve conservare la ricevuta dell’F24 e verificare, in vista di dicembre, l’eventuale pubblicazione di una nuova aliquota comunale. Il saldo serve infatti a conguagliare l’imposta dovuta per l’intero 2026, sottraendo quanto già versato in acconto.
Chi invece non ha pagato deve prima ricostruire l’importo corretto e poi procedere al ravvedimento senza attendere un avviso del Comune. Più si rinvia il versamento, maggiore diventa la sanzione ridotta. Se è già stato notificato un atto di liquidazione o di accertamento, il ravvedimento potrebbe non essere più utilizzabile: in quel caso occorre seguire le indicazioni contenute nell’atto o rivolgersi all’ufficio tributi.
Le due scadenze ordinarie dell’IMU 2026 sono quindi:
Il contribuente poteva anche scegliere di versare l’intera imposta annuale entro giugno. Questa possibilità, tuttavia, non elimina la necessità di controllare a dicembre se il Comune ha approvato un’aliquota diversa e se sia quindi dovuto un conguaglio.
L’obbligo non riguarda soltanto il proprietario. Sono soggetti passivi il proprietario dell’immobile e il titolare di un diritto reale di usufrutto, uso, abitazione, enfiteusi o superficie. L’imposta spetta inoltre al concessionario di aree demaniali e, per gli immobili in leasing, al locatario finanziario dalla stipula e per tutta la durata del contratto.
In concreto, l’IMU è normalmente dovuta per:
Se l’immobile ha più titolari, ciascuno versa la propria quota tenendo conto dei mesi di possesso e della propria situazione soggettiva. Un’agevolazione personale, per esempio, non si estende automaticamente agli altri comproprietari.
L’abitazione principale non di lusso è esente quando il possessore vi ha sia la residenza anagrafica sia la dimora abituale. L’esenzione può comprendere al massimo una pertinenza per ciascuna delle categorie C/2, C/6 e C/7, anche se iscritta al Catasto insieme all’abitazione.
Le abitazioni principali A/1, A/8 e A/9 restano invece imponibili. Per queste unità si applicano l’aliquota stabilita dal Comune e la detrazione annua di 200 euro, rapportata ai mesi e ripartita tra i soggetti che vi dimorano e risiedono, indipendentemente dalle rispettive quote di proprietà.
La sola residenza anagrafica non basta se l’immobile non è anche la dimora abituale. Quando i coniugi vivono realmente in immobili diversi, la verifica va però compiuta sulla situazione concreta di ciascuno, alla luce della sentenza della Corte costituzionale n. 209/2022 e della successiva giurisprudenza.
Per un fabbricato iscritto al Catasto il punto di partenza è la rendita catastale vigente al 1° gennaio. La formula generale è:
Base imponibile = rendita catastale × 1,05 × moltiplicatore catastale
IMU dovuta = base imponibile × aliquota comunale × quota di possesso × mesi / 12
Nella formula:
I moltiplicatori più utilizzati sono 160 per il gruppo A, esclusa A/10, e per C/2, C/6 e C/7; 140 per il gruppo B e per C/3, C/4 e C/5; 80 per A/10 e D/5; 65 per gli altri immobili del gruppo D; 55 per C/1.
Supponiamo una seconda casa A/3 con rendita catastale di 700 euro, posseduta al 100% per tutto l’anno, e un’aliquota esemplificativa dell’1,06%:
È un esempio puramente illustrativo: il risultato cambia con aliquota, quota, mesi, categoria ed eventuali agevolazioni. Nel modello F24 gli importi sono esposti in euro, applicando le regole di arrotondamento previste.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisPer la prima rata 2026 si prende l’imposta dovuta per il primo semestre applicando aliquota e detrazione dei dodici mesi del 2025. Non è quindi corretto limitarsi a dividere sempre per due quanto pagato l’anno precedente: nel frattempo possono essere cambiati il possesso, l’uso dell’immobile, la quota, la rendita o il diritto a un’agevolazione.
Per il saldo del 16 dicembre si ricalcola invece l’IMU dell’intero 2026 con le aliquote e il regolamento efficaci per l’anno, sottraendo l’acconto. Il riferimento da consultare è il portale del Dipartimento delle Finanze dedicato a delibere e aliquote IMU, oltre al sito istituzionale del Comune.
Se il prospetto 2026 non è pubblicato entro i termini previsti, si applicano in linea generale le aliquote dell’anno precedente. Per situazioni particolari è opportuno verificare anche il regolamento comunale, che può disciplinare modalità, assimilazioni e adempimenti nei limiti consentiti dalla legge.
Le agevolazioni non sono tutte automatiche e possono richiedere un contratto registrato, una dichiarazione IMU o una specifica attestazione. Tra le principali rientrano:
Per il comodato non basta l’accordo verbale tra familiari. Il comodante deve possedere in Italia una sola abitazione, oppure anche la propria abitazione principale nello stesso Comune dell’immobile concesso, e deve risiedere e dimorare abitualmente in quel Comune.
Per una violazione commessa nel 2026 la sanzione ordinaria per omesso o tardivo versamento è del 25%. Se il pagamento avviene entro 90 giorni, la sanzione base è dimezzata al 12,5%; il ravvedimento riduce poi ulteriormente l’importo in funzione del ritardo.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
Su smartphone la tabella può essere fatta scorrere orizzontalmente.
| Quando si paga | Sanzione ridotta | Calcolo |
|---|---|---|
| Dal 1° al 14° giorno | 0,0833% per ogni giorno di ritardo | 12,5% × giorni/15 × 1/10 |
| Dal 15° al 30° giorno | 1,25% | 12,5% × 1/10 |
| Dal 31° al 90° giorno | 1,3889% | 12,5% × 1/9 |
| Dal 91° giorno a un anno | 3,125% | 25% × 1/8 |
| Oltre un anno, prima di atti ostativi | 3,5714% | 25% × 1/7 |
Alla sanzione si aggiungono gli interessi legali, calcolati giorno per giorno. Per i giorni del 2026 la formula è:
Interessi = IMU non versata × 1,6% × giorni di ritardo / 365
Il ravvedimento si perfeziona solo pagando integralmente tributo, sanzione e interessi. Prima del versamento è prudente verificare se il Comune ha introdotto regole più favorevoli nel proprio regolamento e se nel frattempo è stato notificato un atto che impedisce la regolarizzazione spontanea.
Per un acconto omesso di 600 euro, pagato il 4 agosto con 49 giorni di ritardo:
L’esempio non sostituisce il calcolo sul caso concreto: basta un giorno di differenza o un importo iniziale errato per cambiare il risultato.
Il pagamento si effettua normalmente nella sezione “IMU e altri tributi locali” del modello F24. Occorre indicare il codice catastale del Comune, barrare “Acc.” per l’acconto o “Saldo” per il saldo, riportare il numero degli immobili e l’anno di riferimento 2026. Nel ravvedimento si barra anche la casella “Ravv.”.
I codici tributo più comuni sono:
L’elenco ufficiale dei codici tributo dell’Agenzia delle Entrate consente di controllare la causale corretta. In caso di ravvedimento, le modalità con cui esporre imposta, sanzione e interessi devono essere verificate nelle istruzioni del Comune: per l’IMU gli importi accessori sono normalmente sommati al tributo e riportati con lo stesso codice, ma le indicazioni locali evitano errori di abbinamento.
Prima del saldo è opportuno recuperare visura catastale, percentuali e date di possesso, contratto di locazione o comodato, eventuali attestazioni di inagibilità e ricevuta dell’acconto. Occorre poi controllare il prospetto 2026 del Comune e rifare il calcolo per l’intero anno.
La dichiarazione IMU non deve essere presentata ogni anno in modo indiscriminato. In generale serve entro il 30 giugno dell’anno successivo quando sono intervenute variazioni rilevanti che il Comune non può conoscere autonomamente o quando una norma la richiede per una particolare agevolazione. La dichiarazione conserva efficacia anche per gli anni seguenti finché i dati dichiarati non cambiano.
Un controllo adesso consente quindi di sistemare l’acconto con costi ancora contenuti e di arrivare al saldo senza replicare lo stesso errore.
I riferimenti principali sono l’articolo 1 della Legge 160/2019, la disciplina delle sanzioni per omesso versamento contenuta nell’articolo 13 del D.Lgs. 471/1997 e le riduzioni del ravvedimento operoso previste dal D.Lgs. 472/1997. Il tasso legale dell’1,6% per il 2026 è stato fissato dal decreto MEF del 10 dicembre 2025.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.