
Rete Antiribaltamento e Antisfondellamento TITANET 500
Rete Antiribaltamento e Antisfondellamento TITANET 500 è una soluzione Dakota per sistemi...

Bonus addolcitore 2026: quando l’impianto è detraibile al 50% o 36%, quali lavori servono e perché il semplice acquisto non basta.
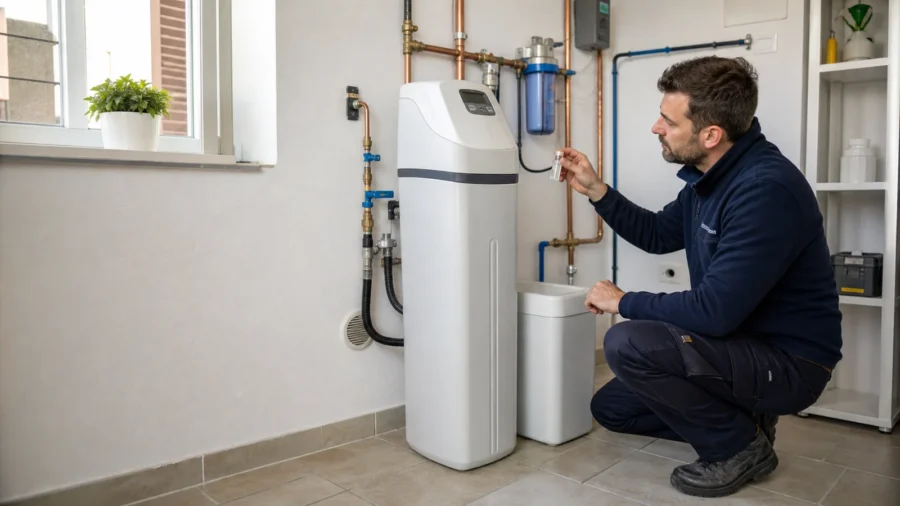
L’addolcitore domestico non beneficia automaticamente del Bonus Ristrutturazione. Nel 2026 il semplice acquisto dell’apparecchio, la sua posa senza lavori rilevanti o la sostituzione di un modello esistente non bastano: l’Agenzia delle Entrate ammette la spesa soltanto quando l’installazione comporta modifiche strutturali che integrano opere di manutenzione straordinaria dell’abitazione o degli impianti.
Quando questa condizione è realmente soddisfatta, la detrazione è pari al 50% per le spese sostenute dal proprietario o dal titolare di un diritto reale sull’immobile adibito ad abitazione principale; negli altri casi ammessi l’aliquota ordinaria del 2026 è il 36%. Non è quindi corretto parlare, in termini generali, di “bonus addolcitore al 50%”.
Sommario
Il riferimento specifico è la risposta 2.3 della Circolare dell’Agenzia delle Entrate n. 20/E del 13 maggio 2011. Il Fisco precisa che la detrazione IRPEF e l’IVA ridotta sono ammissibili solo se l’installazione degli addolcitori domestici comporta modificazioni strutturali che costituiscono manutenzione straordinaria dell’abitazione o dei relativi impianti.
Questa regola è più restrittiva della formula commerciale “impianto per migliorare l’acqua”. La funzione dell’apparecchio, il suo costo o la presenza di un idraulico non rendono da soli la spesa agevolabile. Occorre valutare il complesso concreto delle opere: rifacimento o integrazione della rete, nuove derivazioni, bypass, scarico di rigenerazione, modifiche murarie e ripristini possono contribuire a qualificare l’intervento, ma devono formare un vero lavoro straordinario e non una posa elementare descritta in modo più favorevole sulla fattura.
La tabella è scorrevole orizzontalmente su smartphone.
| Situazione | Detrazione | Motivo |
|---|---|---|
| Acquisto dell’addolcitore e semplice collegamento all’impianto | Di regola no | Manca un intervento strutturale di manutenzione straordinaria |
| Sostituzione del vecchio apparecchio senza modifiche all’impianto | Di regola no | La sostituzione non diventa agevolabile per il solo fatto che il bene è nuovo |
| Installazione durante il rifacimento straordinario della rete idrica | Può spettare | L’apparecchio e le opere devono essere integrati nel lavoro agevolato e documentati |
| Nuove tubazioni, bypass, scarico e opere murarie che rinnovano l’impianto | Da verificare | Serve una qualificazione tecnica coerente con consistenza, titolo e documenti |
| Manutenzione, sale, resine, filtri e controlli periodici | No | Sono costi di gestione o manutenzione ordinaria |
| Addolcitore inserito in lavori condominiali sull’impianto comune | Può spettare | Vanno verificati natura delle opere, parte comune e specifica condizione indicata dal Fisco |
Non esiste un elenco che trasformi automaticamente ogni singola lavorazione in manutenzione straordinaria. Conta l’intervento unitario. Un’installazione può richiedere l’intercettazione della linea principale, la realizzazione di un bypass, nuove tubazioni, un punto elettrico, uno scarico per le acque di rigenerazione, un troppo pieno, la modifica dei collettori e opere murarie. La presenza di alcuni di questi elementi non garantisce però il bonus: devono determinare un’effettiva integrazione o un rinnovo dell’impianto, non essere accessori minimi della normale posa.
Il caso più solido è l’addolcitore previsto nel progetto di rifacimento dell’impianto idraulico, con lavorazioni straordinarie già agevolabili. In questa situazione l’apparecchio deve risultare funzionalmente collegato al nuovo impianto e le fatture devono descrivere separatamente o con sufficiente dettaglio fornitura, posa e opere connesse.
È invece debole il caso in cui l’apparecchio viene appoggiato in un locale tecnico e collegato a tubi già predisposti con pochi raccordi. Non basta presentare una CILA non necessaria, chiamare il lavoro “straordinario” nel preventivo o inserire l’acquisto nella stessa fattura di altri lavori. La qualificazione deve corrispondere alle opere realmente eseguite.
Se l’installazione supera il test specifico della Circolare 20/E e rientra nel Bonus Ristrutturazione, si applicano le aliquote vigenti nell’anno di pagamento. Le informazioni dell’Agenzia delle Entrate per le spese immobiliari confermano che nel 2026:
Il 50% non dipende dalla sola residenza anagrafica: occorrono sia la titolarità richiesta sia l’utilizzo come abitazione principale secondo le regole fiscali. Un inquilino, un comodatario o un familiare convivente può essere tra i beneficiari del Bonus Casa in presenza dei requisiti generali, ma non ottiene automaticamente l’aliquota maggiorata riservata al proprietario o titolare di diritto reale.
Un proprietario sostiene nel 2026 una spesa complessiva di 6.000 euro per un intervento straordinario sull’impianto idrico nel quale l’addolcitore è realmente integrato e documentato. Se l’immobile è la sua abitazione principale, la detrazione teorica è di 3.000 euro, pari a 300 euro l’anno per dieci anni. Se si tratta di una seconda casa, la detrazione teorica è di 2.160 euro, pari a 216 euro l’anno.
L’importo effettivamente fruibile dipende anche dalla capienza fiscale e, per i contribuenti con reddito complessivo superiore a 75.000 euro, dai limiti introdotti al complesso degli oneri detraibili. L’Agenzia illustra il riordino delle detrazioni con esempi specifici.
L’addolcitore non compare tra gli interventi autonomamente agevolati per il risparmio energetico e non è sufficiente sostenere che riduce il calcare, protegge la caldaia o limita l’uso di detergenti. La Circolare 20/E collega espressamente la detrazione alle modifiche strutturali di manutenzione straordinaria.
Di conseguenza non sono normalmente detraibili il solo acquisto online, il montaggio standard, il noleggio, il canone di assistenza, la fornitura di sale, la sanificazione, la sostituzione delle resine o dei filtri e i test periodici. Anche sostituire un addolcitore guasto con uno equivalente non crea automaticamente il diritto: occorre verificare se, insieme alla sostituzione, viene eseguito un intervento impiantistico straordinario vero e documentabile.
Un addolcitore a scambio ionico riduce la durezza dell’acqua trattenendo principalmente calcio e magnesio e sostituendoli con altri ioni, normalmente sodio. Non è un apparecchio universale di potabilizzazione e non deve essere presentato come soluzione per rendere sicura un’acqua di qualità ignota o microbiologicamente contaminata.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisPrima dell’acquisto servono almeno i dati di durezza e composizione dell’acqua, il consumo dell’abitazione e la portata richiesta. Il dimensionamento scorretto può aumentare consumi di sale e acqua di rigenerazione, produrre acqua eccessivamente addolcita o rendere frequenti le rigenerazioni.
La tabella è scorrevole orizzontalmente su smartphone.
| Sistema | Funzione principale | Che cosa non bisogna presumere |
|---|---|---|
| Addolcitore a scambio ionico | Riduce la durezza e la formazione di calcare | Non rende automaticamente potabile un’acqua non conforme |
| Filtro meccanico | Trattiene particelle in base al grado di filtrazione | Non rimuove tutti i sali disciolti o i microrganismi |
| Carbone attivo | Può ridurre odori, sapori e determinate sostanze secondo la certificazione | Non sostituisce analisi, manutenzione e corretta gestione sanitaria |
| Osmosi inversa | Riduce numerose sostanze disciolte mediante membrana | Non è sinonimo di addolcimento e richiede gestione specifica |
| Dosatore di polifosfati | Contrasta incrostazioni in determinati circuiti | Non elimina la durezza come un addolcitore a resine |
Il DM 25/2012 disciplina le apparecchiature destinate al trattamento dell’acqua per il consumo umano. Il produttore deve fornire informazioni tecniche e istruzioni d’uso e manutenzione; materiali, prestazioni dichiarate e installazione devono essere adeguati alla finalità dell’apparecchio.
Il D.Lgs. 18/2023 stabilisce il quadro vigente sulla qualità delle acque destinate al consumo umano. Il trattamento domestico non deve compromettere la salubrità dell’acqua. Per questo sono importanti:
Un’acqua dura può causare incrostazioni e ridurre l’efficienza di alcuni apparecchi, ma la durezza non equivale di per sé a contaminazione. La scelta va quindi fatta sulla base di un problema reale e misurato, non di affermazioni sanitarie generiche.
Il DM 37/2008 comprende gli impianti idrici e sanitari tra quelli soggetti alla disciplina sulla sicurezza degli impianti negli edifici. Quando il lavoro ricade nel suo ambito, deve essere eseguito da un’impresa abilitata, che al termine rilascia la dichiarazione di conformità con gli allegati previsti.
La dichiarazione di conformità non prova da sola la spettanza del bonus, ma documenta la corretta esecuzione impiantistica. Allo stesso modo, la fattura e il bonifico dimostrano spesa e pagamento, non trasformano un’opera ordinaria in straordinaria.
Non necessariamente. La posa semplice, priva di opere edilizie rilevanti, può rientrare nella manutenzione ordinaria o nell’attività libera secondo la disciplina locale. Se invece l’intervento rinnova o integra in modo sostanziale l’impianto idrico e comprende opere edilizie, il tecnico deve verificare se occorre una CILA o un diverso adempimento in base alle lavorazioni, alle norme regionali, al Comune e agli eventuali vincoli.
La pratica non va presentata soltanto per “ottenere il bonus”. Una CILA superflua non rende detraibile un lavoro che, nella realtà, resta ordinario; al contrario, omettere un titolo necessario può creare problemi edilizi e fiscali. Se non è richiesto alcun titolo ma il lavoro possiede comunque i requisiti fiscali, va conservata una dichiarazione sostitutiva che riporti data di inizio e natura delle opere, oltre alla documentazione tecnica.
Quando l’intervento è agevolabile, possono concorrere le spese necessarie e direttamente collegate: apparecchio, posa, tubazioni, valvole, bypass, scarico, opere murarie, ripristini, progettazione e adempimenti. Il collegamento deve essere ragionevole e dimostrabile. Costi di esercizio e manutenzione successiva restano fuori.
La tabella è scorrevole orizzontalmente su smartphone.
| Documento | Che cosa deve dimostrare |
|---|---|
| Fatture dettagliate | Apparecchio, posa, modifiche all’impianto e opere accessorie realmente eseguite |
| Bonifico parlante | Causale fiscale, codice fiscale del beneficiario e partita IVA o codice fiscale del fornitore |
| Relazione, preventivo e fotografie | Consistenza dell’intervento e differenza rispetto alla posa ordinaria |
| CILA o altro titolo, se dovuto | Regolarità amministrativa e data di avvio dei lavori |
| Dichiarazione sostitutiva, se edilizia libera | Data di inizio e natura agevolabile dell’intervento in assenza di titolo |
| Dichiarazione di conformità e allegati | Esecuzione dell’impianto da parte dell’impresa abilitata |
| Schede tecniche e manuale | Caratteristiche, destinazione d’uso e manutenzione dell’apparecchio |
| Delibera e riparto condominiale | Approvazione dei lavori comuni e quota imputata al singolo condòmino |
Il pagamento del Bonus Ristrutturazione va normalmente eseguito con bonifico parlante soggetto a ritenuta. Se più lavori insistono sulla stessa unità, il limite di 96.000 euro non si moltiplica per ogni fattura o apparecchio.
La Circolare 20/E collega anche l’IVA ridotta alla presenza delle modifiche strutturali di manutenzione straordinaria. L’aliquota agevolata non va quindi applicata automaticamente a qualunque vendita di addolcitore. L’acquisto separato del bene senza contratto di manutenzione su un immobile residenziale segue normalmente l’IVA ordinaria; per fornitura e posa nell’ambito di lavori agevolabili occorre verificare fattura, tipo di intervento e modalità contrattuale con il fornitore.
IVA al 10% e detrazione IRPEF sono due verifiche distinte. Una fattura con IVA ridotta non prova da sola il diritto al Bonus Ristrutturazione, e un errore nell’aliquota IVA non va ignorato perché può richiedere una correzione del documento.
Un addolcitore centralizzato può servire l’impianto idrico comune. In questo caso occorrono delibera, ripartizione della spesa, pagamento da parte dell’amministratore e attestazione delle quote. Sulle parti comuni il Bonus Ristrutturazione ammette anche lavori ordinari, ma per l’addolcitore resta prudente applicare il chiarimento specifico della Circolare 20/E e verificare che l’installazione comporti le modifiche impiantistiche richieste.
L’aliquota maggiorata si valuta sul singolo condòmino: nel 2026 il 50% può spettare al proprietario o titolare di diritto reale per la quota riferita all’abitazione principale, mentre la quota degli altri aventi diritto segue il 36%. Il medesimo intervento può quindi produrre aliquote diverse all’interno dello stesso edificio.
L’addolcitore, installato da solo, non è un intervento autonomo dell’Ecobonus. Il fatto che possa proteggere scambiatori o ridurre incrostazioni non lo trasforma in una misura di riqualificazione energetica ammessa. Se è accessorio a un diverso intervento energetico, occorre verificare con il tecnico quali costi siano effettivamente necessari e riconoscibili secondo la specifica disciplina.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisPer lo stesso motivo l’addolcitore da solo non determina normalmente una comunicazione ENEA. La trasmissione può però essere richiesta per altri lavori energetici eseguiti nello stesso cantiere: va controllata la scheda dell’intervento principale, senza estendere l’obbligo o l’agevolazione all’intero preventivo.
Il vecchio Bonus Acqua Potabile non è attivo per nuove spese nel 2026. L’Agenzia delle Entrate ricorda che il credito riguardava gli acquisti sostenuti dal 1° gennaio 2021 al 31 dicembre 2023; nella dichiarazione 2026 può comparire soltanto l’eventuale residuo maturato in passato. Inoltre quella misura riguardava sistemi di filtraggio, mineralizzazione, raffreddamento e addizione di anidride carbonica, non costituiva una detrazione permanente per qualsiasi addolcitore.
No. Non esiste un bonus autonomo. La spesa può rientrare nel Bonus Ristrutturazione soltanto se l’installazione comporta modifiche strutturali che integrano manutenzione straordinaria dell’abitazione o degli impianti.
No. Prima deve risultare agevolabile l’intervento. Nel 2026 il 50% è riservato al proprietario o titolare di diritto reale sull’abitazione principale; negli altri casi ammessi l’aliquota ordinaria è il 36%.
Il solo acquisto online non basta. Occorre che l’apparecchio sia integrato in reali opere straordinarie sull’abitazione o sull’impianto, con fatture, pagamento e documentazione coerenti.
Non automaticamente. Se si sostituisce il solo apparecchio mantenendo tubazioni e predisposizioni esistenti, la spesa è normalmente ordinaria. Può cambiare la valutazione in presenza di un più ampio intervento straordinario.
Non sempre. La posa semplice può essere attività libera; opere che rinnovano o integrano sostanzialmente l’impianto possono richiedere la CILA o un diverso adempimento secondo le regole locali.
No. È una modalità di pagamento necessaria quando si usa il Bonus Ristrutturazione, ma non sostituisce il requisito sostanziale delle opere di manutenzione straordinaria.
No. Sale, resine, filtri, sanificazione, assistenza e controlli periodici sono costi di gestione o manutenzione ordinaria e non beneficiano della detrazione.
Non come intervento autonomo. L’eventuale collegamento con un diverso lavoro energetico deve essere valutato secondo i requisiti e i costi ammessi per quell’intervento principale.
Non per nuove spese del 2026. Il credito riguardava acquisti effettuati dal 2021 al 2023; oggi può rilevare soltanto l’eventuale residuo già maturato.
No. Nel 2026 il 50% o il 36% si determina in base ai requisiti del singolo condòmino e all’uso dell’unità come abitazione principale, ferma la natura agevolabile dei lavori comuni.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.