FLIR Serie T600bx
FLIR Systems desidera rendere le proprie termocamere ad infrarossi professionali sempre più...

L’Agenzia esamina un accumulo industriale collegato a un fotovoltaico già operativo e alimentato anche dalla rete: il legame funzionale non basta per l’IVA agevolata.
L’acquisto di un accumulo da affiancare a un impianto fotovoltaico già operativo non beneficia automaticamente dell’IVA al 10%. Nella risposta n. 181/2026, illustrata da FiscoOggi il 15 ottobre, l’Agenzia delle entrate conclude per l’aliquota ordinaria del 22% nel caso di un sistema industriale destinato a immagazzinare energia prodotta dal fotovoltaico e prelevata dalla rete.
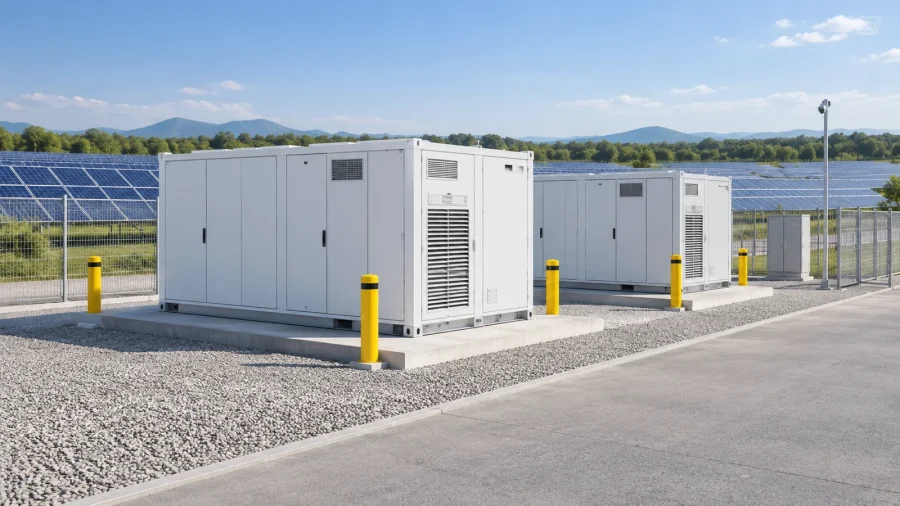
Il caso non riguarda il consueto acquisto di una piccola batteria per l’abitazione: l’interpello descrive un Battery Energy Storage System, o BESS, di scala industriale. La distinzione è essenziale per comprendere il chiarimento e non trasferirlo senza verifiche a operazioni contrattuali differenti.
Sommario
A presentare il quesito è una società che produce energia elettrica da fonte solare. Il suo impianto è già autorizzato, allacciato e funzionante. L’investimento successivo riguarda un sistema composto, tra l’altro, da due unità di accumulo da 5 MWh in container e dalle relative apparecchiature di conversione.
Secondo quanto rappresentato dalla società, l’accumulo riceverebbe energia sia dal fotovoltaico sia dalla rete elettrica e sarebbe impiegato anche per attività sui mercati elettrici e servizi ancillari. Non si tratta quindi semplicemente di pannelli e batteria acquistati insieme per costruire un nuovo impianto domestico.
Il fornitore intende applicare il 22%. La società sostiene invece che il collegamento funzionale all’impianto fotovoltaico e l’unitarietà dell’operazione giustifichino il 10% sull’intera fornitura. L’Agenzia non condivide questa conclusione.
La risposta richiama la disciplina IVA che agevola determinati impianti di produzione di energia e i beni finiti forniti per la loro costruzione. Per riconoscere quel trattamento, spiega l’Amministrazione, non basta che un’apparecchiatura sia utile all’attività del produttore o connessa all’impianto.
Nel caso concreto l’accumulo è considerato un’infrastruttura tecnicamente distinta dalla generazione. Il fotovoltaico produce già energia anche senza il nuovo BESS; quest’ultimo ne gestisce lo stoccaggio e può ricevere energia dalla rete. L’Agenzia esclude pertanto che il bene ceduto sia un componente finito utilizzato per realizzare quell’impianto o una sua nuova costruzione parziale.
Da questa ricostruzione deriva l’applicazione dell’aliquota ordinaria alla cessione oggetto dell’interpello. Non viene introdotta una nuova imposta sugli accumuli: il documento interpreta il trattamento fiscale dell’operazione descritta.
Hai un problema legato a questo argomento?
Descrivi il tuo caso: ti aiutiamo a inoltrare la richiesta a professionisti e imprese del settore.
Richiedi informazioni gratisUn altro passaggio utile della risposta riguarda gli argomenti invocati dalla società. L’Agenzia osserva che i chiarimenti sulle detrazioni per interventi di risparmio energetico non risolvono automaticamente il diverso problema dell’aliquota IVA.
Vuoi ritrovare più facilmente Edilizia.com su Google?
Aggiungi Edilizia.com alle fonti preferite e rendi più semplice recuperare guide, norme, sentenze e aggiornamenti quando cerchi su Google.
Aggiungi su GoogleÈ gratis e ti aiuta a trovarci prima nei risultati di ricerca.
Le due questioni devono dunque restare separate: una riguarda l’imposta applicata dal fornitore all’operazione, l’altra l’eventuale beneficio fiscale sulle spese sostenute, quando previsto e alle relative condizioni. Il fatto che un sistema di accumulo sia collegato a un fotovoltaico non permette, da solo, di stabilire entrambe le risposte.
Per chi valuta un investimento, il chiarimento rende utile precisare fin dal preventivo che cosa si sta acquistando e nell’ambito di quale intervento: un impianto nuovo, una fornitura aggiunta a un impianto esistente o un sistema di stoccaggio con un impiego autonomo e servizi di mercato non sono descrizioni intercambiabili.
Configurazione tecnica, oggetto del contratto e regime fiscale devono essere coerenti. Prima di confrontare due offerte, conviene quindi verificare se riportano lo stesso perimetro di fornitura e la medesima aliquota, chiedendo al fornitore il riferimento che sostiene il trattamento applicato. Il solo nome commerciale “batteria per fotovoltaico” non descrive tutte le condizioni rilevanti.
La conclusione documentata resta circoscritta al BESS industriale esaminato nella risposta 181/2026. L’interpello non consente di annunciare che da ottobre tutte le batterie domestiche passano dal 10% al 22%, né che sia venuta meno ogni eventuale detrazione: per un diverso acquisto occorre valutarne le caratteristiche effettive.
Hai bisogno di chiarimenti o di un preventivo? Invia una richiesta, verrà gestita dalla redazione.